

 Ник Маджули
Источник: OfDollarsAndData.com
15 сентября 2026 г.
Перевод для AssetAllocation.ru
Несколько месяцев назад я проанализировал доходность американских акций за последнее столетие. Сегодня я собираюсь определить лучший инвестиционный портфель за последние 50 лет среди следующих классов активов:
- Американские акции (S&P 500)
- Международные акции (Int. Stocks)
- Инвестиционные фонды недвижимости (REIT)
- Корпоративные облигации США (U.S. Corp Bond)
- 10-летние казначейские облигации (Treasury 10yr)
- 3-месячные казначейские векселя (TBill 3m)
- Золото (Gold)
- Сырьевые товары (Commodities)
- Дома в США (US Home Prices)
Для этого я изучил данные о годовой доходности BullionVault за период с 1972 по 2025 гг. (54 года), чтобы определить оптимальный/лучший портфель за этот период. Но прежде, чем рассматривать оптимальный портфель, давайте лучше разберемся, как показали себя различные классы активов с 1972 года.
Как изменились показатели активов с 1972 года?
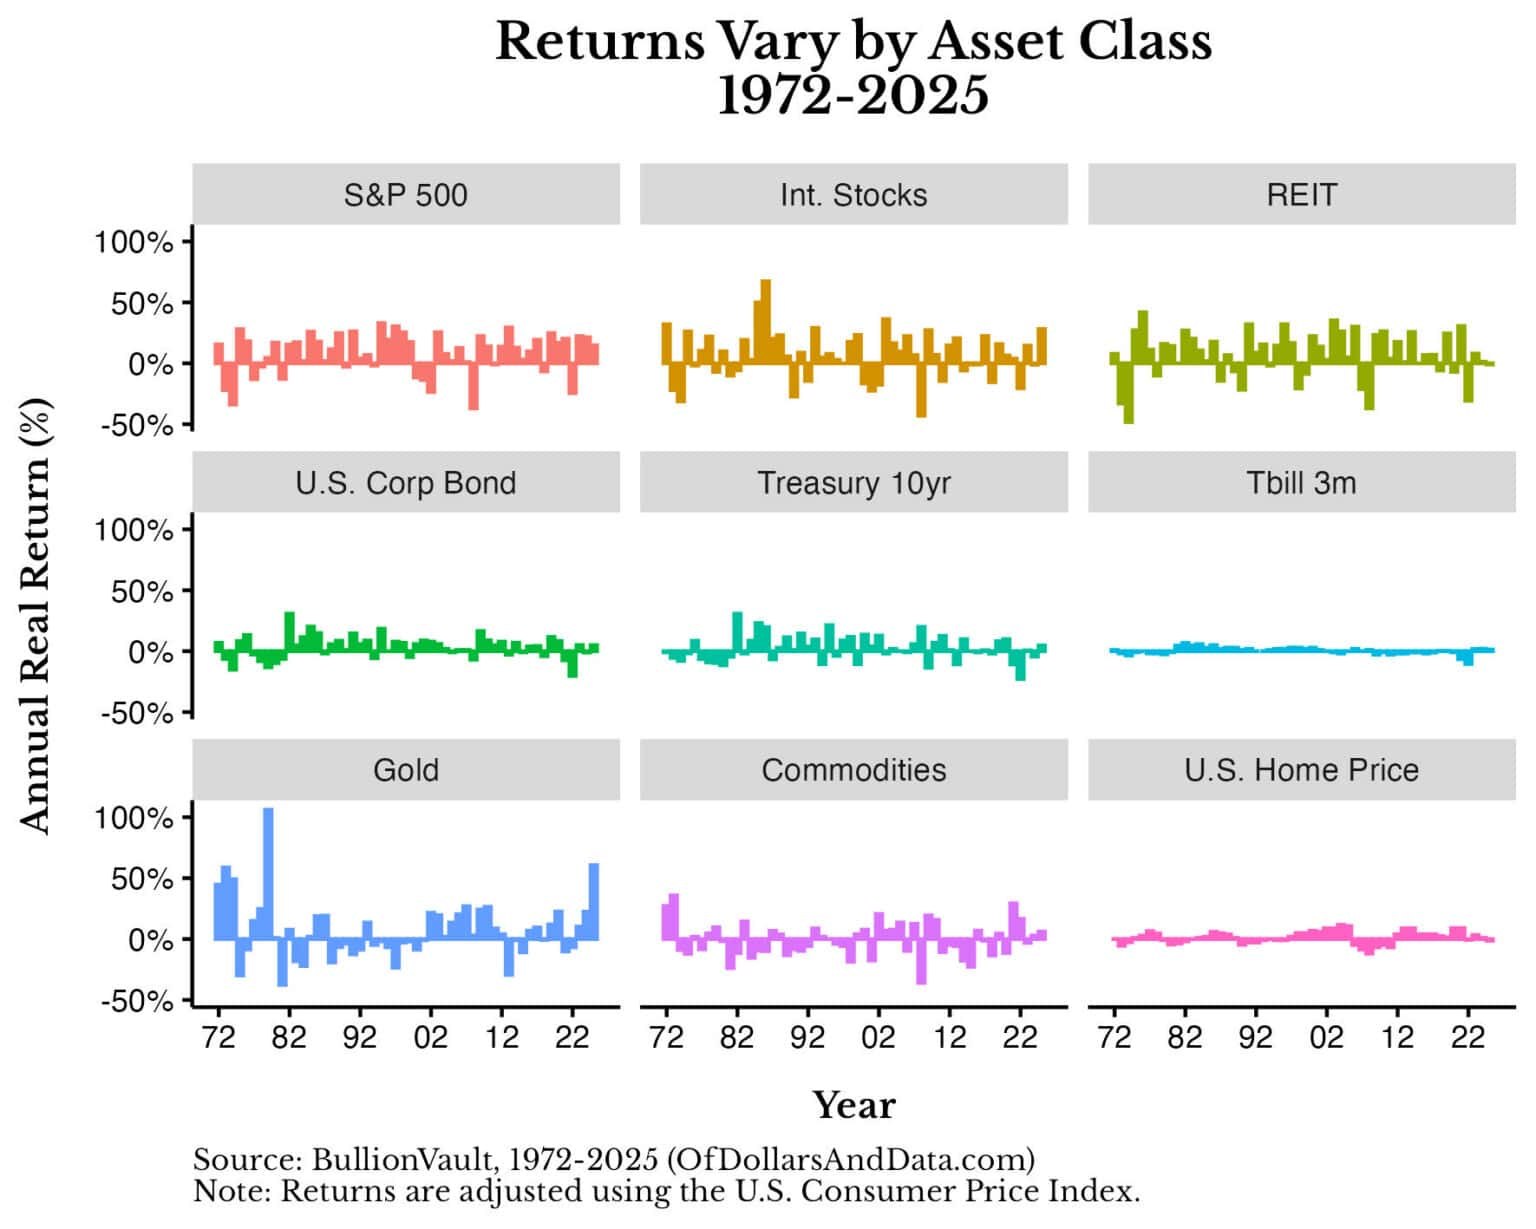
С 1972 года инвесторы пережили широкий спектр событий, включая бычьи рынки, медвежьи рынки, рецессии, инфляционные периоды и все, что между ними. В результате этого доходность различных классов активов также сильно различалась. Ниже приведена диаграмма, иллюстрирующая это для девяти перечисленных выше классов активов:
Изменения доходностей по классам активов, 1972 — 2025 гг.
Следует отметить несколько важных моментов, касающихся этих результатов:
• Актив с наибольшим количеством выигрышных лет = золото
Золото в течение 13 лет (из 54) являлось классом активов с самой высокой доходностью. Это означает, что золото лидировало примерно в 1 из 4 лет.
• Актив с наибольшим количеством убыточных лет = Сырьевые товары/Золото
Сырьевые товары и золото оказались в числе активов с самой низкой доходностью за год. Каждый из них демонстрировал самую низкую доходность в течение 11 лет.
• Наилучшая общая доходность = S&P 500
Вложенный в 1972 году. $1 в индекс S&P 500 к 2025 году превратился бы в $35,90 (в реальном выражении). Это значительно превосходит показатели всех остальных классов активов. Для сравнения, вот во что превратился бы $1, вложенный в 1972 году, к концу 2025 года (в реальном выражении) для следующих трех классов активов с самым высоким потенциалом роста:
- Золото =$12,89
- REIT = $12,26
- Международные акции = $11,27
• Наихудшая общая доходность = сырьевые товары
В период с 1972 по 2025 гг. инвестиции в сырьевые товары показали отрицательную реальную доходность: $1, вложенный в 1972 году, к 2025 году сократился бы до $0,42. Что еще важнее, эта отрицательная доходность сопровождалась высокой волатильностью. Стандартное отклонение доходности сырьевых товаров составляло 14% в год, при этом долгосрочного роста не наблюдалось. В результате, это класс активов, которого я стараюсь избегать.
• Наиболее волатильный актив = золото
Лучшим годом для золота был 1979 г. (рост на 106%), а худший последовал вскоре после этого – в 1981 г. (снижение на –37,6%). За все 54 года стандартное отклонение составило 24,7%, что является самым высоким показателем среди наших классов активов. Если вы владеете золотом, будьте готовы к большим прибылям и убыткам на этом пути.
• Наименее волатильный актив = 3-месячные казначейские векселя
Неудивительно, что 3-месячные казначейские векселя являются наименее волатильным активом, поскольку они, по сути, идентичны наличным деньгам (или безрисковой ставке). Однако эта меньшая волатильность имеет свою цену — меньший долгосрочный рост. $1, инвестированный в 3-месячные казначейские векселя в 1972 году, к 2025 году превратился бы всего в $1,14 (в реальном выражении). Это ничтожно мало по сравнению с общим ростом индекса S&P 500 до $35,90 или ростом международных акций до $11,27 (в реальном выражении) за тот же период времени.
• Лучший способ защиты от инфляции – сырьевые товары (и золото, если повезет)
Если разделить данные на периоды высокой инфляции (ИПЦ > 4%) и низкой инфляции (ИПЦ < 4%), то сырьевые товары, как правило, показывают наилучшие результаты среди всех активов. Несмотря на низкую долгосрочную доходность, средняя годовая доходность сырьевых товаров в периоды высокой инфляции была примерно на 2,9 процентных пункта (п.п.) выше, чем в периоды низкой инфляции, в то время как медианная годовая доходность была практически одинаковой. Это не так для большинства других классов активов. Например, в периоды высокой инфляции средняя доходность S&P 500 была на 11 п.п. ниже (а медианная доходность – на 17 п.п. ниже), чем в периоды низкой инфляции. Аналогично, международные акции, REIT, корпоративные облигации США и 10-летние казначейские облигации показали худшие результаты в периоды высокой инфляции. Независимо от того, используем ли мы среднее или медианное значение, доходность в эти периоды была примерно на 8 п.п. ниже (если не больше).
Золото представляет собой сложный, но неоднозначный случай. Средняя годовая доходность золота была на 5,6 п.п. выше в периоды высокой инфляции (по сравнению с периодами низкой инфляции). Это самый высокий показатель среди всех изученных активов. Однако медианная доходность золота фактически была на 7,7 п.п. ниже в периоды высокой инфляции. Это демонстрирует, что способность золота выступать в качестве защиты от инфляции основана на нескольких аномально высоких показателях в прошлом (например, +106% в 1979 г., +59% в 1973 г., +49% в 1974 г. и т.д.), которые могут не повториться в будущем. Например, в 2025 году золото показало рост на +60%, но это произошло через 3 года после пика инфляции в 2022 году.
Главный вывод, который я сделал из анализа этих данных, заключается в том, что ни один актив не доминирует. Некоторые активы демонстрируют больший рост, другие – больший риск, а третьи показывают хорошие результаты только в определенных экономических условиях. Вопрос о том, будут ли эти классы активов вести себя аналогично в будущем, остается открытым.
Теперь, когда мы рассмотрели, как различные классы активов показали себя (в реальном выражении) с 1972 года, какое сочетание активов было бы оптимальным для получения максимальной доходности с поправкой на риск?
Что входит в оптимальный инвестиционный портфель?
Если говорить о портфеле с наивысшей доходностью с поправкой на риск (коэффициент Шарпа) за период с 1972 по 2025 гг. (т.е. «оптимальном портфеле»), то ответ таков:
- Доля жилья в США = 36%
- S&P 500 = 27%
- Золото = 18%
- Десятилетние казначейские облигации = 16%
- REITs = 3%
Обратите внимание, что 3-месячные казначейские векселя отсутствуют. Поскольку они служат безрисковой ставкой, они по определению не могут быть включены в оптимальный портфель.
Распределение активов в оптимальном портфеле может вас удивить, но основная причина этого заключается в том, что цены на жилье в США менее волатильны (поскольку их переоценка по рыночной стоимости происходит реже), при этом они демонстрируют хорошую доходность с 1972 года. В результате, приобретение жилья в США добавляет к вашему портфелю значительную доходность без существенного увеличения риска. Это можно увидеть на графике ниже, показывающем реальную годовую доходность и риск (стандартное отклонение) оптимального портфеля, границы эффективности и нескольких других портфелей и отдельных классов активов:
Граница эффективности и оптимальный портфель
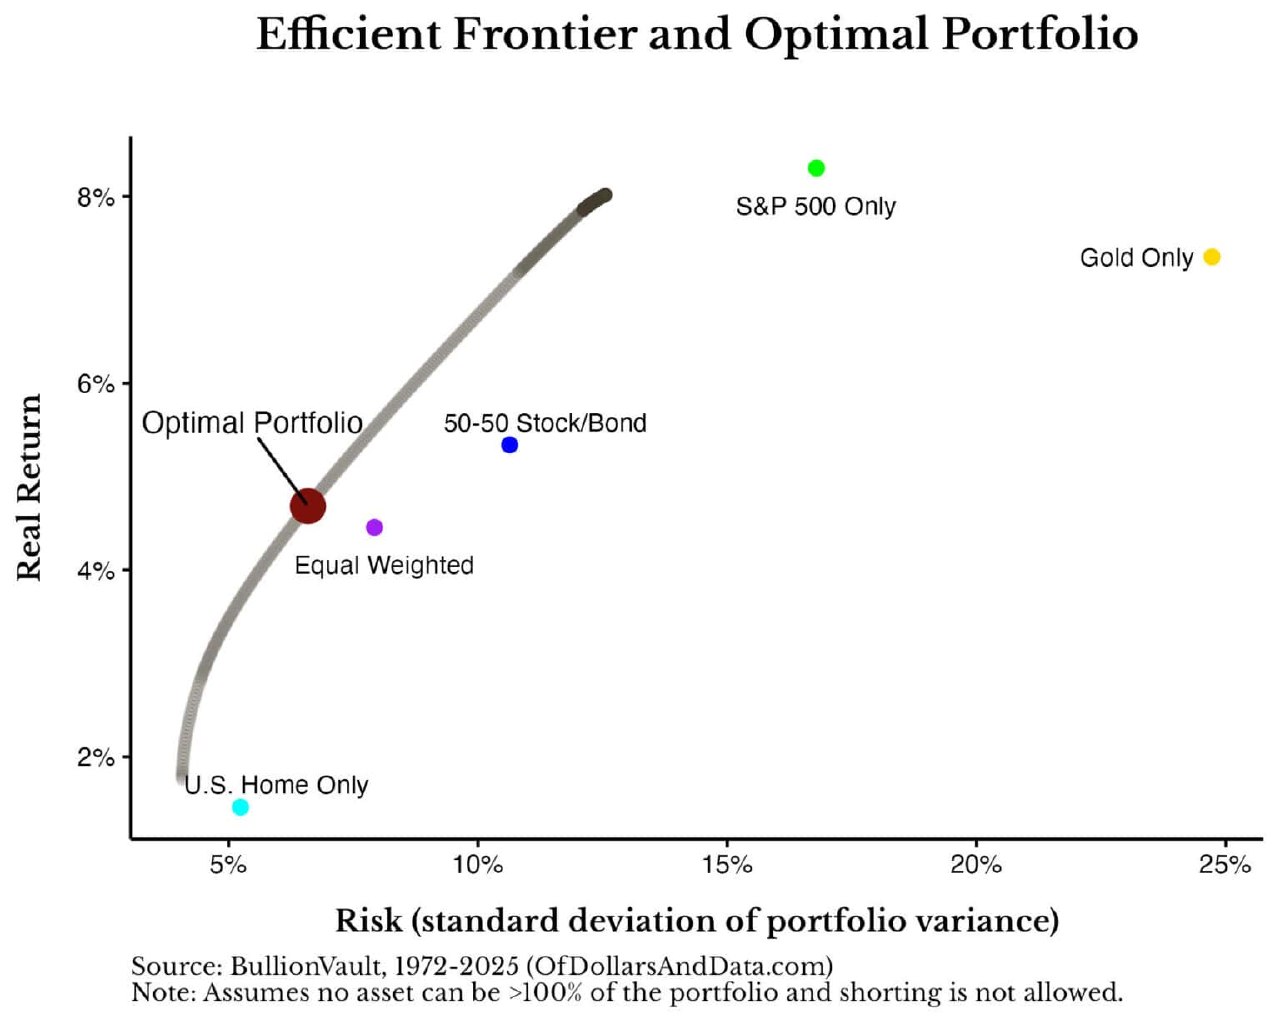
Как видите, оптимальный портфель имеет самую высокую доходность на единицу риска. Вы не сможете увеличить свою доходность, не увеличив при этом уровень принимаемого риска.
Например, хотя реальная средняя годовая доходность S&P 500 составляла около 8,3% (или на 77% выше, чем 4,7% в год у оптимального портфеля), её стандартное отклонение составляло 16,8% в год (или на 155% выше, чем 6,6% в год у оптимального портфеля). Другими словами, владение S&P 500 принесёт вам в 1,77 раза большую среднюю годовую доходность, чем у оптимального портфеля, но с риском в 2,55 раза большим.
Обратите внимание, что это арифметические средние, на основе которых строится эффективная граница. Если бы мы использовали геометрические средние, разрыв в доходности значительно сократился бы – 6,9% в год для S&P 500 против 4,5% в год для оптимального портфеля. Разница в доходности составила бы 1,54x (против 1,77x для арифметической доходности), в то время как разница в риске в 2,55x осталась бы неизменной. S&P 500 теряет около 1,4 п.п. в год из-за волатильности, в то время как оптимальный портфель теряет всего 0,2 п.п. Отсутствие необходимости восстанавливаться после больших потерь является источником доходности для оптимального портфеля.
Это можно наглядно представить на графике ниже, который иллюстрирует ежегодные просадки в каждом портфеле с 1972 по 2025 гг.:
Оптимальный портфель имел меньшие просадки, чем S&P 500
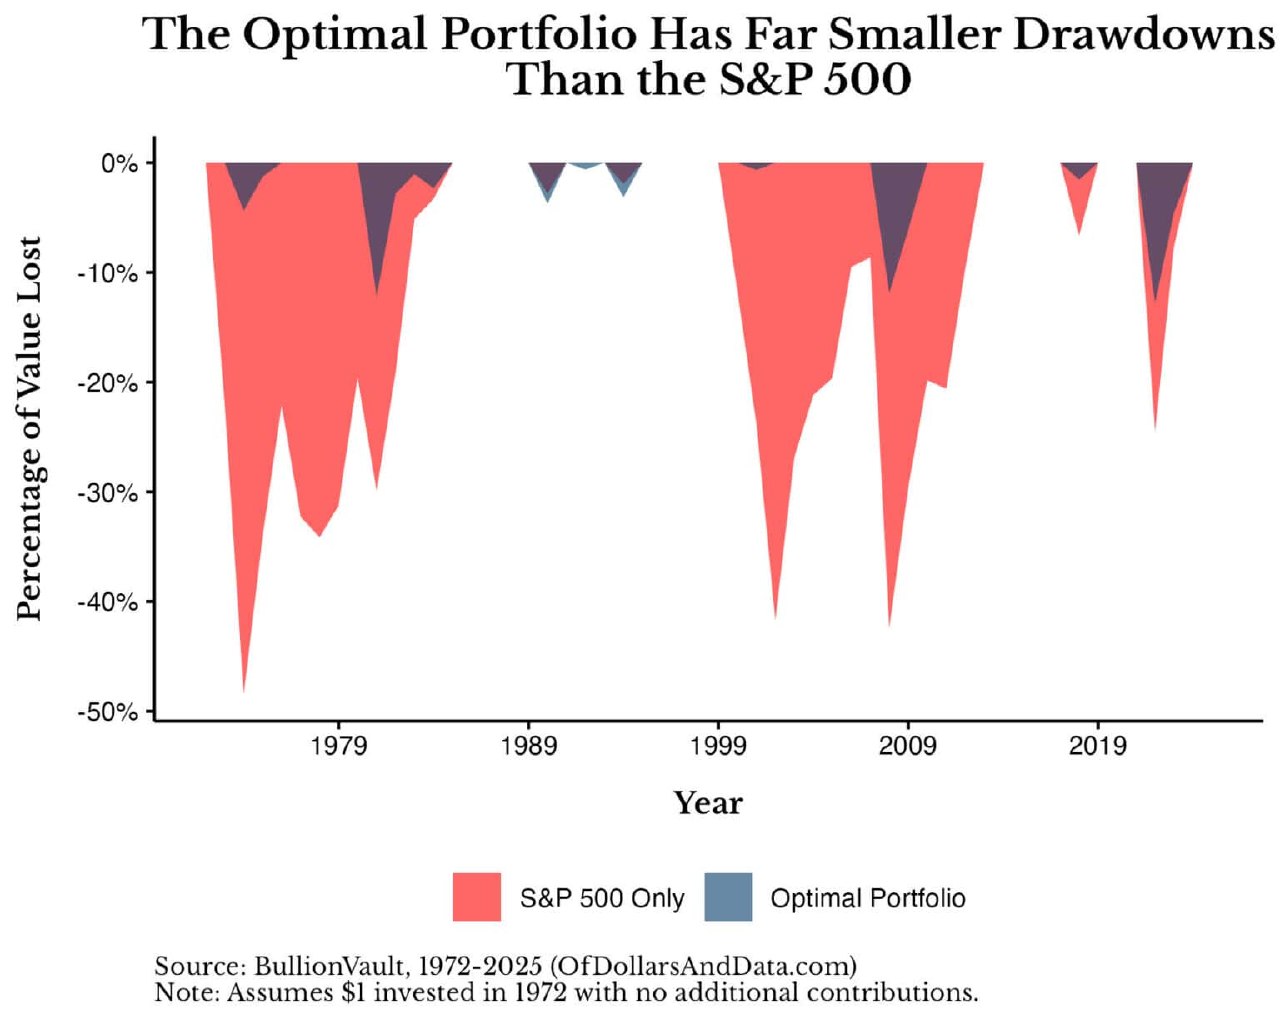
За этот период максимальная просадка оптимального портфеля составила около 13% (в 2022 г.) по сравнению с 48% для S&P 500 (в 1974 г.). Эта разница иллюстрирует, почему оптимизация портфеля может быть настолько эффективной. Теоретически, вы могли бы взять оптимальный портфель и увеличить его доходность (за счет заимствований), чтобы получить ту же доходность, что и S&P 500, при этом снизив общий риск.
Но на практике это сложнее, чем кажется. Использование кредитного плеча для оптимального портфеля в размере 1,77x работает только в том случае, если вы можете брать взаймы средства по ставке, близкой к безрисковой, проводить ребалансировку без затруднений и смириться с возможным маржин-коллом. В результате большинство инвесторов не могут так легко использовать кредитное плечо для своих активов.
Однако есть одно частичное исключение – жилье. 30-летняя ипотека с фиксированной ставкой является наиболее распространенным видом заемных средств, доступных типичному домохозяйству. Что еще важнее, этот вид заемных средств не может быть принудительно продан. Это означает, что многие американские домохозяйства уже частично используют заемную версию оптимального портфеля, даже не осознавая этого.
Согласно моим собственным расчетам на основе опроса Survey of Consumer Finances от 2022 г., средний американский домовладелец вкладывает 51% своего чистого капитала в свою недвижимость (за счет собственного капитала). Тот факт, что Оптимальный Портфель рекомендует 36% инвестиций в жилье, является удобным результатом, который не сильно отличается от многих существующих распределений капитала среди домовладельцев.
Конечно, некоторые могут возразить, что ваше жилье не следует рассматривать как часть инвестиционного портфеля, поскольку жилье – это потребительский товар. Я согласен с этим мнением, поэтому я повторно провел расчет оптимального портфеля, исключив рынок жилья США из числа активов. Оптимальный портфель без учета жилья в США на период с 1972 по 2025 гг. выглядел бы так:
- S&P 500 = 43%
- Золото = 26%
- Десятилетние казначейские облигации = 22%
- REITs = 9%
36% инвестиций в рынок жилья США были поглощены оставшимися четырьмя классами активов (+16% в индекс S&P 500, +8% в золото, +6% в 10-летние казначейские облигации и +6% в REIT).
После этого изменения новый Оптимальный Портфель выглядит как более агрессивная версия Постоянного Портфеля (25% акций, 25% золота, 25% облигаций, 25% активов денежного рынка). Если заменить 25% активов денежного рынка акциями и фондами REITs, он будет поразительно похож. Это можно увидеть более наглядно, если добавить Постоянный Портфель к графику эффективной границы, представленному ранее:
Граница эффективности и Оптимальный портфель
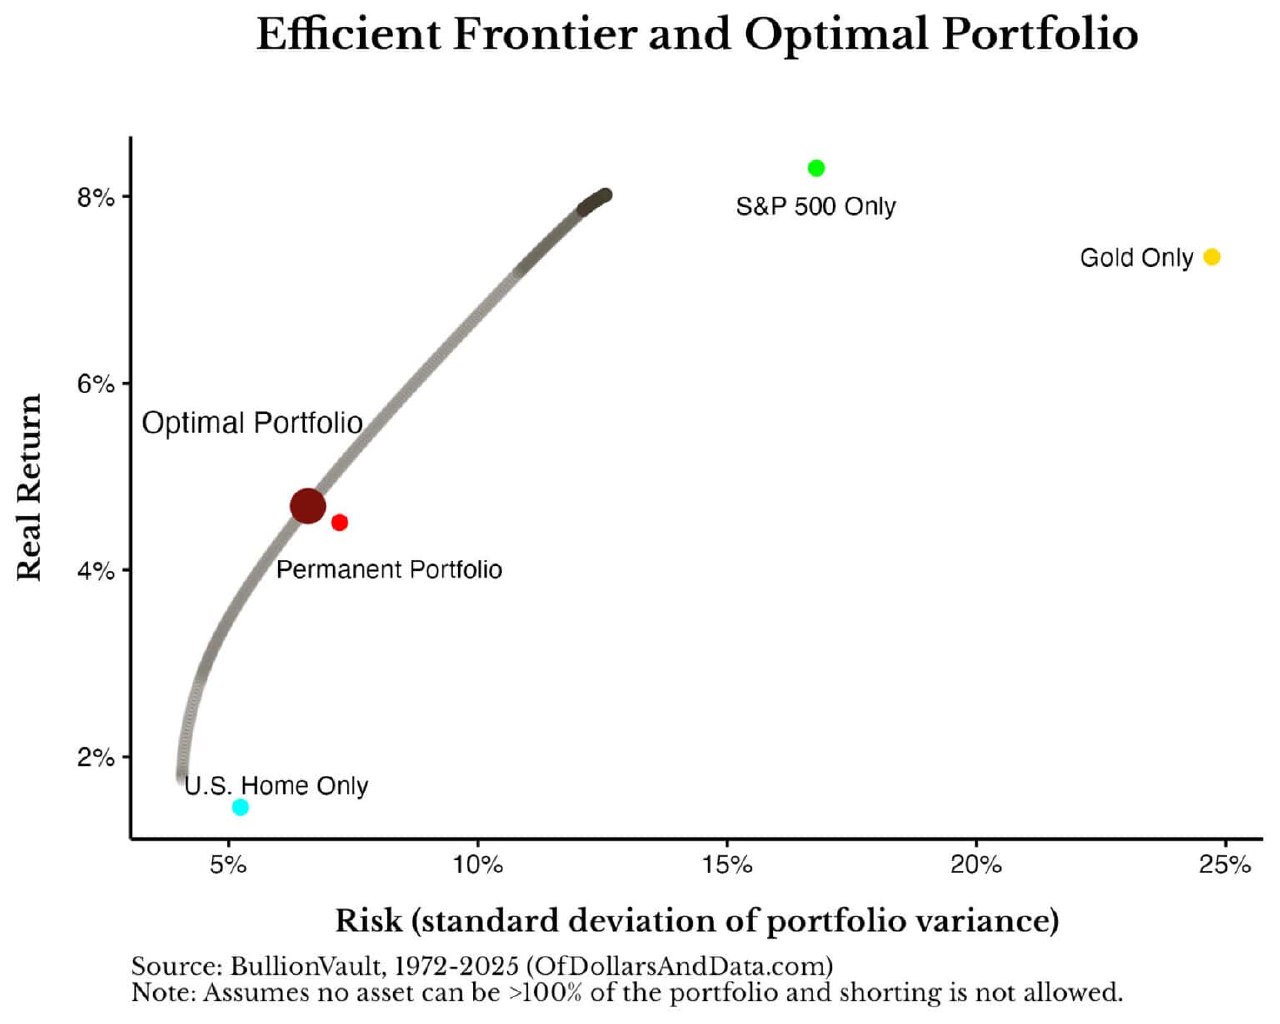
Это не аргумент в пользу (или против) «Постоянного портфеля» или «Оптимального портфеля». Оба этих портфеля исторически демонстрировали отличные результаты. Но история – это прошлое, а инвестировать нужно в будущее.
И, к сожалению, оптимальный портфель – это идеальное решение для мира вчерашнего дня, а не для мира завтрашнего дня. Именно поэтому «лучший» портфель всегда будет иллюзией.
Почему лучший инвестиционный портфель – это иллюзия
Представьте мир через 50 лет. Будет ли оптимальный инвестиционный портфель за эти 50 лет (2026 – 2075 гг.) выглядеть так же, как и за предыдущие 54 года (1972 – 2025 гг.)?
Без шансов. Откуда я это знаю? Потому что оптимальный инвестиционный портфель 1998 г. сильно отличался от сегодняшнего. Например, если бы мы вычислили оптимальный портфель за период с 1972 по 1998 гг. (половина лет, включенных в данные), мы бы получили следующее:
- S&P 500 = 68%
- Золото = 24%
- Международные акции = 6%
- Корпоративные облигации США = 2%
Есть некоторое сходство с оптимальным портфелем 1972 – 2025 гг. в том, что он включает значительную долю S&P 500 и золота, но на этом сходство заканчивается. Оптимальный портфель 1972 – 1998 гг. добавляет международные акции и корпоративные облигации США, но полностью исключает 10-летние казначейские облигации, REIT и жилье в США. Да, жилая недвижимость США, которая составляла 36% оптимального портфеля 1972 – 2025 гг., полностью отсутствует в портфеле 1972 – 1998 гг.!
Когда я говорю, что оптимальный портфель 2026 – 2075 гг. не будет похож на портфель 1972 – 2025 гг., я имею в виду именно это. И дело не в том, что я скептически отношусь к американским акциям, сомневаюсь в золоте или убежден в обреченности фондов REITs. Дело в том, что я не знаю будущего.
Возможно, США объявят дефолт по своим долгам. Возможно, золото выйдет из моды. Возможно, демографические изменения приведут к медленному упадку фондов REITs. Я понятия не имею, и никто другой тоже.
Вот почему оптимизация портфеля – это такое жестокое искусство. Вы получаете идеальное решение проблемы, которой больше не существует. Мир меняется, и ваши знания о нём меняются вместе с ним.
Вот почему оптимальный портфель – это иллюзия. Вы никогда не сможете его создать, двигаясь вперед, вы можете лишь оглядываться назад. Потому что будущее похоже на прошлое… лишь до тех пор, пока это не перестанет быть таковым.
Это убедило меня в том, что оптимальным является тот инвестиционный портфель, которого можно придерживаться независимо от того, какие испытания преподнесет вам мир.
До новых встреч, удачных инвестиций и спасибо за чтение.
Комментариев нет »

 В любое время: