

 Эдвард Маккуорри
Retirement Management Journal, перепечатка статьи из тома 14, № 1 (2025 г.)
Перевод для AssetAllocation.ru
Аннотация
«Правило 4%» было сформулировано Уильямом Бенгеном на основе конкретного исторического теста. Бенген стремился определить начальную норму изъятия, которая при применении к сбалансированному портфелю акций и облигаций и ежегодной корректировке с учетом инфляции обеспечивала бы возможность снятия средств в течение как минимум 30 лет на протяжении всего периода имеющихся данных. В данной статье анализируются недостатки использованных Бенгеном исторических данных по рынку США, которые привели к ошибочному выбору 4% в качестве «безопасной» нормы изъятия. Продемонстрировав случаи, когда норма 4% не выдерживала проверки историей, автор определяет условия, необходимые для устойчивости любой стратегии с фиксированной нормой изъятия, и оценивает влияние различных вариантов распределения активов (от консервативных до более рискованных). Вывод неутешителен: стратегии с фиксированной нормой изъятия средств, проверенные на исторических данных, по своей сути являются ошибочными.
«Правило 4%» давно утратило статус надежного ориентира, сохранив лишь значение приблизительной рекомендации. Исторические данные по международным рынкам, собранные Pfau (2010) и Anarkulova и др. (2022), показали, что столь высокая норма изъятия не обеспечила бы устойчивость портфеля на рынках за пределами США. Данные Бенгена (1994) по акциям и облигациям США за период 1926 – 1992 гг. оказались частным случаем: его выводы не подтвердились применительно к другим временным периодам и географическим регионам. После того как этот факт был осознан, акцент сместился на разработку гибких схем изъятия средств – примером могут служить работы Blanchett (2007). (1)
Однако за пределами академической среды «Правило 4%» по-прежнему живо и популярно. Оно, безусловно, продолжает активно использоваться в финансовой журналистике. Регулярно публикуются материалы, в которых обсуждается, не грозит ли ставке 4% первый в истории США провал (Finke и др., 2013) или не следует ли снизить ее с учетом изменившихся экономических условий после Великого финансового кризиса. Практикующих специалистов можно простить, когда они полагают, что 4% – это по-прежнему хорошая отправная точка, ведь, в конце концов, этот показатель был успешен в ходе анализа, проведенного Бенгеном.
В данной статье представлены новые исторические данные, показывающие, что реальные инвесторы не смогли бы поддерживать норму изъятия средств в 4% – ни в США, ни во временном периоде, который рассматривал Бенген. Далее в статье анализируются условия, при которых любая фиксированная норма изъятия средств оказывается успешной или терпит неудачу. Также рассматривается роль распределения активов в обеспечении возможности таких изъятий. Вывод неутешителен: если стратегия 60/40 терпит крах, то стратегии 30/70 и другие более консервативные варианты, скорее всего, также потерпят неудачу. Распределение активов не является панацеей, когда речь идет о поддержании фиксированной нормы изъятия средств в сложных рыночных условиях.
Что сделал Бенген
Бенген (1994) сосредоточился на сбалансированных портфелях, состоящих из акций и облигаций. Для обоснования «Правила 4%» использовалось соотношение 50/50 (рассматривались и другие варианты распределения, но именно пропорция 50/50 стала основным примером для иллюстрации выводов). Во-вторых, в качестве расчетного периода Бенген установил 30 лет. Он не утверждал, что норма изъятия 4% будет работать на более длительных временных отрезках, хотя и приводил многочисленные примеры, когда при такой ставке капитал мог бы продержаться в течение 50 лет. В-третьих, под акциями Бенген понимал индексы S&P, представленные в ежегоднике Ibbotson (2020) «Stocks, Bonds, Bills & Inflation» (SBBI); при этом учитывалась полная доходность (total return), рассчитанная с учетом ежемесячного реинвестирования дивидендов. Под облигациями подразумевались пятилетние Казначейские облигации (также по данным SBBI) с ежемесячным реинвестированием купонов и ежегодной заменой облигации (срок погашения которой сокращался до четырех лет) на новую пятилетнюю облигацию. (2) На момент написания работы Бенгеном доступные данные SBBI заканчивались концом 1992 г.; чтобы охватить 30-летние периоды с датами начала вплоть до 1976 г., Бенген экстраполировал историческую доходность этих двух классов активов на будущие годы. (3)
«Правило 4%» давно утратило статус чего-то большего, чем просто приблизительный ориентир… Однако за пределами академических кругов оно по-прежнему широко применяется и пользуется популярностью.
Наконец, и, возможно, это единственный случай в исследованиях, посвященных стратегиям изъятия средств, Бенген предполагал, что первое снятие денег происходит в конце первых 12 месяцев; при этом сумма изъятия составляла не 4% от остатка на счете на конец года, а 4% с поправкой на уровень инфляции за этот год (например, при инфляции 3% изымалось 4,12%). (4) В работе не уточняется, какие именно средства пенсионер использовал для покрытия расходов на проживание в течение первых 12 месяцев после выхода на пенсию.
На основе свежих расчетов, основанных на обновленных данных SBBI и фактических доходах за 1993 г., на Рисунке 1 представлен базовый сценарий Бенгена (1994), который представляет собой соотношение 50/50 с 4% нормой изъятия (смоделировано на основе его Рисунка 1b). Тридцать лет оказались оправданным критерием. Во многих случаях выплаты 4% с поправкой на инфляцию могли сохраняться в течение 50 лет. (5)
Рисунок 1. Результаты применения «Правила 4%» на основе данных Бенгена

Y: Количество лет, в течение которых обеспечивались выплаты
Примечание: У Бенгена (1994) не было данных за период после 1992 г., поэтому он использовал линейную экстраполяцию для прогнозирования будущей доходности акций и облигаций. Таким образом, данные на Рисунке 1, основанные на фактических показателях вплоть до 2024 г., в деталях расходятся с результатами, представленными Бенгеном (1994, рис. 1b) для периода после 1961 г. Например, хотя 1966 год по-прежнему остается «нижней точкой», фактические данные показывают, что при изъятии 4% средств выплаты могли бы продолжаться в течение 34 лет, а не 33 лет, как прогнозировал Бенген.
Источник: Расчеты автора.
Внешняя достоверность анализа Бенгена
Внешняя достоверность касается применимости результатов, полученных в искусственных условиях. Например, в лабораторном исследовании отношения к риску в качестве испытуемых могут выступать студенты колледжей. Им предлагают письменные описания нескольких вариантов инвестиций и просят выбрать наиболее предпочтительный. Экспериментаторы заранее структурируют эти варианты так, чтобы они отражали различные уровни определенного теоретического параметра, например, неопределенности. В ходе эксперимента данные анализируются, и делается вывод о том, подтвердились или были опровергнуты выдвинутые гипотезы.
Вопрос о внешней достоверности заключается в том, можно ли распространить результаты, полученные в лабораторных условиях (с участием студентов, использованием письменных описаний вместо реальных инвестиций и условных средств вместо настоящих денег), на будущих пенсионеров. Последним приходится выбирать из множества разнообразных инвестиционных инструментов, представленных на современном рынке, и распоряжаться капиталом в $1 млн. так, чтобы его хватило на весь период пенсии.
Исследование Бенгена (1994) по своей сути было лабораторным. Показатели доходности инвестиций брались непосредственно из приложения к справочнику SBBI. При ежегодном роллировании пятилетних Казначейских облигаций не требовалось продавать их по цене спроса или покупать следующие по цене предложения, а также платить комиссионные за любую транзакцию. Аналогичным образом, полугодовой купонный доход, который в отдельные годы составлял всего $7,50 на облигацию номиналом $1’000, разбивался на шесть траншей по $1,25, и каждый из них ежемесячно инвестировался в облигации номиналом $1’000 без каких-либо транзакционных издержек. Аналогичным образом, дивидендный доход, получаемый от ежеквартальных выплат по акциям индекса S&P 500 (скажем, $1’100 в месяц при портфеле акций стоимостью $500’000), (6) реинвестировался без уплаты комиссий пропорционально рыночной капитализации: при этом, возможно, $50 из этой суммы направлялись на покупку крупнейшей акций индекса, а пять центов – на покупку самой мелкой акции.
Инвесторы, действующие в реальных условиях (а не в рамках «лабораторного» исследования), не смогли бы инвестировать подобным образом. Им пришлось бы либо платить разорительные комиссии, если бы брокер вообще согласился провести сделку на пять центов для покупки дробной части акции, либо оплачивать услуги взаимного фонда, который осуществлял бы эти вложения за них. В любом случае, расчеты, основанные исключительно на данных из приложений к справочнику SBBI, не имеют внешней достоверности.
Доходность инвесторов в реальных условиях
Во времена работы Бенгена справочник SBBI был еще в новинку. Например, данные по пятилетним Казначейским облигациям были добавлены в него лишь в 1989 г. До работы Ibbotson and Sinquefield (1976) ничего подобного SBBI не существовало. Исторический анализ Бенгена в 1994 г. был на высоте: ни Ibbotson, ни кто-либо другой до этого не рассматривали возможность применения различных норм изъятия средств к новым временным рядам данных SBBI.
За прошедшие 30 лет качество и объем исторических массивов данных значительно выросли. Pfau (2010) смог использовать результаты исследований Dimson и др. (2002/2025) для анализа доходности на 17 международных рынках с 1900 г. Anarkulova и др. (2022) опирались на глобальные финансовые данные, охватывающие показатели доходности на нескольких десятках рынков вплоть до девятнадцатого века.
Все эти массивы данных, как правило, базируются на тех же допущениях, что и SBBI: сделки (покупка, продажа, ребалансировка или реинвестирование купонов и дивидендов) могут совершаться в любых объемах и с любой частотой без каких-либо затрат или рыночных потерь. Jones (2002) оценивает масштаб этих неучтенных издержек, показывая, что совокупные транзакционные расходы достигали пика в 1960-х и 1970-х годах, составляя 100 – 200 базисных пунктов (б.п.) на одну сделку с акциями.
В данной работе используется недавно сформированный набор данных, учитывающий издержки. Маккуорри (2023) собрал данные о годовой доходности крупнейших взаимных фондов США, начав серию с декабря 1925 г. и доведя ее до 1986 г., после чего – вплоть до 2023 г. – использовались показатели индексных взаимных фондов. Таким образом, этот ряд охватывает тот же период, что и данные SBBI, использованные Бенгеном (1994), но с продлением до настоящего времени. Уже в 1930-х годах активы крупнейших взаимных фондов превышали $100 млн. – этого было достаточно для реинвестирования дивидендов пропорционально капитализации и достаточно для оплаты самых низких комиссионных расходов из всех возможных. Что касается ребалансировки, возможность вывода средств без уплаты комиссий является характерной чертой открытых взаимных фондов с момента их появления в 1924 г. (Bullock 1959; Fink 2011).
В отношении показателей доходности этих взаимных фондов не возникает вопросов о внешней достоверности. После принятия Investment Company Act в 1940 г. законодательство обязало отражать доходность уже за вычетом всех затрат. Таким образом, исторические доходности взаимных фондов отражают результаты, которые инвесторы могли бы получить в реальных условиях, а не в рамках лабораторного моделирования. В следующем разделе показано, как «Правило 4%» не оправдало бы ожиданий этих инвесторов.
Несостоятельность «Правила 4%» при использовании сбалансированных фондов
Маккуори (2023) сформировал два ряда данных по паевым фондам: один для фондов акций, другой – для сбалансированных фондов. Последние изначально (с 1930-х годов) придерживались распределения активов в пропорции 50/50 (акции/облигации), а в 1950-х годах перешли к соотношению 60/40. (7) Таким образом, индекс сбалансированных фондов сопоставим с базовым сценарием Бенгена и рассматривается в первую очередь. Сбалансированный фонд представляет собой комплексное инвестиционное решение, не требующее от инвестора ручной ребалансировки портфеля; кроме того, начиная с 1960-х годов, инвесторы получили возможность выбирать автоматическое реинвестирование дивидендов и купонов, что дополнительно повышает достоверность результатов. Другие категории фондов будут рассмотрены позже, при анализе условий, приводящих к неудаче стратегий с фиксированной нормой изъятия средств.
На Рисунке 1, построенном по методике Бенгена, показано, что «Правило 4%» оказывалось под угрозой лишь в двух периодах: в конце 1930-х и в 1960-х годах. В остальное время, согласно лабораторным данным, оно обеспечивало бы возможность изъятия средств на протяжении более чем 50 лет. Предварительные тесты со сбалансированными фондами показали, что портфель стоимостью $1 млн., из которого средства изымались бы по «Правилу 4%», с трудом пережил бы глубокий спад 1937 г., когда, по данным SBBI, рынок акций упал на 35%. (8)
В связи с этим на Рисунке 2 представлены результаты тестирования только для 1960-х годов. Рассматривались два аспекта внешней достоверности. В 1960-х годах все крупные сбалансированные паевые фонды взимали комиссии за покупку паев; эта практика существовала с самого начала их деятельности в 1920-х годах. В базе данных учтена средневзвешенная комиссия за покупку паев, составлявшая в то время около 7% (или чуть выше); эта сумма вычиталась из начальных инвестиций в размере $10’000, что позволило получить результаты, отображенные на Рисунке 2 темно-бордовыми столбцами. Эти данные актуальны для инвестора, вложившего всю сумму единовременно при выходе на пенсию в 1960-х годах.
С другой стороны, все фонды с комиссией за покупку снижали ее размер при крупных вложениях – вплоть до 2% – 3% для сумм свыше $100’000. Кроме того, мелкий инвестор, формировавший капитал на протяжении десятилетий, не платил бы комиссию за прирост стоимости активов внутри фонда, поэтому вычет полной суммы комиссии в данном случае представляется спорным. Наконец, в настоящее время фонды с комиссией за покупку встречаются редко. Оранжевые столбцы демонстрируют результаты без учета этой комиссии.
Рисунок 2. Несостоятельность «Правила 4%» в 1960-е годы в реальных условиях

Y: Количество лет, в течение которых осуществлялись выплаты
■ Данные Бенгена; ■ Сбалансированный фонд; ■ Сбалансированный фонд с комиссией за покупку
Источник: расчеты автора.
Как видно из Рисунка 2, для начала 1960-х годов «Правило 4%» для инвесторов в реальных условиях (вне лабораторной модели) раз за разом оказывалось несостоятельным. С учетом комиссии за покупку средства у американского инвестора закончились бы при любой дате начала выплат в период с 1962 по 1969 гг. включительно. Если не учитывать комиссию, «Правило 4%» не сработало бы в пяти случаях. Худшим годом для начала выплат стал 1966-й. Без учета комиссии у 65-летнего пенсионера, начавшего получать выплаты в этом году, деньги закончились бы в 88 лет; с учетом комиссии средства были бы исчерпаны к 85 годам.
Причины неудачи
Несостоятельность «Правила 4%» для инвесторов США в реальных условиях вызывает следующие вопросы:
- Что отличало показатели доходности активов в 1960-х годах? Почему неудачи группировались по датам начала выплат именно здесь и нигде больше?
- Как два соседних года начала выплат – например, 1969 и 1970 гг. – могли привести к столь разным результатам, если последовательности доходности активов для них идентичны, за исключением сдвига на один год?
- Могло ли иное распределение активов предотвратить или хотя бы смягчить неудачи, наблюдавшиеся в 1960-х годах, по сравнению с моделью 60/40, которую использовали сбалансированные фонды тех времен?
На Рисунке 1 представлено 50 дат начала периода. При использовании консервативного подхода – без учета комиссий за покупку паев, но с опорой на реальные показатели взаимных фондов – «Правило 4%» сработало бы успешно в 45 случаях и привело бы к неудаче в пяти. Тем не менее, эти случаи неудач весьма показательны: ведь по историческим данным США на тот момент предполагалось, что «Правило 4%» будет безотказным. Вряд ли пенсионеров, у которых закончились деньги в возрасте за 80 лет (несмотря на следование «Правилу 4%»), утешит тот факт, что вероятность успеха составляла девять к десяти.
Тем не менее, редкая последовательность доходностей активов, встречающаяся лишь в одном случае из десяти, должна чем-то отличаться от остальных. Обратите внимание: выход на пенсию в январе 1930 года – через три месяца после начала биржевого краха 1929 г., когда акции уже упали на 25%, а впереди их ждало падение еще на 75%, – не привел к неудаче для инвесторов со сбалансированным портфелем (ни в лабораторных расчетах Бенгена, ни в реальных сбалансированных фондах с комиссией за покупку). Аналогичным образом, выход на пенсию в 1970 г., как раз перед периодом высокой инфляции 1970-х годов, также не привел к неудаче. (9)
…в 1960-х годах «Правило 4%» раз за разом подводило бы инвесторов. При наличии комиссии за покупку средства американского инвестора были бы полностью исчерпаны при любой дате начала выплат в период с 1962 по 1969 гг. включительно.
Эти примеры показывают, что фиксированная ставка изъятия средств (например, 4% в реальном выражении) не делает капитал уязвимым перед внезапным и резким обвалом рынка и позволяет выдерживать довольно высокую инфляцию, сохраняющуюся в течение десяти или более лет после выхода на пенсию. Чтобы столкнуться с результатами, выпавшими на долю инвесторов, вышедших на пенсию в 1960-х годах, требуется более специфический набор обстоятельств.
Чтобы стратегия с фиксированной нормой изъятия потерпела неудачу (как это произошло с «Правилом 4%» в 1960-х годах), последовательность доходностей должна характеризоваться следующими признаками:
(1) низкая реальная доходность портфеля,
(2) начало такого периода вскоре после выхода на пенсию и
(3) достаточная продолжительность такого периода.
Выход на пенсию после 1929 г. не стал проблемой, поскольку спад быстро сменился ростом, а в течение самого периода падения негативный эффект сглаживался сильной дефляцией. Выход на пенсию в 1970 г. также не создал трудностей: после «медвежьего» рынка 1973 – 1974 гг., и несмотря на высокую инфляцию, акции вновь начали приносить реальную доходность, а несколько позже к ним присоединились и облигации.
В следующем разделе эти условия, приводящие к неудаче стратегии, сформулированы в более общем виде.
Феномен критической точки
Любая фиксированная норма изъятия средств, применяемая к капиталу, растущему по экспоненте (благодаря сложному проценту), и корректируемая с учетом инфляции (которая сама по себе растет по экспоненте), подвержена риску экспоненциального истощения. Если доходность оказывается значительно ниже определенного уровня в течение достаточно длительного времени, остаток средств неизбежно обнулится до истечения 30 лет, что означает невыполнение критерия Бенгена. В качестве наглядного примера можно привести ипотечный кредит: экспоненциальное истощение долга объясняет, почему его можно погасить по конечному графику амортизации. Ежемесячный платеж, превышающий начальные проценты по кредиту всего на несколько долларов, неизбежно приводит к полному погашению долга 360 месяцев спустя.
Ситуация с изъятием средств из инвестиционного портфеля сложнее, но принцип тот же. Если бы пенсионер имел доступ к бессрочной пенсии (аннуитету, который выплачивается бессрочно, обеспечивая выплаты в течение неограниченного срока с реальной доходностью 4,0% годовых), то он мог бы бесконечно долго снимать средства в размере 4% от капитала (с поправкой на инфляцию) в конце каждого года. (10) Однако при любой норме изъятия свыше 4,0% средства в конечном итоге были бы исчерпаны – подобно тому, как происходит погашение ипотечного кредита.
Теперь рассмотрим ситуацию, когда ставка, по бессрочному договору ниже 4,0%, а изъятия составляют 4%. На Рисунке 3 показано, как различная величина дефицита доходности влияет на продолжительность периода выплат. Если реальная доходность ниже целевого уровня всего на 50 базисных пунктов (б.п.) и составляет 3,50%, срок возможных выплат существенно сокращается, но все же превышает 60 лет. При более значительном отставании доходности (на 100 б.п.) срок сокращается еще сильнее, однако средств все равно хватает на период более типичной продолжительность жизни на пенсии. Если же доходность ниже целевой на 200 б.п. (то есть реальная доходность составляет 2,0% при изъятиях в 4%), ситуация приближается к критической: средств хватает лишь на 35 лет. Увеличение разрыва еще на 100 б.п. приводит к исчерпанию капитала: при реальной доходности инструмента в 1% средства закончатся через 29 лет.
Рисунок 3. Идеализированная модель того, как снижение реальной доходности может привести к преждевременному исчерпанию средств

X: Срок выплат; Y: Стоимость портфеля после изъятия средств
— Отставание на 50 б.п.; — Отставание на 100 б.п. / 3% реальной доходности; — Отставание на 200 б.п. (2%); — Отставание на 300 б.п. (1%)
Именно поэтому «Правило 4%» демонстрировало успешные результаты в ходе моделирования, проведенного Бенгеном на основе данных 1960-х годов, хотя на практике – при использовании реальных показателей доходности взаимных фондов того периода – оно бы не сработало. Бенген и его читатели не знали, что реальная доходность сбалансированного портфеля в 1960-х годах была очень близка к критической точке. Небольшой разницы в доходности для серии взаимных фондов по сравнению с данными SBBI (не учитывающими издержки) оказалось достаточно, чтобы «Правило 4%» перестало работать.
В рассмотренных выше теоретических примерах до сих пор не упоминались две важные особенности эффективности портфеля. Во-первых, доходность активов подвержена колебаниям, а во-вторых, эти колебания распределены во времени в определенном порядке. Последний фактор важен, поскольку арифметическая операция, включающая сокращение с последующим умножением, не является коммутативной: порядок этих операций важен. Если периоды низкой доходности приходятся на начало срока, то при изъятии фиксированной суммы средств (в реальном выражении) хватит на меньшее количество лет, чем в случае, когда низкая доходность наблюдается на более позднем этапе. Даже если средняя доходность портфеля кажется адекватной (то есть не оказывается ниже уровня, показанного на Рисунке 3), при высокой волатильности или неблагоприятном распределении показателей во времени все равно может произойти преждевременное экспоненциальное истощение капитала.
Рисунок 4 иллюстрирует, как преждевременного экспоненциального истощения зависит от достижения критической точки. Синяя линия отражает результаты нового сбалансированного фонда для инвестора, вышедшего на пенсию в 1970 году: этот портфель сохранил устойчивость даже после 30 лет изъятия средств в размере 4% от капитала. Темно-бордовая линия показывает результаты того же фонда для случая выхода на пенсию годом ранее – в 1969 году.
Согласно Рисунку 4, при использовании «Правила 4%» этот портфель был полностью исчерпан через 25 лет. Светло-зеленая линия отражает результаты портфеля (на основе данных Бенгена) для случая выхода на пенсию в 1969 г.; такой портфель позволял осуществлять выплаты в течение 39 лет, что с запасом превышает 30-летний критерий. Кружком отмечен конец 1981 г. – момент начала мощного роста («бума») на рынках акций и облигаций 1980-х и 1990-х годов.
Рисунок 4. Критическая точка при выходе на пенсию в 1969 или 1970 гг.

Y: Реальная стоимость портфеля после изъятия средств
■ Дефицит средств (сбалансированный фонд с 1969 г.),
— старт в 1970 г. (новый индекс); — старт в 1969 г. (новый индекс); — старт в 1969 г. (портфель Бенгена)
Источник: расчеты автора
Если сначала провести сравнение с 1969 годом, то оранжевые столбики внизу Рисунка 4 показывают превышение или отставание доходности нового индекса сбалансированного фонда по сравнению с портфелем Бенгена. За 30-летний период (по 1998 г. включительно) средняя (арифметическая) доходность индекса сбалансированного фонда превышала доходность портфеля Бенгена лишь на 0,15% годовых. Однако все четыре случая существенного отставания – когда годовая доходность оказывалась ниже на 4 – 8% – пришлись на первые шесть лет. К моменту разворота рынков после 1981 г. портфель Бенгена потерял 64% своей первоначальной стоимости в реальном выражении. Продолжающиеся выплаты в размере $400 (в реальном исчислении) составляли на тот момент 11% от стоимости портфеля. Портфель сбалансированного фонда, в свою очередь, потерял 76% своей реальной первоначальной стоимости. Выплаты в размере $400 (в реальном исчислении) составляли уже почти 17% от того, что оставалось.
Мощного роста рынков в 1980-х и 1990-х годах оказалось достаточно для обеспечения выплат в размере 10 – 11% от стоимости портфеля Бенгена в последующие годы. Однако даже этот бум не смог покрыть изъятия средств в размере 17 – 20%, которые требовалось производить из сбалансированного портфеля фонда. Критическая точка была достигнута через 13 лет – еще до того, как начался бум.
Далее, синяя и темно-бордовая линии позволяют сравнить влияние выбора момента выхода на пенсию (в 1970 г. по сравнению с 1969 г. – на год раньше) на основе новых данных по взаимным фондам. За исключением доходности в первый год, оба пенсионера получают одинаковую доходность, а синяя и темно-бордовая линии идут строго параллельно вплоть до прохождения критической точки. Однако пенсионер, вышедший на пенсию в 1969 г., понес номинальный убыток в 8,58% в том же году; с учетом инфляции в 6% это означало реальную доходность минус 14%, из которой следовало вычесть $424 (сумма, отражающая ту же 6-процентную инфляцию). Таким образом, уже через год пенсионер 1969 г. столкнулся со значительным сокращением капитала: в реальном выражении у него осталось лишь $8’200, тогда как пенсионер 1970 г. начинает этот год с $10’000. Как и в случае с портфелем Бенгена, к 1981 г. капитал пенсионера 1970 года снизился лишь примерно на 60%; при этом номинальная сумма изъятий у него всегда была на 6% меньше, чем у пенсионера 1969 г., поскольку он избежал инфляционного скачка 1969 г.. В результате пенсионер 1970 г. избегает критической точки истощения капитала.
Основываясь на этих сравнениях реальных данных, полезно вернуться в лабораторию, чтобы подробнее изучить факторы, приводящие к преждевременному экспоненциальному истощению капитала. Рассмотрим ряд показателей доходности, использованный Бенгеном для сценария выхода на пенсию в 1966 г. – худшего случая в его анализе (как и в данной работе), при котором средств хватало лишь на 34 года выплат. Мы рассмотрим три варианта модификации рядов доходностей SBBI, чтобы попытаться спровоцировать ситуацию, в которой «Правило 4%» перестает работать.
Прежде всего, из каждого из 30 показателей годовой доходности за период с 1966 по 1995 гг. вычиталась постоянная величина. (12) Это снижает реальную доходность, но оставляет неизменными стандартное отклонение и последовательность показателей доходности. Выяснилось, что для исчерпания капитала к концу 30-го года (точнее, через 29 лет и 10 месяцев) необходимо было вычесть из доходности 33 базисных пункта. Для сравнения: реальная среднегодовая доходность за эти 30 лет составляла 4,18% (согласно данным SBBI); после вычета она снизилась до 3,86% (13). Вот почему финансовый консультант не может полагаться на фиксированные нормы изъятия средств: нельзя исключать вероятность того, что в будущем средняя доходность окажется всего на 33 базисных пункта ниже, чем в «лабораторной» модели Бенгена, основанной на данных за 1966 – 1995 гг. Иными словами, если бы Бенген учел в своей модели комиссию (например, 0,50% от объема активов под управлением), ему пришлось бы признать, что «Правило 4%» не сработало бы для клиентов, которые пользовались услугами такого консультанта в 1960-х годах (14).
В ходе второго теста к 15 самым высоким показателям доходности за рассматриваемый период прибавлялась определенная величина, а из 15 самых низких – вычиталась. Это увеличивало волатильность ряда, не меняя при этом ни среднего арифметического значения, ни последовательности данных. Добавление (или вычитание) 2,0% было достаточно для исчерпания капитала примерно через 29,7 года (вместо 34 лет до внесения изменений). Стандартное отклонение исходного портфеля Бенгена составляло 9,99%; после корректировок оно возросло до 11,66%, и этого было достаточно для достижения критической точки.
В рамках эксперимента по изменению последовательности доходности худший годовой показатель (за 1974 г.) был перенесен на первое место, а ряд показателей за 1966 – 1973 гг. был сдвинут вперед, чтобы заполнить образовавшийся пробел. Одно лишь это изменение сократило количество лет, в течение которых капитал оставался неисчерпанным, с 34 до чуть менее 29. Если же перенести на 1966 год и худший показатель инфляции (за 1979 год), то этот срок сокращался еще сильнее – до 26 лет. Подобные незначительные изменения в последовательности доходности не влияют на среднее арифметическое значение или дисперсию, однако оказывают существенное воздействие на продолжительность периода выплат. (15)
Подводя итог, можно сказать, что успех любой стратегии с фиксированной нормой изъятия средств (например, 4% в лабораторном исследовании Бенгена) весьма уязвим. Небольшое снижение доходности – всего на несколько десятков базисных пунктов – может превратить успех в неудачу. Если сравнить два ряда данных с одинаковой средней арифметической доходностью, но разным стандартным отклонением (например, 12% вместо 10%), то даже такое небольшое различие может привести к неудаче в случае с более волатильным активом. Аналогичный результат может дать и незначительное, но неблагоприятное изменение порядка следования показателей доходности. Как уже отмечалось ранее, именно поэтому ведущие специалисты в области финансового планирования переходят к гибким системам определения норм изъятия средств. По этой же причине фиксированная ставка, которая успешно применялась на протяжении десятилетий рыночной истории на примере конкретного рынка и столетия (США в XX веке), не дает достаточных оснований полагать, что успех сохранится и в будущем.
Могло ли распределение активов спасти «Правило 4%»?
Сбалансированные взаимные фонды, использованные в новой серии расчетов, не были индексными фондами на основе определенного сочетания акций и облигаций. Фактическая структура портфеля со временем менялась как внутри отдельных фондов, так и между ними. Так, фонд Wellington – один из крупнейших в этой категории – в районе 1970 г. допустил серьезные ошибки при выборе моментов для входа на рынок и выхода из него, о чем впоследствии рассказывал Джон Богл (2019). Любой из этих фондов с активным управлением в любой момент мог принять неудачное решение относительно доли акций в портфеле, выбора конкретных акций, кредитного качества облигаций или их дюрации. В этом смысле результаты проведенных ранее анализов не обладают внутренней достоверностью, если рассматривать их как проверку того, могла ли определенная комбинация акций и облигаций неизменно обеспечивать возможность изъятия средств в размере 4% от капитала в условиях США.
К счастью, новая база данных по взаимным фондам содержит отдельные ряды показателей для фондов акций и фондов инструментов с фиксированным доходом. На их основе можно сформировать любую желаемую комбинацию активов и поддерживать ее структуру посредством регулярной ребалансировки. В данном разделе рассматриваются два примечательных вида распределения активов. Сочетание 60/40 стало эталоном для сбалансированных фондов после того, как его преимущества обосновал Питер Бернстайн (2002 г.). Совсем недавно компания Vanguard выбрала пропорцию 30/70 для своего пенсионного фонда. Все фонды Vanguard с целевой датой выхода на пенсию (target-date funds) через семь лет после наступления этой даты преобразуются в фонд пенсионного дохода. Предполагается, что инвесторы, которые к тому моменту, вероятно, уже начнут получать обязательные минимальные выплаты, будут удерживать этот фонд с распределением активов 30/70 до конца жизни. (16) Иными словами, крупнейший поставщик фондов с целевой датой выхода на пенсию – инструментов, которые, согласно законодательству, теперь являются вариантом инвестирования по умолчанию в корпоративных пенсионных планах – счел распределение 30/70 наилучшим и наиболее универсальным решением для пенсионеров, расходующих накопленные средства.
В представленном ниже историческом анализе рассматриваются эти две комбинации наряду с двумя «чистыми» вариантами: портфелем, состоящим исключительно из акций, и портфелем, состоящим только из инструментов с фиксированным доходом. Согласно общепринятому мнению, высокая волатильность портфеля, полностью состоящего из акций, на этапе расходования средств (после выхода на пенсию) слишком часто приводит к неудаче – преждевременному экспоненциальному исчерпанию капитала. Общепринятая точка зрения также гласит, что 100% капитала в инструментах с фиксированным доходом не обеспечивает достаточной доходности, чтобы противостоять всплескам инфляции. Однако не существует единого мнения о том, какой вариант распределения – 30/70 или 60/40 – надежнее обеспечивает возможность фиксированной нормы изъятия средств (например, 4%) в различных рыночных условиях, наблюдавшихся в прошлом.
Многие пенсионеры полагают, что их портфели будут надежнее, если доля акций в них сокращена вдвое – до 30% вместо 60%. Вероятно, это верно, если риск определяется узко, в терминах стандартного отклонения. Однако вопрос о том, какая структура активов – консервативная или умеренная – показала бы себя лучше в суровых условиях выхода на пенсию в 1960-х годах (или в совершенно иных обстоятельствах 1930-х годов), требует эмпирической проверки. Также интересно сравнить результаты портфеля, полностью состоящего из акций, с результатами портфеля, где все средства вложены в инструменты с фиксированным доходом. В последние три-четыре десятилетия большинство экспертов исходили из того, что при удачном моменте выхода на пенсию более высокая доля акций обеспечивает больший потенциал роста капитала – то есть оставляет больше средств для передачи наследникам. Проблема, разумеется, возникает тогда, когда момент выхода на пенсию оказывается неудачным. Обеспечивал ли портфель с соотношением активов 60/40 (акции/облигации) более устойчивое изъятие средств в размере 4% по сравнению с портфелем, полностью состоящим из акций, как в удачные, так и в неудачные периоды начала пенсионного периода? Или для достижения успеха было необходимо снизить долю акций до 30%? Или даже такой консервативный портфель иногда подводил?
Если бы ни один из вариантов распределения активов не позволил поддерживать изъятие средств на уровне 4% ежегодно в течение этих сложных периодов, это лишний раз доказало бы, что ни одна фиксированная ставка изъятия не может считаться безопасной.
Распределение активов и «Правило 4%»
Рассматривались четыре варианта распределения активов:
- 100% средств в портфеле крупных взаимных фондов акций (согласно данным Маккуорри (2023)).
- 60% средств в портфеле крупных фондов акций и 40% на сберегательном депозите.
- 30% средств в портфеле крупных фондов акций и 70% на сберегательном депозите.
- 100% средств на сберегательном депозите. (17)
Комиссии за покупку паев игнорируются, поскольку они не применимы к сберегательным депозитам; их включение исказило бы результаты, смешав влияние структуры активов и комиссионных сборов. В работе Маккуори (2023) сберегательный депозит использован в качестве инструмента с фиксированным доходом – опять же, для обеспечения внешней достоверности: рядовой инвестор не смог бы проводить ребалансировку небольших сумм, покупая или продавая казначейские облигации, стоимость по $1’000. В любом случае, динамика доходности сберегательного депозита достаточно точно повторяла динамику индекса среднесрочных Казначейских облигаций (с учетом издержек).
Были проанализированы все даты начала выхода на пенсию в период с 1926 по 1975 гг., однако, как можно предположить, глядя на Рисунок 1, для данного раздела достаточно рассмотреть лишь случаи выхода на пенсию в 1930-х и 1960-х годах. Эти сложные десятилетия наглядно демонстрируют сравнительный успех и неудачу четырех рассмотренных вариантов распределения активов. В следующем разделе будет проанализирован наиболее трудный сценарий начала выхода на пенсию в последнее время – в январе 2000 г. (Finke и др., 2013); результат которого пока неизвестен, но можно сделать определенные прогнозы.
В Таблице 1 приведено количество случаев исчерпания капитала (неудач) для каждого из четырех вариантов распределения активов, а также худший результат с точки зрения продолжительности выплат для каждого из двух тестовых периодов. В таблице также показано количество случаев, которые можно назвать впечатляющими успехами: когда выбранная стратегия позволяла осуществлять изъятия в размере 4% в течение 50 лет и более. Данные таблицы ясно показывают, что в некоторых случаях все стратегии распределения активов потерпели бы неудачу. Также видно, что выход на пенсию в 1960-х годах стал гораздо более суровым испытанием для стратегии с фиксированной нормой изъятия 4%, чем выход на пенсию в 1930-х годах, поскольку в более поздний период каждое распределение чаще терпело неудачу.
Таблица 1. Частота случаев исчерпания капитала: более агрессивные и более консервативные распределения

Столбцы:
Распределение | 1930 – 1939: / < 30 лет (худшие случаи) | 50+ лет | 1961 – 1970: / < 30 лет (худшие случаи) | 50+ лет
Строки:
100% акций | 60% акций / 40% облигаций | 30% акций / 70% облигаций | 100 инструменты с фиксированным доходом
Примечание. В Таблице 1 использованы данные по взаимным фондам акций и сберегательным депозитам из работы Маккуорри (2023) без учета комиссий за покупку. Цифры в скобках указывают (в годах) минимальную продолжительность периода, в течение которого можно было поддерживать изъятие средств в размере 4% от капитала. Сумма значений в строках может не равняться 10, поскольку случаи умеренного успеха – изъятие средств продолжалось от 30 до 50 лет (но не более) – в таблицу не включены.
Обвал рынка 1929 г. служит эталонным примером, демонстрирующим преимущества разбавления портфеля, состоящего исключительно из акций, облигациями для снижения риска просадки; а также примером риска последовательности доходности. Принято считать, что в данной ситуации более эффективным окажется либо портфель с распределением активов 30/70, либо даже портфель, полностью состоящий из инструментов с фиксированным доходом.
Однако результаты опровергают это предположение. Портфель, на 100% состоящий из инструментов с фиксированным доходом, показал наихудшие результаты в 1930-х годах; портфель с распределением 60/40 превзошел более консервативное соотношение 30/70, а портфель, состоящий только из акций, занял второе место по доходности.
Обвал рынка 1929 г. стал, по сути, самым катастрофическим падением фондового рынка в истории США: в нижней точке реальная просадка составила от 75 до 85% в зависимости от используемого показателя. Однако портфель только из акций оказался несостоятельным лишь однажды за это десятилетие – в случае выхода на пенсию сразу после первоначального обвала рынка, в январе 1930 г.. Важно понимать причины этого. Бенген (1994) отмечал, как дефляция в начале 1930-х годов благоприятно сказывалась на всех вариантах распределения активов: первоначальная сумма изъятия в размере $4,00 на каждые $100 капитала вскоре снизилась до $3,07 и не превышала отметку в $4,00 на протяжении последующих 12 лет. В то же время, столь успешные (в сравнительном плане) результаты портфеля только из акций объясняются также кратковременностью спада – каким бы глубоким он ни был – и быстротой последующего восстановления. В период с июня 1932 г. (примерная «нижняя точка» рынка) по июнь 1933 г. индекс доходности акций SBBI вырос на 163%. Для тех, кто вышел на пенсию в 1930 г., этот рост произошел слишком поздно, однако пенсионеры, завершившие карьеру годом позже (в 1931 г.), могли позволить себе изъятия на уровне 4% в течение более чем 50 лет; аналогичная ситуация наблюдалась и для большинства других дат выхода на пенсию.
Обвал рынка 1929 г. стал, по сути, худшим крахом фондового рынка в истории США: в нижней точке реальное снижение составило 75 – 85% в зависимости от используемого показателя.
Худшие результаты после обвала 1929 г. показал портфель, на 100% состоящий из инструментов с фиксированным доходом, поскольку к 1935 г. процентная ставка по сбережениям упала до 2,5% и оставалась на этом уровне в течение десятилетий, даже в 1940-х годах, во время и после Второй мировой войны, когда инфляция достигала двузначных значений.
Если рассматривать 1960-е годы, то все варианты распределения активов неоднократно оказывались несостоятельными. Никакие меры не помогали. На Рисунке 5 показаны масштабы дефицита средств на протяжении этого десятилетия. Трудности, с которыми сталкивались пенсионеры в 1960-х годах, давно понятны. Инфляция была слишком высокой в течение длительного времени, и как акции, так и облигации испытывали продолжительный период низкой реальной доходности. Сочетание акций и облигаций в различных пропорциях не позволило решить проблему низкой реальной доходности обоих видов активов.
Анализируя четыре рассмотренных варианта распределения активов, можно подтвердить обоснованность опасений по поводу размещения всех пенсионных сбережений исключительно в инструменты с фиксированным доходом. Исторически сложилось так, что реальная доходность абсолютно надежных инвестиций оказывалась недостаточной для обеспечения изъятия средств в размере 4% от капитала (с поправкой на инфляцию) на протяжении всего пенсионного периода (см. Рисунок 3). Также подтвердилась уверенность Питера Бернстайна в эффективности стратегии распределения активов в пропорции 60/40. Этот вариант показал лучшие или вторые по результативности показатели с точки зрения риска исчерпания капитала в обоих рассматриваемых периодах, а возникавшие сбои были примерно столь же незначительны, как и при использовании других стратегий. Удивительно, но стратегия 30/70 не оправдала ожиданий: предполагалось, что она покажет себя лучше более агрессивных стратегий в периоды рыночных потрясений. Несмотря на преимущества диверсификации при сочетании акций и облигаций и снижение волатильности за счет высокой доли облигаций, в этом сочетании слишком высокая доля направлена в низкодоходный активу с фиксированным доходом, который подвержен инфляции.
Рисунок 5. Результаты различных стратегий распределения при выходе на пенсию в 1960-х годах
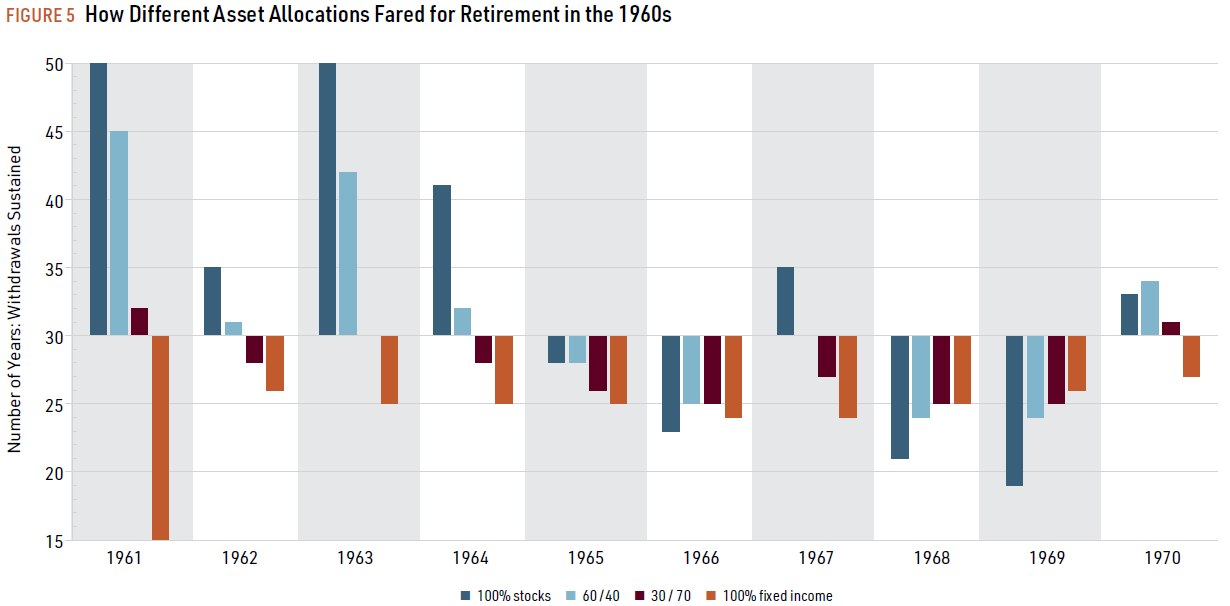
■ 100% акций; ■ 60/40; ■ 30/70; ■ 100% активы с фиксированной доходностью
Выход на пенсию в январе 2000 г.
Авторы работы Finke и др. (2013), опубликованной примерно через 10 лет после пика экономического бума 1990-х годов, имели веские основания усомниться в том, что «Правило 4%» выдержит это новое испытание. В период 2000 – 2002 гг. котировки акций снизились; после слабого восстановления последовал новый резкий обвал в 2007 – 2008 гг., и лишь в марте 2009 г. рынок достиг «дна». Кроме того, в годы, последовавшие за публикацией исследования Finke и др. (2013), доходность среднесрочных Казначейских облигаций неуклонно снижалась, опустившись ниже 1%. На фоне многолетнего падения рынка акций и низкой доходности облигаций скептицизм по отношению к «Правилу 4%» вновь стал вполне уместен.
Располагая данными еще за двенадцать лет, можно определить, способны ли варианты распределения активов, протестированные на исторических данных 1930-х и 1960-х годов, обеспечить финансирование пенсионных выплат в течение 30 лет для тех, кто вышел на пенсию в январе 2000 г.
Анализ успешности пенсионных выплат для вышедших на пенсию в 2000 г. имеет три дополнительных преимущества.
Во-первых, эти события произошли совсем недавно. Период после 2000 г. нельзя списать со счетов как «слишком давний» или сослаться на то, что «обстоятельства были совсем иными».
Во-вторых, к 2000 г. инвестиционные технологии шагнули далеко вперед. Самым значимым достижением стало появление индексных фондов, созданных Джоном Боглом и другими. Доходности индексного фонда Vanguard 500 – это не лабораторные данные, а фактическая доходность (с учетом реинвестирования дивидендов), доступная рядовым инвесторам. Аналогичным образом, к 2000 г. стало возможным приобрести фонд среднесрочных Казначейских облигаций и получать доходность (за вычетом издержек), обеспеченную полной гарантией Министерства финансов США. Такие фонды не взимают ни комиссию за покупку, ни комиссию за обмен паев; ребалансировка может проводиться с высокой точностью и не влечет за собой дополнительных расходов.
Третьим преимуществом является доступность активов, отличных от акций и среднесрочных Казначейских облигаций; прежде всего, речь идет о разнообразных инструментах с крайне низким уровнем риска, таких как фонды денежного рынка, инвестирующие в Казначейские обязательства (Treasury money market funds). Владение паями таких фондов фактически равносильно владению Казначейскими векселями, но без порога минимальных инвестиций в $10’000. Кроме того, появились фонды акций иностранных компаний. В связи с этим Anarkulova и др. (2023), опираясь на результаты моделирования и обширные исторические данные, пришли к выводу, что инвесторам вообще нет необходимости разбавлять портфели акций инструментами с фиксированным доходом; для успешного накопления и последующего расходования капитала достаточно сочетания индексов акций внутреннего и международного рынков. Их выводы, как и выводы Бенгена, были получены в лабораторных условиях; однако показатели фондов за период после 2000 г. позволяют оценить эффективность международной диверсификации для американского инвестора в реальных условиях, с учетом сопутствующих издержек.
В Таблице 2, Панель A представлены результаты для четырех вариантов распределения активов, рассмотренных ранее в Таблице 1; расчеты выполнены на основе доходности фондов за период с 2000 по 2024 гг. (в общей сложности 25 лет). В Таблице 2, Панель B приведены дополнительные активы и их комбинации, которые ранее были недоступны для анализа. Ключевым показателем для оценки этих вариантов распределений на 25-летний период является прогнозируемое количество дополнительных лет, в течение которых можно продолжать вывод средств. Этот показатель представляет собой приблизительную оценку, рассчитанную максимально просто: остаток средств на конец 2024 г. делится на сумму, запланированную к снятию в 2025 г. и прибавляется к уже прошедшим 25 годам, что позволяет спрогнозировать, будет ли выполнен установленный Бенгеном 30-летний норматив к концу 2029 г.
Рассматривая данные Панели A Таблицы 2, можно отметить, что все четыре комбинации активов демонстрируют результаты, позволяющие рассчитывать на выполнение 30-летнего норматива. Единственный вариант распределения, сопряженный с некоторым риском неудачи – портфель из 100% акций. При нулевой реальной доходности в течение следующих пяти лет средств хватит еще на 4,8 лет выплат, что является пограничным случаем. Любые реальные убытки по акциям в этот период поставят успех под угрозу, и, наоборот, любой дальнейший рост может предотвратить неудачу.
Таблица 2. Как различные сочетания фондов обеспечивали выход на пенсию в 2000 году
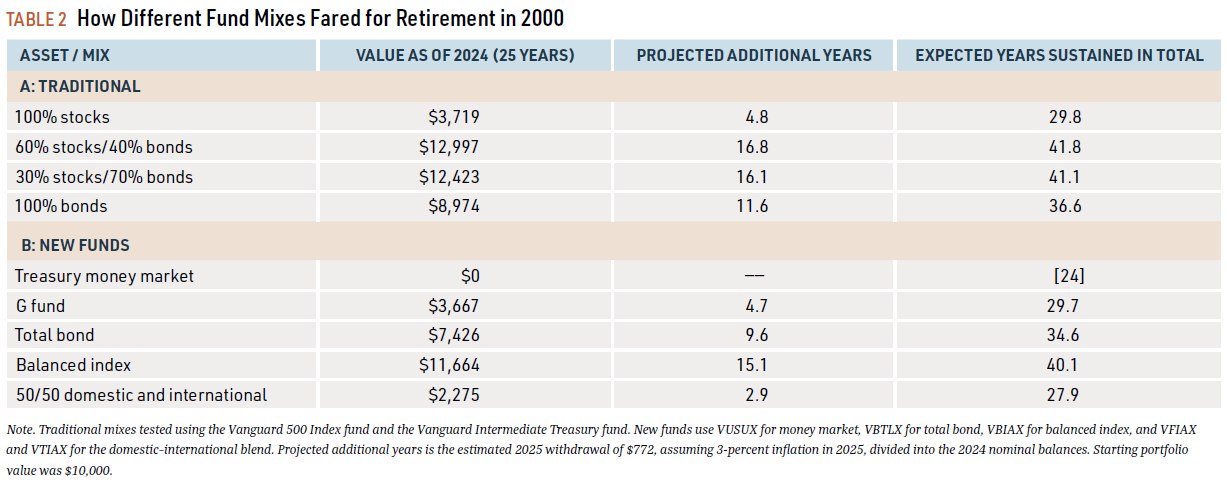
Столбцы:
Активы / Сочетание | Значение на 2024 г. (25 лет) | Прогноз дополнительных лет | Ожидаемый общий срок выплат
Строки:
Панель А: Традиционные: 100% акций | 60% акций/40% облигаций | 30% акций/70% облигаций | 100% облигаций
Панель B: Новые фонды: Фонд денежного рынка | Фонд G | Фонд широкого рынка облигаций | Сбалансированный индексный фонд | 50/50 внутренний и международный рынки акций
Примечание. Традиционные комбинации тестировались с использованием фонда Vanguard 500 Index и фонда Vanguard Intermediate Treasury (среднесрочные казначейские облигации). Для новых фондов использовались: VUSUX (денежный рынок), VBTLX (облигации широкого рынка), VBIAX (сбалансированный индексный фонд), а также VFIAX и VTIAX (комбинация внутреннего и международного рынков). Показатель «прогноз дополнительных лет» рассчитан путем деления остатка средств на 2024 г. на сумму предполагаемой выплаты в 2025 г. ($772 доллара, с учетом инфляции 3% в 2025 г.). Начальная стоимость портфеля $10’000.
Портфель, на 100% состоящий из среднесрочных казначейских облигаций, показал себя в этот период гораздо лучше, чем аналогичный «безопасный» актив в 1930-х и 1960-х годах (21): ожидаемый срок выплат составил 36 лет. Комбинации 60/40 и 30/70 (акции и среднесрочные Казначейские облигации) оказались наиболее успешными: каждая из них обеспечивала выплаты более чем на 41 год. Причина, по которой диверсификация между акциями и облигациями оказалась столь эффективной для пенсионера, вышедшего на пенсию в 2000 г., проста: корреляция между фондом акций и фондом среднесрочных Казначейских облигаций за эти 25 лет составила отрицательные –0,40, что гораздо благоприятнее, чем можно было ожидать (22).
Переходя к Панели B таблицы 2, отметим, что тестируемые новые активы расположены в порядке убывания консервативности. Если начать с эквивалента Казначейских векселей, то такая полностью безопасная стратегия распределения уже дает сбой: средства были исчерпаны в конце 2023 г. – всего через 24 года, – что сопоставимо с динамикой сберегательных вкладов в 1930-х и 1960-х годах (см. Таблицу 1). В 2009 г. доходность Казначейских векселей упала ниже 1,0% (в номинальном выражении) и оставалась ниже 1,0% в течение следующих восьми лет.
Ни один консультант не должен ожидать, что фонд денежного рынка или иной аналог Казначейских векселей позволит поддерживать реальный уровень изъятия средств в размере 4% на протяжении трех десятилетий. Более высокие ожидания – по крайней мере, у некоторых пенсионеров – могут быть связаны с фондом G (G fund), доступным федеральным служащим в рамках программы сбережений Thrift Savings Plan. Доходность этого фонда соответствует средней доходности всех Казначейских обязательств со сроком погашения более четырех лет. Как и в случае с Казначейскими векселями, риск убытков здесь отсутствует. (23) Инвестор получает выгоду от дюрации – средний срок до погашения составляет почти 17 лет, – не подвергаясь риску волатильности, ведущему к убыткам. Однако, как показывает Таблица 2, при 100-процентном вложении средств в фонд G 30-летний критерий может не выполняться. Практически любое снижение реальной доходности в ближайшие пять лет приведет к отставанию от графика. Проблема заключалась в финансовой репрессии, последовавшей за спадом 2007 – 2009 гг., когда номинальная доходность фонда G опустилась до 2,0% и ниже. (24)
Инвестор получает выгоду от дюрации (средний срок до погашения составляет почти 17 лет), не подвергаясь риску волатильности, ведущему к убыткам.
Следующий актив – фонд широкого рынка облигаций, который в настоящее время используется в качестве инструмента с фиксированным доходом в фондах Vanguard с целевой датой выхода на пенсию. (25) Он позволяет инвестору владеть рыночным портфелем внутренних облигаций инвестиционного уровня – это более 10’000 ценных бумаг со сроком погашения более одного года в рыночных пропорциях, объединенных в единый фонд с низкими издержками. (26) Портфель, на 100% состоящий из этого фонда, показал хорошие результаты для пенсионера, вышедшего на пенсию в 2000 г.: средств хватило бы более чем на 34 года. Этот результат хуже, чем у фонда среднесрочных Казначейских облигаций; комбинации 60/40 и 30/70 с использованием фонда широкого рынка облигаций также оказались менее успешными (данные в таблице не приведены). Проблема таких сочетаний, по-видимому, заключается в положительной корреляции фонда широкого рынка облигаций с фондом акций (+0,27) – в отличие от отрицательной корреляции (–0,40) у среднесрочных Казначейских облигаций, – что ограничивает бонус за диверсификацию.
Далее, Vanguard предлагает сбалансированный индексный фонд, который можно рассматривать как воплощение рекомендованного Питером Бернстайном распределения активов в удобном и недорогом формате: 60% – рыночный портфель внутренних акций, 40% – рыночный портфель внутренних облигаций инвестиционного уровня. Этот фонд оказался довольно успешным: средств в нем хватило бы на 40 лет выплат.
Наконец, в нижней строке представлены результаты для портфеля, состоящего на 50% из внутренних и на 50% из международных акций. При таком распределении средств хватило бы менее чем на 28 лет. Причиной неудачи могут служить относительно низкая доходность международных акций (в долларовом выражении) после 2009 г. и их очень высокая корреляция с внутренними акциями (+0,85). (27)
Таким образом, инвестиции, абсолютно надежные в номинальном выражении, в условиях инфляции вряд ли принесут доход, достаточный для поддержания реальной нормы изъятия средств в размере 4%. При резком падении рынка акций финансовая репрессия может привести к столь же резкому снижению доходности абсолютно надежных инструментов. Если актив полностью защищен даже от временных убытков (то есть отсутствует риск дюрации), то при падении ставок невозможно получить прибыль за счет роста стоимости капитала. С другой стороны, активы со средней дюрацией, например, фонды широкого рынка облигаций или Казначейские облигации со средним сроком погашения, могут выигрывать в периоды «бегства в качество» (перетока капитала в надежные активы). Неадекватность абсолютно надежных инструментов для поддержания существенного уровня реальных выплат была показана на практике в трех случаях, когда выход на пенсию пришелся на неудачный момент (с точки зрения инвестора в акции): в 1930-х, 1960-х и 2000-х годах. Консультанты, работающие с крайне осторожными или консервативными клиентами, должны обращать внимание на этот факт: как правило, полностью надежные инструменты с фиксированным доходом не позволяют поддерживать уровень выплат в 4% в реальном выражении.
Дополнительные аспекты применимости модели
Существует еще одна проблема, связанная с фиксированными нормами выплат. Помимо зависимости от точного уровня реальной доходности, волатильности этих доходностей и их последовательности, сроки вывода средств также существенно влияют на устойчивость выплат.
Напомним, что в модели Бенгена выплаты осуществлялись нереалистичным способом, повышавшим шансы на успех: один раз в конце года, уже после того, как доходность за этот год была зачислена на счет портфеля (Horan, 2024). Пенсионеры, планирующие жить за счет средств портфеля, действовали бы иначе: они снимали бы средства со счетов ежемесячно, начиная с 1 января, и продолжали бы делать это первого числа каждого месяца. Первая выплата составляла бы ровно одну двенадцатую от 4% (или 0,3333%) стоимости портфеля на конец предыдущего месяца, а сумма выплаты во втором месяце увеличивалась бы с учетом инфляции за прошедший месяц. Эта процедура обеспечила бы ежемесячный доход с поправкой на инфляцию при заданной годовой норме выплат (в данном случае – 4%).
Таблица 3. Влияние ежемесячных выплат при выходе на пенсию в 2000 г.

Столбцы:
Сочетание активов | Значение через 300 месяцев | Прогноз дополнительных месяцев | Прогноз общего срока в годах
Строки:
100% акции | Сбалансированный индексный фонд | Широкий рынок облигаций | Сбалансированный индексный фонд с комиссией 1% | Широкий рынок облигаций с учетом инфляции плюс 10 б.п. в месяц
Такой более реалистичный подход к выводу средств существенно меняет картину для инвестора в акции, вышедшего на пенсию в 2000 г. Спустя 300 месяцев портфель из акций, оказывается на грани исчерпания, которое наступит еще через 32 месяца или менее чем через 28 лет в общей сложности (см. Таблицу 3), что подтверждает опасения, высказанные в работе Finke и др. (2013). На сбалансированный фонд это повлияет незначительно, а для портфеля только из облигаций эффект практически незаметен: запаса хватит еще примерно на 10 лет, как и прежде. Оглядываясь назад, можно сказать, что разница в последствиях перехода на ежемесячное снятие средств, по-видимому, объясняется различиями в волатильности. Портфель акций с ежемесячным стандартным отклонением в 4,4%, страдает от ежемесячных изъятий, тогда как два других портфеля, с отклонениями 2,8% и 1,2% соответственно, страдают меньше или не страдают вовсе. Это вполне объяснимо, поскольку в конце февраля 2009 г. котировки на рынке акций были значительно ниже, чем в конце 2009 г. Снятие средств в момент резких спадов неизбежно наносит больший ущерб, чем изъятие денег в конце года после некоторого восстановления.
Полученные результаты подтверждают важность сглаживания волатильности на этапе расходования капитала и, как следствие, целесообразность использования сбалансированных инвестиционных портфелей. Однако, чтобы консультант не стал чрезмерно самоуверенным, полагая, что современные инвестиционные технологии гарантируют соблюдение «Правила 4%» при использовании сбалансированного или иного консервативного портфеля, в нижней части Таблицы 3 приведен перерасчет срока жизни портфеля 60/40 с учетом небольшого изменения: показатели ежемесячной доходности снижены на 0,0833% для учета комиссии за управление активами в размере 1% годовых от активов (AUM); такая комиссия может взиматься, если клиенту требуется индивидуальная версия портфеля 60/40 или же постоянная поддержка консультанта, помогающая оставаться на рынке даже при использовании такого сбалансированного портфеля, сглаживающего волатильность. Для портфеля, состоящего только из облигаций, рассматривается иной сценарий: инфляция ежемесячно превышает фактические показатели на 10 базисных пунктов.
Эти изменения оказывают негативное влияние. Если портфель 60/40 (без учета комиссий) мог обеспечивать выплаты в течение 39 лет, то при взимании комиссии в размере 1% в год от стоимости активов с ежемесячным списанием срок его «жизни» сокращается до 31,75 года. Портфель из облигаций, который мог бы продержаться 35 лет, в новых условиях рискует исчерпать средства уже через 29,5 лет.
Переход на ежемесячные выплаты из волатильного фонда акций приводит к тому, что в сценарии 2000 года «Правило 4%» для пенсионных накоплений перестало работать. Добавление стандартной комиссии в размере 1% от стоимости активов (с ежемесячным списанием) поставило портфель 60/40 на грань истощения. А если бы инфляция была всего на 10 базисных пунктов в месяц выше, то портфель из облигаций инвестиционного уровня привел бы к банкротству пенсионера 2000 года.
Резюме и выводы
Фиксированные нормы изъятия средств в реальных условиях опасны для капитала пенсионера. Любая подобная жесткая система выплат уязвима перед «критической точкой»: достаточно лишь немного снизить доходность, повысить инфляцию или получить чуть менее благоприятную последовательность рыночных результатов, чтобы средства закончились преждевременно. В более широком плане, лабораторные исследования, игнорирующие издержки (будь то расходы взаимных фондов или комиссии консультантов), могут вводить в заблуждение, если цель состоит в обеспечении выплат на протяжении длительного времени. Поскольку при фиксированных нормах изъятия существует риск достижения критической точки, даже незначительное завышение ожидаемой доходности, связанное с игнорированием издержек, может создать иллюзию успеха, тогда как расчет с учетом всех затрат показал бы неудачу.
В данной работе на основе уточненных исторических данных по США показано, что в реальных условиях, а не в лабораторных моделях, «Правило 4%» не гарантирует успеха. Продемонстрировано, что попытки найти подтверждение надежности этого правила в исторических данных обречены на провал, даже если снизить ставку изъятия ниже 4%. Любая значимая норма изъятия, обоснованная на определенном наборе исторических данных, может оказаться несостоятельной при незначительном снижении доходности или небольшом росте инфляции. Аналогичным образом, даже небольшое увеличение волатильности, изменение последовательности доходности или переход от ежегодных выплат к ежемесячным могут превратить успешный сценарий в неудачный. С другой стороны, ставка столь низкая, что она выдерживает любые исторические испытания даже после небольшого дополнительного снижения доходности (Anarkulova и др., 2022), почти наверняка лишит пенсионеров дохода, которым они могли бы обоснованно пользоваться в 99% случаев (за исключением наихудшего сценария). Это свидетельствует о просчетах при планировании этапа расходования накоплений.
Проблема заключается не в самой величине нормы изъятия средств (традиционно принимаемой за 4%), а в ее фиксации и полной негибкости на протяжении десятилетий. Поскольку фиксированные нормы изъятия применительно к рисковым портфелям крайне чувствительны к критическим точкам, даже незначительная гибкость может во многом способствовать устойчивому выводу средств.
В статье также ставится под сомнение надежда на то, что переход к более консервативному распределению активов может спасти сбалансированный портфель, которому грозит истощение. В 1960-х годах сбалансированные взаимные фонды не смогли обеспечить возможность изъятия средств на уровне 4% из-за низкой (реальной) доходности как акций, так и облигаций; причиной тому стала инфляция, обесценившая оба вида активов.
Наконец, в статье показано, что международная диверсификация не является универсальным решением. Пенсионеры, вышедшие на пенсию в 2000 г. и владевшие портфелем из акций как внутренних, так и зарубежных компаний, оказались в худшем положении по сравнению с теми, кто держал только акции американских компаний; доходность зарубежных акций (в долларовом выражении) в последующие десятилетия была слишком низкой.
Попытки найти исторические данные, подтверждающие обоснованность какой-либо фиксированной нормы изъятия средств, бесперспективны. Разумнее сосредоточиться на тестировании и сравнении методов гибкого изъятия средств – будь то график обязательных минимальных выплат, предложенный Larson (2022), концепция виртуального аннуитета Waring & Siege (2015) или различные подходы, рассмотренные Blanchett (2023).
***
Эдвард Ф. Маккуорри (Edward F. McQuarrie), доктор философии (PhD), почетный профессор Школы бизнеса Ливи при Университете Санта-Клары.
ПРИМЕЧАНИЯ
1. Blanchett (2023) и Horan (2024) приводят обзор обширной литературы, посвященной стратегиям вывода средств.
2. К аналогичным выводам пришли и другие исследователи, использовавшие более широкий набор данных о доходности активов, например, Cooley и др. (1998). Бенген (2006; 2025) также рассматривает более широкий спектр комбинаций активов.
3. Как в работах Бенгена, так и в данной статье выход на пенсию в году X означает выход на пенсию 1 января этого года, что позволяет использовать данные о доходности за календарный год.
4. Значения инфляции также взяты из данных SBBI; согласно им, средний уровень инфляции за период после 1926 года составляет около 3%.
5. На Рисунке 1 отсутствует начальный год (1976-й), фигурирующий в исследовании Бенгена, поскольку данные о доходности за 50-летний период пока недоступны.
6. Бенген рассматривал портфель стоимостью $1 млн. с распределением активов 50/50.
7. Сведения об использованных фондах приведены в приложении к работе Маккуорри (2023). Данные о доходностях взяты из ежегодных справочников Wiesenberger (1941 – 1986 гг.); в них также указано распределение активов фондов между акциями и облигациями.
8. Строго говоря, при выборе 1937 г. в качестве начальной даты средства были бы исчерпаны через 29,56 года (с учетом вычета комиссии за покупку паев); этот случай «неудачи» в расчет не принимается.
9. Эти и последующие утверждения о рыночной доходности, доходности облигаций и других характеристиках активов взяты из приложения к SBBI.
10. Но только при условии, что средства изымаются в конце года после начисления дохода, как это предусмотрено моделью Бенгена. Если изымать 4% капитала 1 января, то для обеспечения бессрочных выплат доходность актива должна составлять около 4,17%.
11. Обычно это явление называют «риском последовательности доходности» (sequence of return risk, или SORR) (Estrada 2020).
12. Напомним, что здесь используются показатели доходности индексов S&P и пятилетних Казначейских облигаций США из данных SBBI для портфеля с распределением активов 50/50 и ежегодной ребалансировкой.
13. Следует помнить, что изменение средней арифметической доходности не приводит к пропорциональному изменению среднегодовой (средней геометрической) доходности.
14. При снижении показателя на 50 базисных пунктов исчерпание средств произошло бы через 28,5 года.
15. Систематический подход к оценке риска последовательности доходности описан в работе Estrada (2020).
16. Хотя портфель Retirement Income можно в общих чертах охарактеризовать как портфель с распределением активов 30/70, он имеет свои особенности: в него входят как зарубежные, так и внутренние акции и облигации, а около 17% части портфеля из инструментов с фиксированным доходом инвестировано в фонд краткосрочных казначейских облигаций США с защитой от инфляции (TIPS).
17. Для периода после 1974 г. Маккуорри (2023) использует индекс доходности фондов денежного рынка, а для периода после 1986 г. – индексный фонд Vanguard Total Bond.
18. Кроме того, до 1934 г. не существовало пятилетних казначейских облигаций. Показатели доходности SBBI, использованные Бенгеном для этого периода, были получены путем интерполяции кривой доходности. Эти данные не имеют практической значимости, поскольку в то время невозможно было приобрести актив с указанными параметрами доходности и срока погашения. Наконец, не удалось обнаружить взаимные фонды, владевшие государственными облигациями (независимо от их дюрации), в период с 1926 г. до 1970-х годов такие фонды были крайне редким явлением.
19. Различные индексы демонстрируют разные масштабы падения. Важно учитывать, реинвестируются ли дивиденды, а также то, в каких единицах времени (дни, недели, месяцы или годы) измеряется снижение от пика до минимума. Кроме того, из-за дефляции в 25%, сопровождавшей биржевой крах, показатели номинального падения оказываются более значительными – по некоторым метрикам они достигают 90%.
20. В тот период группа авторов опубликовала несколько работ по данной проблематике; я сослался лишь на ту, которая показалась мне наиболее актуальной. В некоторых из этих работ авторы уделяли больше внимания низкой доходности облигаций после 2009 г., нежели падению рынка акций после 1999 г.
21. Этот показатель характеризуется более высокой дюрацией и, как правило, учитывает облигации со сроком погашения от 5 до 10 лет (или от 3 до 10 лет). В период с начала рассматриваемого отрезка времени и вплоть до 2021 г. процентные ставки снижались, что создавало благоприятные условия для инструментов с более высокой дюрацией.
22. Долгосрочная историческая корреляция, согласно данным SBBI, была близка к нулю.
23. За исключением ситуации отрицательной доходности по всему спектру сроков погашения – явления, которое еще не наблюдалось в США, но к которому приближались некоторые другие страны.
24. Финансовая репрессия в условиях фиатной валюты возникает, когда правительство искусственно занижает процентные ставки по контролируемым им финансовым инструментам.
25. Технически эти фонды используют комбинацию фонда международных облигаций и фонда внутренних облигаций всего рынка. Однако в начале 2000-х годов индексного фонда международных облигаций не существовало, поэтому он не был включен в таблицу.
26. Тем не менее, даже фонд Vanguard с активами в $250 млрд. вынужден прибегать к методу выборки (сэмплированию). В портфель включено около 10’000 облигаций, тогда как тысячи других облигаций, входящих в состав базового индекса (индекса Bloomberg), остаются за рамками выборки.
27. Этот вывод не опровергает результаты исследования Anarkulova и др. (2023). В отличие от Бенгена (1994), эти авторы не стремились найти безотказное решение, а искали более эффективную стратегию, руководствуясь критерием минимизации числа случаев неудачи.
28. В рамках подхода Horan (2024) данный тест заключается в намеренном расхождении дюрации двух денежных потоков: согласно традиции Бенгена, средства изымаются в конце года, тогда как здравый смысл подсказывает, что для покрытия текущих расходов снятие средств должно производиться ежемесячно, начиная с января. Horan установил, что при совпадении дюрации периодичность снятия средств не имеет значения, и полученные результаты для случаев намеренного расхождения дюрации не ставят этот вывод под сомнение.
ССЫЛКИ
Anarkulova, A., S. Cederburg, and M. S. O’Doherty. 2023. Beyond the Status Quo: A Critical Assessment of Lifecycle Investment Advice (July 10, 2025).
https://ssrn.com/abstract=4590406
Anarkulova, A., S. Cederburg, M. S. O’Doherty, and R. W. Sias. 2022. The Safe Withdrawal Rate: Evidence from a Broad Sample of Developed Markets (July 18, 2023).
https://ssrn.com/abstract=4227132
Bengen, W. P. 1994. Определение нормы изъятия средств с использованием исторических данных (Determining Withdrawal Rates Using Historical Data). Journal of Financial Planning 7, no. 4 (April): 171–180.
———. 2006. Conserving Client Portfolios During Retirement. FPA Press.
———. 2025. A Richer Retirement: Supercharging the 4% Rule to Spend More and Enjoy More. Wiley.
Bernstein, P. L. 2002. The 60/40 Solution. Bloomberg Personal Finance (January/February): 28–30.
Blanchett, D. 2007. Dynamic Allocation Strategies for Distribution Portfolios: Determining the Optimal Distribution Glide Path. Journal of Financial Planning 20, no. 12 (December): 68–81.
——. 2023. Redefining the Optimal Retirement Income Strategy. Financial Analysts Journal 79, no. 1: 5–16.
Bogle, J. C. 2019. Stay the Course: The Story of Vanguard and the Index Fund Revolution. Wiley.
Bullock, H. 1959. The Story of Investment Companies. Columbia University Press.
Cooley, P. L., C. M. Hubbard, and D. T. Walz. 1998. Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable. AAII Journal 20, no. 2: 16–21.
Dimson, E., P. Marsh, and M. Staunton. 2025. Credit Suisse Global Investment Returns Yearbook 2024. UBS Research Institute.
https://www.ubs.com/global/en/investment-bank/insights-and-data/2024/global-investment-returns-yearbook.html
Estrada, J. 2020. Sequence Risk: Is It Really a Big Deal? (September 3, 2020).
https://ssrn.com/abstract=3685653
Fink, M. P. 2011. The Rise of Mutual Funds: An Insider’s View. Oxford University Press.
Finke, M., W. D. Pfau, and D. M. Blanchett. 2013. The 4 Percent Rule Is Not Safe in a Low-Yield World. Journal of Financial Planning 26, no. 6 (June): 46–55.
Horan, S. M. 2024. Optimal Withdrawal Frequency for Sustainable Retirement Withdrawals. Financial Planning Review 7, no. 2.
https://onlinelibrary.wiley.com/doi/10.1002/cfp2.1183
Ibbotson, R. G. 2020. Stocks, Bonds, Bills and Inflation Yearbook. Duff & Phelps.
Ibbotson, R. G. and R. A. Sinquefield. 1976. Stocks, Bonds, Bills, and Inflation: Year-by-Year Historical Returns (1926–1974). Journal of Business 49, no. 1: 11–47.
Jones, C. M. 2002. A Century of Stock Market Liquidity and Trading Costs (May 23, 2002).
https://ssrn.com/abstract=313681
Larson, S. J. 2022. Required Minimum Distributions as a Retirement Strategy: The Tradeoff Between RMD Volatility and the Expected Number of Dollars Paid Out. Journal of Financial Planning 35, no. 1 (January).
https://www.financialplanningassociation.org/article/journal/JAN22-required-minimum-distributions-retirement-strategy-OPEN
McQuarrie, E. F. 2023. Before Index Funds: How Much of the Market Return Could Investors Have Got? (May 23, 2023).
https://ssrn.com/abstract=4457203
Moffitt, G. W. 1952. Management Achievement of Open-End Investment Companies. Journal of Business 25, no. 2: 71–88.
Pfau, W. D. 2010. An International Perspective on Safe Withdrawal Rates from Retirement Savings: The Demise of the 4 Percent Rule? Journal of Financial Planning 23, no. 12 (December): 52–61.
Waring, M. B. and L. B. Siegel. 2015. The Only Spending Rule Article You Will Ever Need. Financial Analysts Journal 71, no. 1: 91–107.
Wiesenberger, A. 1941–1986. Investment Companies. Arthur Wiesenberger & Co.


Комментариев нет »

 В любое время: