

 Эдвард Маккуорри, Почетный профессор Университета Санта-Клары
Источник: SSRN
15 января 2025 г.
Перевод для AssetAllocation.ru
Автор выражает признательность Робу Арнотту за ценные идеи о важности выбора отправной точки при историческом анализе, а также Кеннету Френчу за предоставление публичного доступа к его библиотеке данных.
Аннотация
После двух десятилетий скептицизма и сомнений, сопровождавшихся опасениями по поводу «кризиса воспроизводимости» в сфере финансов, такие факторы, как размер (size) и стоимость (value), вновь подтвердили свой статус статистически значимых явлений. Это было доказано многочисленными группами исследователей, использовавшими более обширные и полные массивы данных, чем те, что были доступны ранее. В то же время исторические данные свидетельствуют о том, что даже надежно подтвержденные факторы при их реализации в реальных условиях в виде долгосрочных long-only портфелей неоднократно демонстрировали доходность ниже рыночной на протяжении десятилетий и более. В данной статье сопоставляются исторические и статистические свидетельства и предлагается подход к их интеграции.
Ключевые выводы:
• Недавние научные исследования вернули факторным стратегиям их прежнюю привлекательность. Современные статистические методы анализа с использованием глобальных данных подтвердили существование десятков факторов в дополнение к факторам размера и стоимости, первоначально предложенным Фамой и Френчем. Опасения по поводу того, что избыточная доходность факторов исчезнет в результате арбитража после публикации исследований, не подтвердились.
• В академических работах используются факторы, основанные на стратегиях long-short /cочетание длинных и коротких позиций – прим. переводчика/ и не учитывающие транзакционные издержки или проценты по маржинальному кредитованию. Большинство инвесторов, применяющих факторные стратегии на практике, ограничены портфелями типа long-only /только длинные позиции, покупка и удержание актива – прим. переводчика/, которые сопряжены с транзакционными издержками. Исторические данные указывают на повторяющиеся периоды устойчивого отставания таких портфелей от рынка.
• В статье сопоставляются статистические данные и реальный опыт инвесторов, что позволяет сформулировать предостережение для управляющих портфелями. Положительная средняя месячная доходность, полученная за многие десятилетия при использовании long-short стратегий, вполне совместима с периодами отставания long-only портфелей от рынка, при этом такие периоды могут длиться сколь угодно долго.
«Признак первоклассного управляющего портфелем — способность удерживать в уме две противоположные идеи и при этом продолжать принимать решения» (1)
От портфельных управляющих, финансовых планировщиков и инвестиционных аналитиков ожидается, что они будут следить за новыми открытиями в области академических финансов и адаптировать результаты этих исследований в интересах своих инвесторов.
Классическим примером является открытие премий за размер и стоимость, сделанное Юджином Фамой и Кеннетом Френчем (1992, 1993) на основе более ранних исследований Banz (1981) и Basu (1977). Фама и Френч обнаружили, что результаты ни акций малых компаний, ни акций с высокой балансовой стоимостью по отношению к рыночной цене, не полностью объясняются рыночной бетой. В результате были созданы взаимные фонды, ориентированные на акции малых компаний (small stocks) и акции стоимости (value stocks). Проницательные управляющие инвестициями, своевременно включившие факторный уклон в свои портфели, впоследствии могли бы опередить рыночные индексы.
По крайней мере, на это возлагались надежды. Однако эти ожидания основывались на регрессионном анализе Фамы-Макбета, выполненном на данных из баз, которые фиксировали значимый бета-коэффициент для портфеля типа long-short (например, «акции малой капитализации минус акции крупной капитализации»). Этот статистический анализ был передовым для своего времени и хорошо зарекомендовал себя. Вопросы же возникли, начиная с работы Schwert (2003) при попытке обобщить результаты на реальную доходность портфеля акций long-only с учетом издержек по сравнению с рынком в целом – то есть на результат инвестора в реальные активы.
В данной статье рассматриваются различия между результатами статистических регрессий – которые по-прежнему подтверждают наличие избыточной доходности у акций малых компаний и акций стоимости, что находит отражение и в многочисленных других исследованиях (например, Hou, Xue, Zhang, 2020; Jensen, Kelly, Pedersen, 2023; Swade, Hanauer, Lohre, Blitz, 2024), – по сравнению с реальным опытом инвесторов, который рассказывает более неоднозначную историю.
АКЦИИ МАЛЫХ КОМПАНИЙ (SMALL STOCKS)
В ежегодные справочники Ibbotson «Акции, облигации, векселя и инфляция» (Stocks, Bonds, Bills & Inflation) индекс акций малых компаний был включен после публикации работы Banz (1981), где продемонстрировано впечатляющее преимущество акций малых компаний над индексом S&P 500. Только за предшествующие восемнадцать лет (1964 – 1981 гг.) инвестиции в акции малых компаний в размере $10’000 превратились бы в $144’000, тогда как аналогичные вложения в акции крупных компаний принесли бы лишь $33’100.
В конце 1981 г. компания Dimensional Fund Advisors запустила фонд акций малых компаний, чтобы помочь инвесторам воспользоваться этим преимуществом в будущем. На сегодняшний день доступны данные о результатах деятельности этого фонда за сорок два года. Показатели фонда предоставляют крайне важную информацию, особенно в отношении акций малых компаний. После публикации работы Banz (1981) многие скептически относились к тому, что «эффект размера» (наблюдаемый при расчетах на основе баз данных) сохранится в реальных рыночных условиях – с учетом транзакционных издержек, спредов между ценами покупки и продажи (bid-ask spreads) и низкой ликвидности акций малых компаний (Shumway, 1994).
Рисунок 1.
Колебания результатов акций малых компаний
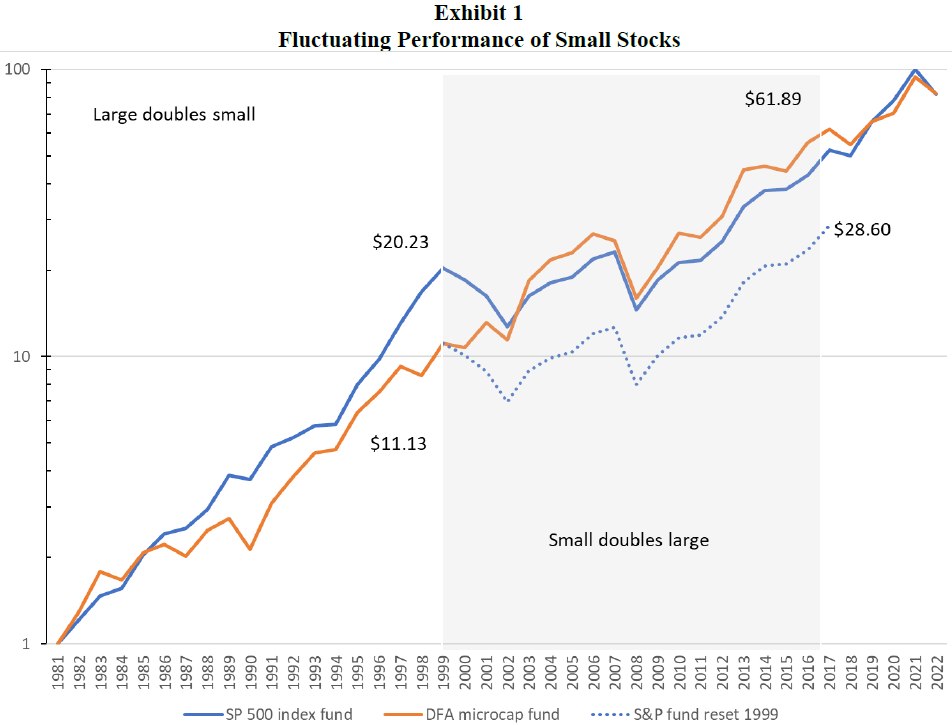
___ Фонд на индекс S&P 500; ___ Фонд DFA малых компаний; …… Фонд на S&P 500 c новой базы
Как показано на Рисунке 1, поначалу результаты деятельности фонда сильно разочаровывали. За восемнадцать лет (вплоть до конца 1999 г.) вложения в индексный фонд Vanguard S&P 500 почти вдвое обогнали инвестиции в фонд DFA.
Затем ситуация изменилась. В течение следующих восемнадцати лет – с 1999 по 2017 гг. – инвестиции в фонд DFA вдвое обогнали бы вложения в индексный фонд S&P 500. В целом, по прошествии 42 лет результаты обоих фондов оказались практически идентичными.
Мог ли инвестор фонда воспользоваться преимуществом малых акций, выявленным Banz (1981) и формализованным Фамой и Френчем (1992)? Поначалу – нет. Впоследствии – да.
Все зависит от того, когда были сделаны инвестиции.
АКЦИИ СТОИМОСТИ (VALUE STOCKS)
В терминологии Фамы и Френча к акциям стоимости (value stocks) относятся те, что попадают в верхние 30% (выше 70-го перцентиля) при ранжировании по отношению их балансовой стоимости к рыночной. Вскоре после публикации работ Фамы и Френча (1992, 1993) компания DFA запустила фонд акций стоимости крупных компаний. На сегодняшний день доступны данные о результатах работы этого фонда за 30 лет – с июня 1993 г. по июнь 2023 г. – см. Рисунок 2.
Рисунок 2.
Колебания результатов акций стоимости
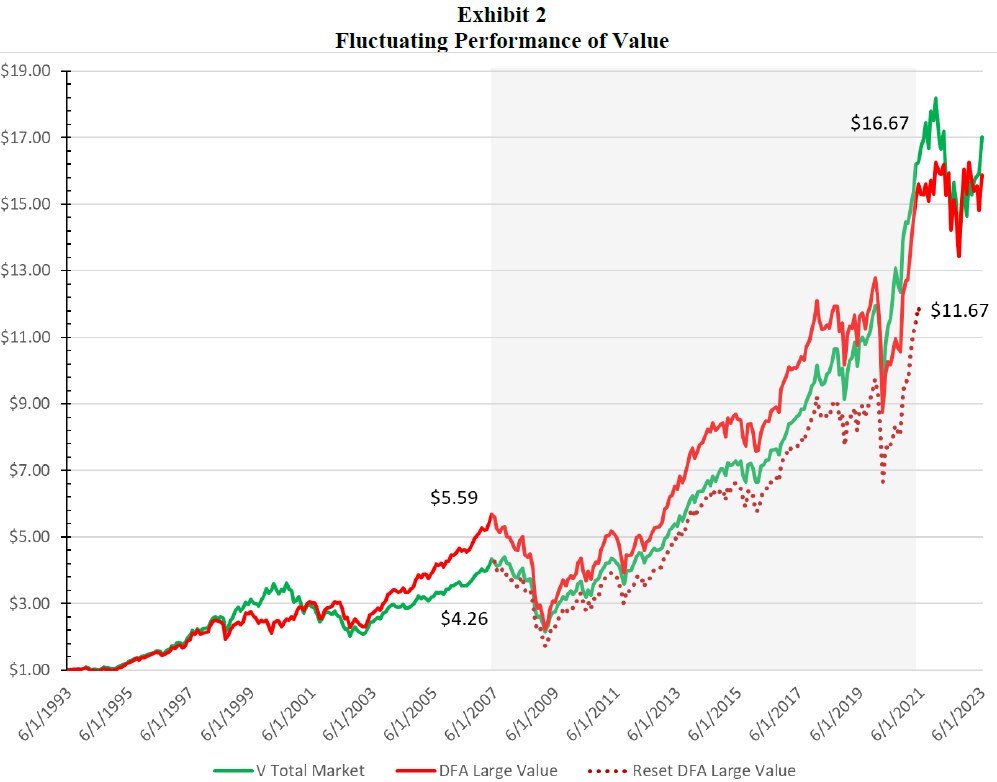
___ Фонд всего рынка Vanguard; ___ Фонд DFA крупных компаний; …… Фонд DFA крупных компаний с новой базы
Здесь наблюдается обратная картина чередования периодов опережающей и отстающей динамики. В течение первых четырнадцати лет инвесторам этого фонда удавалось получать премию за стоимость: они заработали на 30% больше капитала, чем инвесторы фонда Vanguard Total Stock (широкий рынок акций), который стал доступен как раз к началу этого периода сравнения.
После 2007 г. эффект стоимости сменил направление на противоположное. За следующие четырнадцать лет инвестиции в фонд DFA принесли бы на 30% меньше прибыли, чем вложения в фонд широкого рынка акций.
Могут ли инвесторы получить премию за стоимость, описанную Фамой и Френчем (1992)? Иногда – да, а иногда – нет.
Все зависит от того, когда были сделаны инвестиции.
ФАКТОРЫ ПОДВЕРЖЕНЫ КОЛЕБАНИЯМ
При анализе представленных графиков и таблиц крайне важно помнить, что современные научные исследования продолжают находить надежные подтверждения существования фактора стоимости (value), фактора размера (size) и множества других элементов того, что получило название «зоопарк факторов» (Swade и др., 2024). В финансах нет кризиса тиражирования, утверждают Jensen и др. (2023). Более того, статистические данные весьма убедительны: такие факторы, как стоимость, проявляются как на внутренних, так и на международных рынках (Dimson, Marsh и Staunton, 2024), а наблюдаемое превышение доходности не привязано к какой-либо одной учетной процедуре, такой как балансовая стоимость.
В академической среде главной «валютой» служат статистические доказательства – в данном случае подтвержденное наличие значимого коэффициента бета в регрессионных моделях, построенных на основе long-short стратегии по конкретному фактору. В этом контексте результаты работы одного-единственного взаимного long-only фонда за произвольно выбранный период в десять-двадцать лет – это, по сути, бессмысленный шум. Если же фактор (в формате long-short) показывает значимую положительную бету при усреднении показателей за сотни месяцев на протяжении многих десятилетий, этого достаточно для вывода о том, что данный фактор действительно обеспечивает повышенную доходность. Для научных целей.
Финансовым аналитикам и портфельным управляющим необходимо учитывать две эти противоположные идеи:
1. Такие факторы, как размер и стоимость, получили подтверждение в работах множества авторитетных исследователей, применявших самые мощные из доступных статистических методов;
2. Применение таких факторов может привести к тому, что итоговый капитал инвестора окажется на 30 – 50% меньше по сравнению с вложениями в пассивный рыночный индексный фонд на горизонте в десятилетие или более.
Ключ к объединению этих противоречивых идей кроется в понимании ограничений, присущих среднему арифметическому значению, когда цель состоит в получении высокой совокупной доходности (с учетом сложного процента). Долгосрочное превышение среднемесячных показателей за 50- и 100-летние периоды полностью согласуется с совокупной потерей богатства за периоды длительностью десять и более лет, как показано на Рисунках. Кроме того, средние показатели уязвимы к воздействию выбросов: небольшого числа экстремальных случаев достаточно, чтобы сместить долгосрочное среднее выше нуля, даже если многие значения в выборке равны нулю либо отрицательны.
Эти фундаментальные истины статистического анализа затерялись в первоначальном энтузиазме по поводу факторных стратегий. Ситуация еще больше запуталась, когда одно время казалось, что факторы работали в прошлом, но исчезли (были устранены путем арбитража) после публикации соответствующих исследований (Cornell 2020; Dimson and Marsh 1999; McLean and Pontiff 2016; Schwert 2003). Однако, когда в годы, последовавшие за публикацией работы Schwert, акции компаний с малой капитализацией вновь резко выросли, гипотеза об арбитраже утратила популярность (Ilmanen и др., 2021) – особенно после того, как мета-анализ Hou и др. (2020) выявил устойчивые свидетельства того, что многие факторы обеспечивают доходность выше рыночной. В среднем.
Для человека, не связанного с академической средой – например, для инвестиционного управляющего – статистически подтвержденное превышение доходности за счет определенного фактора означает ожидание того, что при горизонте владения в десять лет и более портфель, реализующий факторную стратегию, с высокой вероятностью обгонит рынок. Однако столь стабильное приумножение капитала на протяжении многих лет вовсе не гарантируется положительным коэффициентом бета у long-short портфеля, рассчитанного на основе данных за сотни месяцев.
На Рисунке 3 показано, в какой степени историческое преимущество акций малых компаний опирается на несколько краткосрочных периодов и несколько экстремальных случаев. В верхней части представлены результаты за 98 лет, демонстрирующие значительное превышение доходности акций малых компаний над рынком за весь этот период: 161 базисный пункт в пересчете на среднегодовую доходность. Этого показателя оказалось достаточно, чтобы long-only портфель акций малых компаний более чем в четыре раза обогнал инвестиции в индексы S&P. Не было необходимости удалять какой-либо мусор, чтобы продемонстрировать это превосходство (Asness и др., 2018).
Рисунок 3
Детали колебаний акций малых компаний
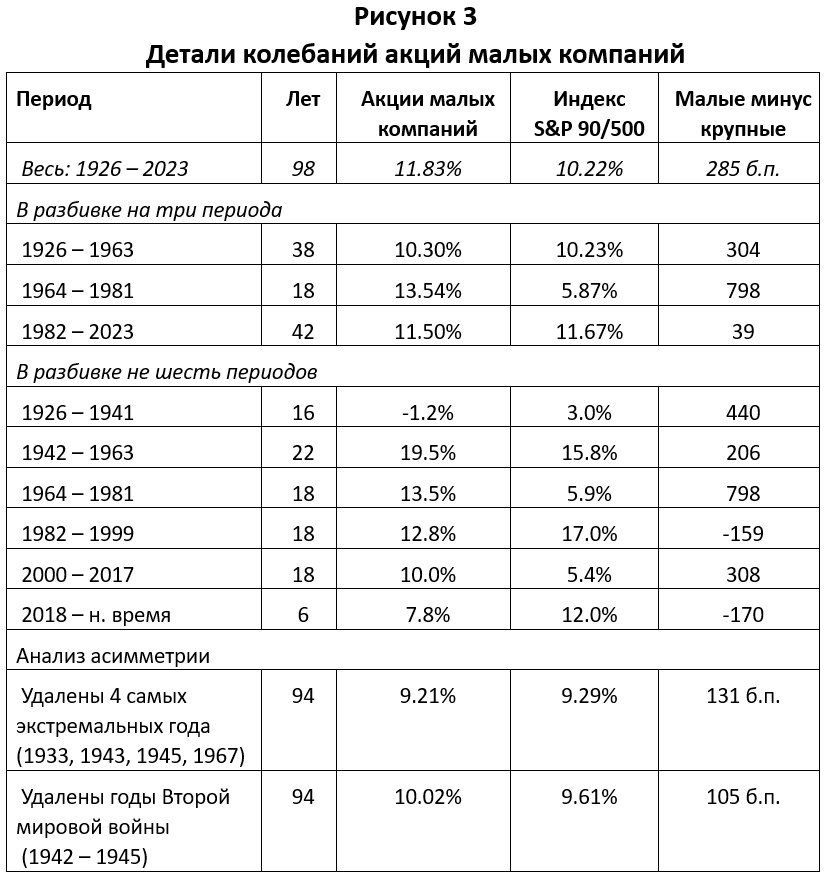
Примечание: до 1981 г. использованы значения индекса SBBI, после – доходности фондов Vanguard 500 и DFA Microcap.
Следующий раздел таблицы отдельно рассматривает исключительно успешный период 1964 – 1981 гг., который ранее упоминался как причина ажиотажа вокруг публикации результатов исследования Banz (1981). Доходность за этот период сравнивается с показателями первых 38 лет и последних 42 лет наблюдений. Контраст с периодом 1964 – 1981 гг. разителен. С 1926 по 1963 гг. включительно акции малых компаний опережали индекс S&P всего на семь базисных пунктов. С 1982 по 2023 гг. они, напротив, отставали от индекса S&P на семнадцать базисных пунктов. Иными словами: вся избыточная доходность акций малых компаний за 98 лет (1926 – 2023 гг.) пришлась на период с 1964 по 1981 гг.
Однако, как показано на Рисунке 1, утверждение о том, что акции малых компаний соответствовали динамике рынка после 1981 г., вводит в заблуждение. На самом деле, в течение восемнадцати лет эти акции отставали от рынка, что заставило Schwert (2003) и других исследователей задаться вопросом, не был ли этот эффект устранен арбитражем после его описания в публикациях. Позднее, уже после выхода работы Schwert, акции малых компаний в течение следующих восемнадцати лет опережали рынок. Аналогичная ситуация наблюдалась и до 1964 г.: в период с 1926 по 1941 гг. включительно эти акции отставали от рынка примерно на 400 базисных пунктов, а затем, с 1942 по 1963 гг., опережали его примерно на ту же величину. Усредненные показатели за 38 лет и 42 года скрывают не меньше, чем раскрывают, также как средний показатель за 98 лет маскирует тот факт, что основная часть опережающей доходности пришлась на период 1964 – 1981 гг.
Инвесторам необходимо усвоить эту истину: факторы подвержены колебаниям. Если набор данных за столетие включает три периода роста и два периода спада примерно по двадцать лет каждый (как это было в период 1926 – 2023 гг.), то в среднем за эти сто лет будет зафиксировано опережение рынка акциями малых компаний. Если же один из этих периодов роста окажется аномально сильным – например, опережение на 800 б.п. в 1964 – 1981 гг. по сравнению с разницей в 200 – 400 б.п. в остальные четыре периода, – то статистический анализ покажет существенный эффект в среднем. И по статистически значимым результатам регрессии невозможно будет определить, что акции малых компаний в течение этого столетия дважды переживали 20-летние периоды существенного отставания, или что существовали два 40-летних отрезка, когда их доходность была практически сопоставима с рыночной.
На следующей панели Рисунка 3 представлены результаты анализа после удаления отдельных лет с наиболее экстремальными показателями. Эта процедура была вдохновлена выводами Bessembinder (2018) о том, что на долю 4% акций из базы данных CRSP приходился весь эффект опережения индексами акций доходности 30-дневных Казначейских векселей. И действительно, если исключить четыре года, в которые наблюдалось наибольшее опережение рынка акциями малых компаний, и объединить данные за оставшиеся 94 года, то преимущество акций малых компаний исчезает: их доходность оказывается на 8 б.п. ниже доходности индексов S&P. Аналогичным образом, удаление четырех лет периода Второй мировой войны – наиболее значительного по масштабам изменений 4-летнего отрезка – сокращает преимущество акций малых компаний примерно на три четверти: со 161 б.п. до 41 б.п.
Наконец, обратите внимание на то, насколько показатель SMB /small minus big, превосходство акций малых компаний над акциями крупных – прим. переводчика/, рассчитанный для каждого из периодов, представленных на Рисунке 3, соответствует или не соответствует среднегодовым показателям доходности. Во-первых, большинство значений SMB положительны, независимо от того, демонстрируют ли акции малых компаний более высокую среднегодовую доходность. Во-вторых, значения SMB не пропорциональны разнице в среднегодовой доходности. Если бы данные SMB были доступны только за 1926 – 1963 гг., можно было бы предположить, что акции малых компаний опережали рынок на сотни базисных пунктов, а не на семь, как показано в таблице. Эти расхождения легко объяснить: SMB представляет собой среднее арифметическое и складывается из двух компонентов — доходности акций малых компаний и доходности акций крупных компаний со знаком минус.
Однако именно SMB лежит в основе научных исследований, и именно такие показатели лежат в основе убедительных статистических выводов, по каждому из многочисленных обитателей «зоопарка факторов».
Портфельному управляющему также следует принять тот факт, что использование факторов типа long-short в системах прогностических уравнений вполне допустимо; это не является процедурной или методологической ошибкой (Blitz, Baltussen и van Vliet, 2020). Использование пары long-short равносильно удвоению размера выборки: это повышает статистическую достоверность, снижая вероятность ошибки второго типа – риска ошибочного отклонения реально существующего эффекта. Проблемы начинаются, когда этот статистический вывод пытаются обобщить на результаты деятельности в совершенно иных условиях: при управлении long-only портфелем в сравнении с индексом всего рынка, который включает все активы и не предполагает коротких позиций.
Таким образом, между статистическими данными в пользу факторов и результатами, представленными на Рисунках 1 и 2, нет противоречия, поскольку эти показатели несопоставимы. Первые основаны на регрессионном анализе long-short портфелей, призванном выявить среднемесячные различия на протяжении десятилетий, тогда как на Рисунках показана доходность long-only портфелей в годовом выражении, с учетом издержек и на выбранных инвестиционных горизонтах.
Факторные стратегии работают – в среднем, но инвестор должен быть готов пережить длительные периоды, порой в целые десятилетия, когда они не приносят успеха.
Инвесторам-практикам необходимо понимать, что любые факторные ряды, как и рынок в целом, характеризуются высокой волатильностью. Более того, одним из условий выявления значимого бета-коэффициента в регрессионной модели является неполная корреляция между рынком и фактором. Это означает не только возможный рост фактора, пока рынок стагнирует или падает; но и обратные ситуации, когда рынок растет, а фактор остается на прежнем уровне или снижается. С учетом случайного характера последовательности доходностей, такие негативные колебания иногда могут накапливаться. На достаточно длинном историческом ряде неизбежно будут наблюдаться периоды, когда фактор демонстрирует устойчивое отставание от рынка, как показано на Рисунках 1 и 2. Периодическое отставание одного актива от другого в течение десятилетия или дольше – ожидаемый результат при сравнении двух волатильных рядов с несовершенной корреляцией.
Интерпретация эпизодического отставания фактора как следствия случайных колебаний имеет ряд преимуществ. В частности, отпадает необходимость в объяснениях с точки зрения арбитража (Ilmanen и др., 2021). Также нет необходимости ссылаться на макроэкономику или отраслевые изменения (например, на рост доли компаний-разработчиков ПО, для которых понятие балансовой стоимости имеет неоднозначный смысл) для объяснения отставания акций стоимости после 2007 г. (Arnott и др., 2021; Cornell, 2018). Фактор стоимости демонстрировал отличные результаты в период 1963 – 1990 гг., поэтому его разворот был неизбежен — рано или поздно. Нынешний период стагнации, начавшийся после 2007 г., также когда-нибудь сменится ростом.
Гипотеза о случайных колебаниях предлагает лаконичное объяснение того, как наблюдаемое отставание в доходности, показанное на Рисунках 1 и 2, может сосуществовать с надежными и многократно подтвержденными в научной литературе статистическими данными.
ЕЩЕ ОДНО СВИДЕТЕЛЬСТВО КОЛЕБАНИЙ
Если превосходство long-only факторов являются неустойчивым и непостоянным и во многом обусловлено случайными колебаниями, то можно ожидать, что и отстающий фактор – та самая «теневая сторона», которая вычитается в регрессионном анализе, – будет время от времени опережать рынок на протяжении десятилетий или более длительных периодов. Иными словами, эффекты размера и стоимости, по-видимому, подвержены случайным колебаниям: их сила то возрастает, то убывает в течение десятилетий без каких-либо явных закономерностей. Следовательно, негативный эффект отсутствия обоих факторов, способствующих росту доходности, характерный для акций, которые одновременно являются крупными и переоцененными, также должен время от времени исчезать, обеспечивая устойчивое превышение доходности для этой стратегии («анти-фактора»).
На Рисунке 4 представлены результаты портфеля, состоящего из крупных компаний с низким соотношением балансовой и рыночной стоимости (book-to-market), за скользящие 120-месячные периоды. Использовались данные о доходности long-only стратегий, также предоставляемые Кеннетом Френчем; первый доступный период завершился в июне 1936 г. (2)
Рисунок 4
Результаты портфеля очень крупных и переоцененных акций в сравнении с рынком
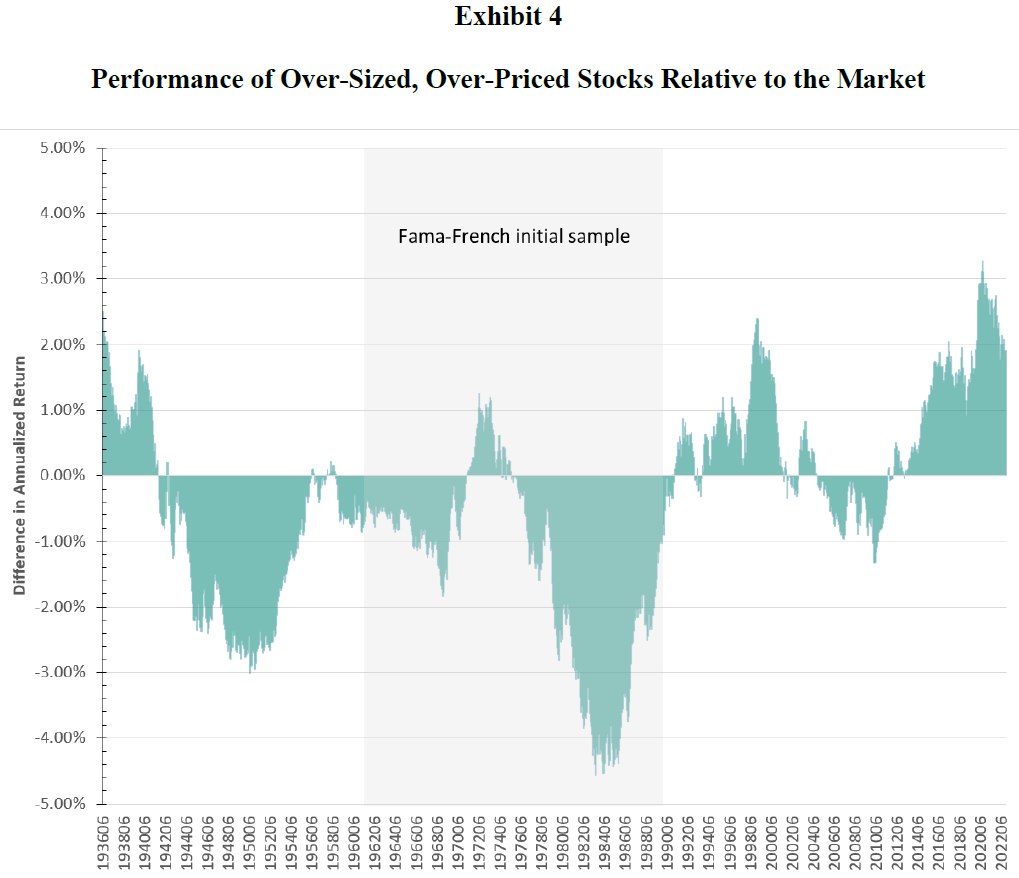
Примечание. Расчеты выполнены для скользящих 120-месячных периодов.
Здесь наблюдается то же отсутствие устойчивости результатов, что и в случае с акциями малых компаний и акций стоимости, представленными на Рисунках 1 и 2. Как известно, крупные компании (large) с низким показателем стоимости (value) демонстрировали значительно более высокую доходность в течение последних десятилетних периодов, завершившихся в 2020-х годах. Однако такие акции также показывали хорошие результаты на протяжении десятилетий, включая крах 1929 г., быстрое восстановление экономики с 1933 г. и новый обвал 1937 г. Акции очень крупных и дорогих компаний также демонстрировали весьма успешные результаты в течение десятилетий, завершившихся в 1990 г. Превосходство данного портфеля над рынком выглядит еще более впечатляющим, если учесть, что эти акции – отобранные согласно методологии Фамы-Френча – составляли до 80% от общей рыночной капитализации. (3)
Однако, глубокое и длительное отставание от рынка в течение десятилетий, завершившихся в начале 1980-х, в сочетании с низкими результатами в периоды, включавшие военные годы, в среднем приводит к тому, что доходность данного портфеля оказывается ниже рыночной. Таким образом, все эти эпизоды полностью согласуются с академическими данными, показывающими наличие премий за размер и стоимость за 98-летний период с 1926 по 2023 гг. Анализ скользящих 120-месячных периодов для крупных и переоцененных акций лишь подтверждает неравномерный характер этих премий при оценке long-only стратегий на интервалах в десятилетие.
ЧТО ДАЛЬШЕ?
Маловероятно, что в ближайшие десятилетия будут опровергнуты статистические свидетельства, собранные Hou и др., Jensen и др., Swade и др., а также многими другими исследователями. Эти выводы подкреплены гораздо более обширным и всесторонним массивом данных и более разнообразными методами анализа по сравнению с теми, что использовались в работе Фамы и Френча (1992). Что касается эффекта размера, то значительное преимущество в накопленном капитале, сформировавшееся в период 1964 – 1981 гг., будет нивелироваться очень долго, даже при расчете показателей в очень долгосрочной перспективе. Аналогичным образом, акции стоимости крупных компаний опережали рынок на каждом скользящем 120-месячном интервале, завершившемся в рамках исходного периода исследования Фамы и Френча (1963 – 1990 гг.). Период низкой эффективности акций стоимости, наблюдаемый после 2007 г., должен продлиться еще некоторое время и усугубиться, прежде чем тот мощный рост, зафиксированный на протяжении четырех десятилетий, сможет существенно сгладиться в долгосрочных среднемесячных показателях (Фама и Френч, 2021).
Портфельным управляющим и инвестиционным аналитикам необходимо осознавать пропасть, отделяющую академическую среду от сферы управления капиталом. Данная работа, безусловно, не является критикой академических исследований в целом или конкретного направления, берущего начало в трудах Фамы и Френча. Скорее, она служит напоминанием о том, что ученые используют статистику для подтверждения теорий, тогда как инвесторы стремятся заработать деньги. Они живут в разных мирах.
В данной работе содержится призыв к практикам осознать специфику результатов, основанных на агрегированных данных о ежемесячной доходности за периоды в 50 и 100 лет – данных, полученных, в частности, с учетом открытия коротких позиций по сотням акций без учета транзакционных издержек. Инвесторам следует понимать: статистически надежные выводы, сделанные на основе таких данных, вполне совместимы с ситуацией, когда long-only инвестор десятилетиями не получает факторную премию (Dimson, Marsh и Staunton 2024).
Статистически подтвержденные факторы могут разочаровать (и будут разочаровывать) инвесторов на их конкретном инвестиционном горизонте. Практикующим портфельным управляющим необходимо найти способ совместить эти две противоположные идеи. Ученые могли бы помочь в этом, перейдя от вопроса «Имеют ли long-short факторы статистически значимую бету в регрессии CAPM?» к более глубокому анализу: «В каких случаях данная группа факторов обеспечивала повышенную доходность?», «Насколько результаты зависят от открытия коротких позиций по анти-фактору и игнорирования транзакционных издержек?» и «Насколько асимметричным и изменчивым было это превышение доходности?»
ПРИМЕЧАНИЯ
(1) В честь Ф. Скотта Фицджеральда, см. https://quoteinvestigator.com/2020/01/05/intelligence/.
(2) Такие портфели формируются на основе классификации «2 x 3». В данном контексте под «очень крупными и переоцененными акциями» понимаются акции из базы данных Фамы-Френча, рыночная капитализация которых превышает медианное значение, а соотношение балансовой и рыночной стоимости ниже 30-го процентиля.
(3) Неравномерность капитализации такова, что на акции, стоимость которых выше медианы, обычно приходится 90% от общей капитализации. Показатель в 80%, зафиксированный в 1999 году, по-видимому, является максимальным; более типичный диапазон для данного портфеля, согласно данным Кеннета Френча, составляет от 50% до 70% от общей рыночной стоимости.
ССЫЛКИ
Arnott, R.D., Harvey, C.R., Kalesnik, V. and Linnainmaa, J.T., 2021. Reports of value’s death may be greatly exaggerated. Financial Analysts Journal, 77(1), pp. 44-67.
Asness, C., Frazzini, A., Israel, R., Moskowitz, T.J. and Pedersen, L.H., 2018. Size matters, if you control your junk. Journal of Financial Economics, 129(3), pp. 479-509.
Banz, RW, 1981. The relationship between return and market value of common stocks. Journal of Financial Economics, 9(1), pp. 3-18.
Basu, S., 1977. Investment performance of common stocks in relation to their price‐earnings ratios: A test of the efficient market hypothesis. The Journal of Finance, 32(3), pp. 663-682.
Berk, J.B., Van Binsbergen, J.H. and Miller, M., 2020. Mutual funds: Skill and performance. The Journal of Portfolio Management, 46(5), pp.17-31.
Bessembinder, H., 2018. Do stocks outperform treasury bills? Journal of Financial Economics, 129(3), pp.440-457.
Blitz, D., Baltussen, G., & van Vliet, P. (2020). When Equity Factors Drop Their Shorts. Financial Analysts Journal, 76(4), 73–99.
Cornell, B., 2018. Taking stationarity seriously. Journal of Portfolio Management, 25 (1) 1-4.
Cornell, B., 2020. Stock characteristics and stock returns: A skeptic’s look at the cross section of expected returns. The Journal of Portfolio Management, 46(7), pp.131-142.
Davis, James L., Eugene F. Fama, and Kenneth R. French, 2000. “Characteristics, Covariances, and Average Returns: 1929 to 1997,” Journal of Finance 55: 389-406.
Dimson, E., Marsh, P. and M. Staunton, 2024. Global Investment Returns Yearbook 2024, Chapter 8. Zurich: UBS AG.
Dimson, E. and Marsh, P., 1999. Murphy’s law and market anomalies. Journal of Portfolio Management, 25(2), pp.53-69.
Fama, E.F. and French, K.R., 1992. The cross‐section of expected stock returns. The Journal of Finance, 47(2), pp.427-465.
Fama, E.F. and French, K.R., 1993. Common risk factors in the returns on stocks and bonds. Journal of Financial Economics, 33(1), pp.3-56.
Fama, E.F. and French, K.R., 2021. The value premium. The Review of Asset Pricing Studies, 11(1), pp.105-121.
Hou, K., Xue, C. and Zhang, L., 2020. Replicating anomalies, Review of Financial Studies 33, 2019–2133.
Harvey, C. R., Liu, Y. and Zhu, H., 2016. . . . and the cross-section of expected returns, Review of Financial Studies 29, 5–68.
Ilmanen, A., Israela, R., Leea, R., Moskowitza, T.J. and Thapara, A., 2021. How Do Factor Premia Vary Over Time? A Century Of Evidence. Journal Of Investment Management, 19(4), pp.15-57.
Jensen, T.I., Kelly, B. and Pedersen, L.H., 2023. Is there a replication crisis in finance? The Journal of Finance, 78(5), pp. 2465-2518.
Ibbotson, R. G., 2020. Stocks, Bonds, Bills & Inflation. Wiley.
McLean, R.D. and Pontiff, J., 2016. Does academic research destroy stock return predictability?. The Journal of Finance, 71(1), pp.5-32.
Schwert, G.W., 2003. Anomalies and market efficiency. Handbook of the Economics of Finance, 1, pp. 939-974.
Shumway, Tyler, 1997, The delisting bias in CRSP data. Journal of Finance 52, 327–340.
Swade, A., Hanauer, M.X., Lohre, H. and Blitz, D., 2024. Factor Zoo. Journal of Portfolio Management, 50(3).
Комментариев нет »

 В любое время: