

Материал из категории: ‘Сергей Спирин’ .
Сергей Спирин
— предприниматель, инвестор, преподаватель, автор статей и учебных курсов об инвестировании
От «Портфеля лежебоки» к «Лежебоке плюс» — Часть 2. Управление портфелем
 Сергей Спирин для AssetAllocation.ru
Август 2025 г.
Пример реализации портфеля из биржевых фондов с регулярным пополнением и ребалансировкой на индивидуальном инвестиционном счете.
Практическое пособие с пошаговым алгоритмом и примерами расчетов.
Часть 2. Управление портфелем
(Продолжение. Начало здесь: Часть 1. Исходные данные)
От «Портфеля лежебоки» к «Лежебоке плюс» — Часть 1. Исходные данные
Сергей Спирин для AssetAllocation.ru
Август 2025 г.
Пример реализации портфеля из биржевых фондов с регулярным пополнением и ребалансировкой на индивидуальном инвестиционном счете.
Практическое пособие с пошаговым алгоритмом и примерами расчетов.
Аннотация
Статья рассматривает процесс формирования, сопровождения и ликвидации инвестиционного портфеля из биржевых ПИФов на индивидуальном инвестиционном счете с регулярными пополнениями и ребалансировками. Расчеты позволяют учесть брокерские комиссии за операции, а также налоги в двух вариантах налоговых льгот на ИИС типа А (1) и типа Б (2).
Покупка ПИФов или сборка индекса из акций: что выгоднее
 Сергей Спирин
Источник: Пульс – сообщество про деньги | Т‑Банк
3 февраля 2025 г.
Многие считают, что инвестировать в индексный фонд менее выгодно, чем самостоятельно собрать портфель активов, повторяющий индекс. Идеолог концепции пассивных инвестиций Сергей Спирин объяснил, почему это не так, и подтвердил расчетами.
💬 Зачем покупать индексные ПИФы, если можно собрать индекс самостоятельно и не платить комиссию управляющей компании?
Такой вопрос часто задают новички, и ответ их удивляет. Дело в том, что, помимо экономии времени на очень трудоемком процессе сборки индекса и возможности вложиться в индекс с минимальными суммами, ПИФы обладают преимуществом, о котором начинающие инвесторы часто попросту не знают: ПИФы дают возможность экономить на налогах.
Ответный удар — Гипотеза Эффективного Рынка против Уоррена Баффета
 Сергей Спирин
1 ноября 2023 г.
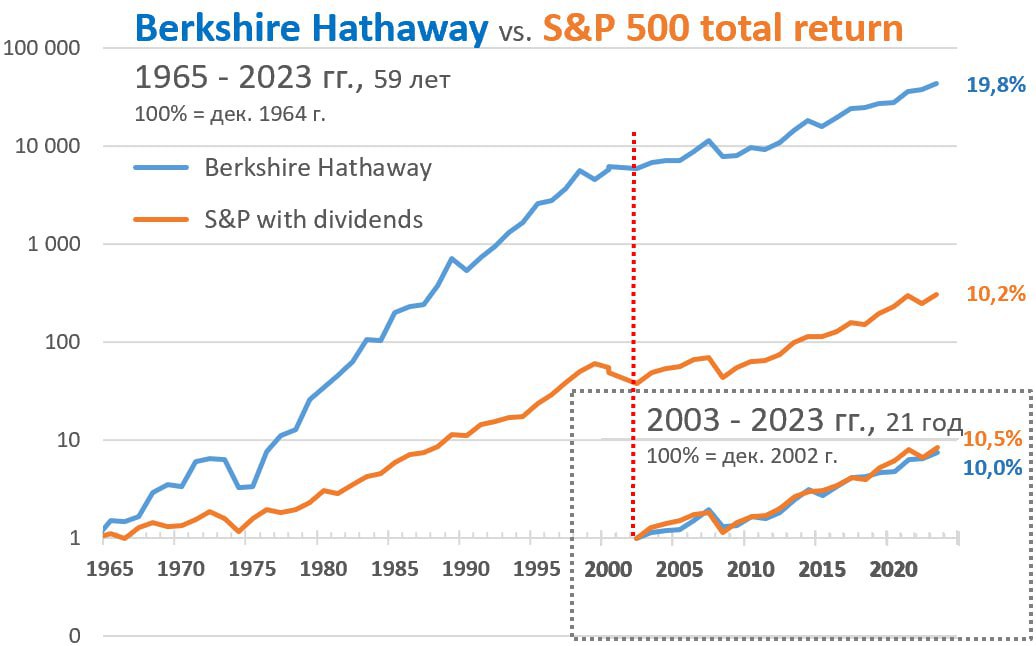
Когда рассказываешь людям про Гипотезу Эффективного Рынка, EMH, часто беседа выруливает на вопрос: «А как же Уоррен Баффет?». Ведь старичок уже много десятилетий подряд обыгрывает индекс, показывая результаты лучше рынка.
На самом деле, все не совсем так. Не «обыгрывает», а «обыгрывал». В прошедшем времени. И это весьма поучительная история.
Можно ли измерять рыночный риск волатильностью?
 Сергей Спирин
1 февраля 2013 г.
Источник: «Записки инвестора»
Кто сталкивался с идеями портфельных инвестиций, тот знает, что в сфере приверженцев Asset Allocation рыночный риск принято измерять (рассчитывать, оценивать) через волатильность, которая, в свою очередь, рассчитывается как среднеквадратичное или стандартное отклонение.
Такой способ оценки риска предложил еще Гарри Марковиц в 50-х годах прошлого века, и с тех пор он прочно закрепился в экономической науке и до сих пор пользуется популярностью, если и не для сложных расчетов, то хотя бы для приблизительных оценок. Достаточно сказать, что множество нобелевских лауреатов опирались именно на этот способ оценки рыночного риска в своих концепциях.

 В любое время: