

 Лоуренс Сигел
Апрель 2026 г.
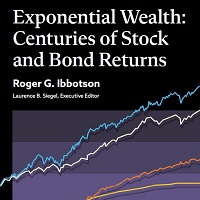
Источник: «Экспоненциальное богатство: столетия доходности акций и облигаций»
«Exponential Wealth: Centuries of Stock and Bond Returns», CFA Institute
Перевод для AssetAllocation.ru
Почему не все мы богаты?
Впечатляющая доходность рынков капитала, описанная в книге «Экспоненциальное богатство: столетия доходности акций и облигаций» (Exponential Wealth: Centuries of Stock and Bond Returns), словно указывает путь любому человеку, имеющему хоть какой-то излишек средств. Это позволяет за всю жизнь накопить внушительную сумму и обеспечить себе как минимум безбедную пенсию в старости, а возможно – дать хороший старт детям, сделать крупное пожертвование на благотворительность или позволить себе неожиданные предметы роскоши.
Однако на практике этого обычно не происходит. Почему?
В большинстве публикаций на эту тему вину возлагают на издержки, которые действуют как своего рода клин, вбитый между доходностью самих инвестиционных инструментов и реальной доходностью, которую получает инвестор. Самые ощутимые расходы – это налоги и комиссионные за управление капиталом. Не стоит забывать и об инфляции, которая больно бьет по каждому из нас.
Кроме того, у некоторых людей просто нет средств для инвестиций, достаточных для того, чтобы разбогатеть – как бы щедры ни были рынки капитала. У других людей свободные деньги есть, но они тратят их все без остатка, вместо того чтобы инвестировать. Эти проблемы выходят за рамки данной книги.
Но налогами и прочими издержками можно управлять. И хотя мы мало что можем противопоставить инфляции, рынки акций обеспечивают общую доходность (рост стоимости активов плюс дивиденды), значительно превышающую темпы инфляции.
Благодаря щедрости рынков капитала экспоненциальный рост благосостояния сегодня доступен большему числу людей, чем когда-либо прежде в истории человечества.
КАК УПУСТИТЬ ВЕЛИЧАЙШУЮ В МИРЕ ВОЗМОЖНОСТЬ ЗАРАБОТАТЬ
Большинство людей пытаются заработать деньги, работая. Это правильно и справедливо, и именно с этого стоит начинать каждому. Однако добиться таким путем по-настоящему высокого благосостояния трудно. По мере того, как как растут профессиональное мастерство и зарплата, растут и потребности, и желания, в результате чего свободных средств остается совсем немного.
И все же, наряду с путем к богатству (или, по крайней мере, к финансовой безопасности и комфорту), который заключается в том, чтобы работать усерднее и, что особенно важно, работать умнее, есть и еще один путь, не требующий работы. И он прост. Этот параллельный путь заключается в том, чтобы заставить часть ваших денег работать на рынках капитала. Там те, кто использует предоставленный вами капитал, изобретают новые продукты, строят заводы, разрабатывают программное обеспечение, добывают сырье, продают товары и занимаются множеством других дел, призванных приносить прибыль. Когда им это удается, соразмерная часть прибыли возвращается к вам в виде дохода от инвестиций. Проще говоря, этот путь позволяет переложить часть работы, необходимой для вашего обогащения, на плечи других людей, вместо того чтобы выполнять всё самостоятельно.
Главное условие для получения той впечатляющей доходности, о которой идет речь в этой книге, – инвестировать как можно больше и как можно раньше, а затем не выводить вложенные средства из активов. Однако на практике это оказывается сложнее, чем кажется, – и дело не только в том, что у большинства молодых людей нет свободных денег (об этом мы еще поговорим).
Одна из неочевидных причин этой сложности – процикличность. Если говорить простым языком, это означает, что в самые благоприятные для инвестиций моменты у людей мало денег, а в самые неблагоприятные – их предостаточно.
Исторически лучшие времена для инвестиций наступали тогда, когда цены на акции были низкими, из-за спада в экономике и нехватки денег у населения. Именно недостаток средств у людей и делает рынок дешевым в такие периоды (здесь налицо замкнутый круг), поэтому вложить значительные суммы по бросовым ценам оказывается непросто. И наоборот: худшее время для инвестиций – когда люди чувствуют себя обеспеченными благодаря длительному экономическому буму, но именно в такие периоды цены на акции высоки, а ожидаемая доходность ограничена.
Если же рассматривать не экономический цикл, а жизненный путь человека, можно сказать, что лучшее время для инвестиций – в молодости. Данные, приведенные в книге «Экспоненциальное богатство», показывают, что вероятность разбогатеть гораздо выше, если вы сможете держать деньги в рынке 50 лет, а не 10 или 20. Но большинство людей в молодости живут в бедности. На самом деле ситуация еще сложнее. Пол Самуэльсон как-то заметил, что каждый человек рождается с «долгом» в виде отсутствия крыши над головой. И это – большая яма, из которой приходится выбираться. Вам нужно не просто закрыть эту короткую позицию, но и открыть длинную – и всё это в тот момент, когда ваш доход, вероятно, находится на минимальном уровне. Это лишь одна из многих причин, почему мы не все богаты.
МОЖЕМ ЛИ МЫ РЕШИТЬ ЭТУ ПРОБЛЕМУ?
Возможно ли решить эти проблемы? И да, и нет. Любой, у кого есть свободные средства, может начать восхождение по экспоненциальной лестнице богатства: просто купите активы широкого рынка и держите их вечно.
Хотелось бы, чтобы всё было так просто.
Во-первых, мало у кого из инвесторов хватит смелости (да и стоит ли ее проявлять?), чтобы держать портфель, на 100% состоящий из акций. А ведь именно такая стратегия – при отсутствии налогов, комиссий за управление и прочих издержек – позволила бы за последние 100 лет обеспечить номинальный рост благосостояния в 14’751 раз (хотя с поправкой на инфляцию этот показатель снизился бы до всё еще впечатляющих 814 раз).
Во-вторых, немногие могут позволить себе инвестиционный горизонт в 100 лет. Вам может казаться, что вы инвестируете ради своих правнуков, но жизнь вносит свои коррективы, и деньги могут быть потрачены задолго до того, как они смогут ими воспользоваться. К тому же, с учетом самого низкого в истории уровня рождаемости, ваши правнуки могут и вовсе не родиться.
В-третьих, налоги «съедают» существенную часть дохода, если не предпринимать мер по их минимизации. Инструменты с налоговыми льготами, такие как счета IRA и 401(k), помогают, но полностью избежать налогообложения частному инвестору невозможно. Инвесторам следует максимально снижать налоговую нагрузку, поскольку она оказывает огромное влияние на долгосрочную доходность.
Наконец, инфляция постепенно обесценивает реальную стоимость любых инвестиций. Номинальный рост благосостояния в 14’751 раз (на $1, вложенный в конце 1925 г.) после поправки на инфляцию превращается в 814-кратный рост. Разница существенная, но такой результат всё равно справедливо назвать экспоненциальным ростом благосостояния. Не существует другого способа увеличить вложенные средства более чем в 800 раз за столетие при приемлемом уровне риска.
ОШИБКА ОБОБЩЕНИЯ
Однако результат, достижимый для отдельного инвестора, который покупает рынок (через индексный фонд или диверсифицированное активное управление) и держит его вечно, нельзя масштабировать на всё население! Мы не сможем все получить такую доходность, просто подражая человеку, описанному в примере.
Почему? Причина этого неочевидна и противоречит интуиции; она кроется в так называемой «ошибке обобщения»: то, что доступно одному инвестору, невозможно для всех сразу. И хотя не все владеют индексными фондами (да и не обязаны это делать), именно на их примере эта мысль становится более понятной.
Как показано в этой книге, большая часть прибыли от долгосрочных вложений в акции является результатом реинвестирования дивидендов на растущем рынке. И, как я отмечал в предисловии к обзору для CFA Institute Research Foundation, подготовленному Полом МакКаффри:
Чтобы инвестор мог получить полную доходность индекса, дивиденды необходимо реинвестировать в фонд, однако, если все инвесторы перейдут на индексные инвестиции, свободных паев фонда для покупки просто не останется. Инвесторам придется выкупать паи у других индексных инвесторов, уже владеющих ими. Любая попытка реализовать этот заведомо тщетный план приведет к росту цен на паи фонда и значительному снижению ожидаемой доходности. (1)
Другими словами, попытка одного индексного инвестора получить полную рыночную доходность путем покупки паев индексного фонда у другого такого же инвестора (на средства, полученные в виде дивидендов) не позволяет этому второму инвестору получить ту же полную рыночную доходность! Печально, но, если вдуматься, совершенно очевидно. И к активному управлению этот принцип применим практически так же, как и к индексным инвестициям.
Таким образом, мой полусерьезный призыв просто купить рынок и держать его вечно может сработать не для всех из-за ошибки обобщения. Но не волнуйтесь! Почти невозможно представить, что этому простому правилу будет следовать столько людей, что это разрушит перспективы рынка акций. (2) Инвесторы, которые дисциплинированно относятся к своим сбережениям и очень терпеливы, а также способны оценивать свои инвестиционные возможности в глобальном, а не локальном масштабе, по-прежнему могут рассчитывать на экспоненциальный рост благосостояния.
БЕЛКИ
Когда Роджер Ибботсон попросил меня написать это предисловие – своего рода продолжение моей первой опубликованной работы, предисловия к изданию сборника Ибботсона и Синкфилда «Акции, облигации, векселя и инфляция» (Stocks, Bonds, Bills, and Inflation) от 1982 г., – он напомнил мне, что в том старом тексте я писал о белках. Он надеялся, что я не стану повторяться. Сюрприз! И вот я снова пишу о белках.
«Инвестиции – это активы, которые мы не потребляем», – писал выдающийся управляющий инвестициями и писатель Марк Крицман. (3) В этом кажущемся упрощении содержится важная истина: большая часть ресурсов потребляется; в противном случае никто не стал бы утруждать себя их сбором или производством. Большинство существ на Земле постоянно голодны и практически всегда находятся под угрозой голодной смерти. Для них создание запасов на будущее, которое может и не наступить, не является приоритетом.
В 1982 году я писал:
Белки делают запасы. Зная, что зимой им понадобится пища, они добровольно отказываются от текущего (гарантированного) потребления ради потребления будущего, которое также более или менее гарантировано (…)
Однако белки не накапливают богатства с течением времени. Жизнь потомства особо трудолюбивых белок не становится богаче благодаря усилиям их родителей в прошлом. Белки как биологический вид живут ничуть не лучше, чем сто лет назад. Очевидно, что накопление или создание запасов (обмен текущего потребления на будущее в условиях определенности) не является достаточным условием для накопления богатства. (4)
Я упустил важную деталь. Запасы желудей – это богатство, но оно не растет в геометрической прогрессии. Они не делают жизнь каждого поколения легче, чем предыдущее, и в конечном итоге не приводят к созданию процветающего общества белок.
ВЕЛИЧАЙШЕЕ СОЦИАЛЬНОЕ ИЗОБРЕТЕНИЕ В ИСТОРИИ
Итак, белки открыли для себя пользу сбережений, но не изобрели ни инвестиции, ни рынки, ни капитализм. Не сделали этого и никакие другие живые существа, кроме людей, причем люди пришли к этому лишь в последние несколько тысяч лет из тех десятков или сотен тысяч лет, что существует наш вид. Инвестиции, рынки и капитализм существуют лишь мгновение в масштабах геологического и биологического времени. Нам невероятно повезло жить именно в это мгновение.
Хотя в древности и в средневековые времена во многих обществах процветало индивидуальное и коллективное предпринимательство, сделавшее богатыми немало людей, оно все же не приводило к экспоненциальному росту богатства.
По оценкам покойного историка экономики Ангуса Мэддисона, в период с 1 года нашей эры до середины 1800-х годов мировой ВВП на душу населения оставался в диапазоне примерно от $1’000 до $1’500. (5) В некоторых странах ситуация временами складывалась лучше, но процветание было недолгим: так, в эпоху Возрождения Италия удвоила этот уровень, но затем ее рост практически прекратился вплоть до 1870-х годов. Нидерланды, Великобритания и США добились больших успехов после начала промышленной революции, но даже тогда рост был мучительно медленным: в период между Американской революцией и 1840-ми годами доходы выросли лишь на 50%.
Переход к самоподдерживающемуся экономическому росту
Затем – сначала на Западе, а затем и почти во всех уголках земного шара – экономический рост приобрел стремительный характер. Сегодня уровень дохода на душу населения в США примерно в 20 раз превышает показатели 1840-х годов (с поправкой на инфляцию). В Западной Европе примерно та же ситуация. Китаю и Индии долгое время не везло: быстрый рост там начался лишь в последней четверти XX века, однако, освободившись от оков, навязанных их политическими системами, эти страны показали темпы роста, которые превзошли всё, что когда-либо наблюдалось на Западе или где-либо еще. Мы стремительно движемся к миру, где преобладают страны со средним уровнем дохода. (6)
Чем объясняется столь резкая перемена к лучшему? Единого мнения на этот счет у историков экономики, вероятно, никогда не будет – хотя за работу на эту тему была присуждена как минимум одна Нобелевская премия, – однако появление относительно свободных рынков труда, товаров и капитала почти повсеместно признается ключевым элементом «великого обогащения» (термин экономиста Дейдра Макклоски). Поскольку эта книга посвящена рынкам капитала, давайте сосредоточимся именно на этой составляющей.
Назначение и волшебные составляющие рынков капитала
Крупные предприятия – те, что приносят значительные прибыли, обеспечивают работой множество людей и выплачивают высокие зарплаты, – требуют огромных объемов капитала. Этот капитал должен быть собран в одном месте и пущен в дело предпринимателями задолго до задолго до получения какой-либо прибыли. Как же привлечь такой рисковый капитал, если все участники процесса осознают, что предприятие может потерпеть крах?
Ответ оказался непростым. Лучший, а возможно, и единственный способ систематически и надежно привлекать крупные объемы капитала – это продажа множеству людей одинаковых, делимых долей (акций) предприятия. Это позволяет инвесторам диверсифицировать свои вложения, чтобы не опасаться полной потери средств в случае неудачи одного из проектов. Именно так работает фондовый рынок.
Для достижения этой цели необходимы два почти чудесных изобретения – делимость и ограниченная ответственность. Делимость (права собственности на бизнес) означает, что одна акция ничем не хуже другой, благодаря чему ими можно уверенно торговать. Что еще важнее, ограниченная ответственность не позволяет убыткам от одной инвестиции распространиться на остальную часть портфеля инвестора – непременное условие для привлечения капитала от множества разбросанных по разным местам и практически анонимных инвесторов, владеющих долями во многих компаниях. Адам Смит был первым, кто отметил, что именно эти элементы составляют основу акционерного капитализма. Два столетия спустя экономист-историк и лауреат Нобелевской премии по экономике Дуглас Норт развил эту идею.
Первые зачатки подобных нововведений появились во французской Тулузе в конце XIV века, что было задокументировано Уиллом Гетцманном – соавтором ряда глав этой книги. (7) Однако по-настоящему широкое распространение акционерные общества с ограниченной ответственностью и свободно обращающимися акциями получили лишь спустя более двухсот лет, после создания в начале XVII века голландской и британской Ост-Индских компаний. После этого потребовалось «всего лишь» еще около двух столетий – ведь для важных свершений нужно время, – прежде чем фондовые рынки стали основным механизмом привлечения крупных объемов капитала.
Подводя итог, можно сказать, что переход к самоподдерживающемуся экономическому росту – сначала на Западе, а затем и во всем мире – был тесно связан с использованием фондового рынка для привлечения капитала в бизнес. Корреляция не всегда означает причинно-следственную связь, но она, безусловно, может служить важной подсказкой.
ДЕМОКРАТИЗАЦИЯ ДОСТУПА К ЭКСПОНЕНЦИАЛЬНОМУ БОГАТСТВУ
Неожиданным побочным эффектом этого процесса стала демократизация участия в механизме экономического роста. Возможность (хотя, разумеется, и не гарантия) экспоненциального роста капитала появилась у любого, кто располагал хотя бы небольшими средствами. Так зарождался современный мир. В этой книге прослеживается развитие рынков капитала на протяжении веков и в разных странах; анализируется их доходность в периоды «пузырей», обвалов, а также во времена стабильности, спада и устойчивого роста. Рассматривая эти события в совокупности, мы видим картину неуклонного роста с течением времени, при условии, что инвестор диверсифицировал вложения по разным компаниям и, что особенно важно, по разным странам, поскольку инвестиции в отдельных странах могли полностью обесцениться из-за войн, революций или иных потрясений.
Эта книга посвящена созданию индексов акций и облигаций, позволяющих оценить результаты прошлых лет и правильно интерпретировать будущие показатели по мере их появления. Доступность рынков капитала для широкого круга лиц приносит огромную пользу, однако нам необходимы грамотно составленные индексы различных классов активов, чтобы принимать более обоснованные решения об инвестициях.
За последние несколько столетий человеческой истории благодаря капитализму, свободе и – что особенно важно в контексте этой книги – ликвидным и эффективным рынкам капитала возникло всеобщее и повсеместное процветание. Это трио представляет собой самое важное социальное изобретение всех времен.
Плоды этого социального изобретения – бесценная награда. Давайте развивать его, а не разрушать. Наши потомки – как ближайшие, так и отдаленные, – а также наши братья и сестры, живущие в самых разных уголках земного шара, заслуживают возможности получать экспоненциальное богатство благодаря рынкам.
Лоуренс Б. Сигел
Уилметт, Иллинойс, и Дель-Мар, Калифорния
Апрель 2026
***
ПРИМЕЧАНИЯ
(1) Пол МакКаффри (предисловие Лоуренса Б. Сигела), «Акции в долгосрочной перспективе: переосмысление — дивиденды и «доходность, которую никто не получил»» (Stocks for the Long Run Revisited: Dividends and “The Return Nobody Got”) (Charlottesville, VA: CFA Institute Research Foundation, 2026), p. 2.
(2) Некоторые опасаются, что нынешний высокий уровень фондового рынка является, по крайней мере отчасти, результатом чрезмерного притока средств в акции частными инвесторами, особенно в рамках пенсионных портфелей. Я не придаю этому доводу большого значения, поскольку рынки «работают»: они, как правило, определяют справедливую цену капитальных активов. Любой инвестор в акции может свободно продать их в любое время, перераспределив средства в пользу облигаций и денежных инструментов, которые сейчас обеспечивают весьма достойную доходность (в отличие от недавнего прошлого). Именно возможность перераспределения активов в ответ на изменение цен удерживает стоимость активов в разумных пределах, близких к справедливой оценке.
(3) Марк Критцман, «Загадки финансов: шесть практических задач и их замечательные решения» (Puzzles of Finance: Six Practical Problems and Their Remarkable Solutions) (Hoboken, NJ: John Wiley & Sons, 2000), p. 130.
(4) Роджер Ибботсон и Рекс Синкфилд (предисловие Лоуренса Сигела), «Акции, облигации, векселя и инфляция: прошлое и будущее», издание 1982 г. (Stocks, Bonds, Bills, and Inflation: The Past and the Future) (Charlottesville, VA: Financial Analysts Research Foundation, 1982), p. viii.
(5) Вслед за Мэддисоном все денежные суммы в данном разделе приведены в долларах США в ценах 2011 г. Для пересчета в цены 2026 г. сумму следует умножить на 1,5.
См. www.rug.nl/ggdc/historicaldevelopment/maddison/?lang=en
(6) Согласно аналитическому материалу, опубликованному Институтом Брукингса, по состоянию на 2018 г. половина населения мира принадлежала к среднему классу или более обеспеченным слоям общества. Предложенное авторами определение среднего класса может не совпадать с представлениями, принятыми в США или Западной Европе, но это, безусловно, лучше, чем бедность: «Представители среднего класса располагают определенным объемом свободных средств, которые можно потратить на покупку товаров длительного пользования – например, мотоциклов, холодильников или стиральных машин. Они могут позволить себе ходить в кино или иным образом развлекаться. Они могут брать отпуск. И они … способны пережить экономический кризис … не скатываясь обратно в крайнюю нищету”. См. Хоми Харас и Кристофер Хамель, «Глобальный переломный момент: половина населения Мира сейчас принадлежит к среднему классу или более состоятельным людям» (A Global Tipping Point: Half the World Is Now Middle Class or Wealthier) (Brookings Institution, 27 September 2018),
www.brookings.edu/articles/a-global-tipping-point-half-the-world-is-now-middle-class-or-wealthier
(7) В своей фундаментальной книге «Деньги меняют всё: как финансы сделали возможной цивилизацию» (Money Changes Everything: How Finance Made Civilization Possible) (Princeton University Press, 2016) Гетцманн в доступной и увлекательной форме описывает историю и эволюцию рынков капитала. Настоятельно рекомендую эту книгу.

Комментариев нет »

 В любое время: