

 Роджер Ибботсон, Лоуренс Сигел, Томас Идзорек
Источник: «Экспоненциальное богатство: столетия доходности акций и облигаций»
«Exponential Wealth: Centuries of Stock and Bond Returns», CFA Institute
Перевод для AssetAllocation.ru
См. также: «Экспоненциальное богатство. Предисловие»
«Экспоненциальное богатство. Глава 1. Введение»
ВВЕДЕНИЕ
Пятьдесят лет назад, в 1976 г., публикация работы Роджера Ибботсона и Рекса Синкфилда «Акции, облигации, векселя и инфляция» (Stocks, Bonds, Bills, and Inflation – SBBI®) в журнале «Journal of Business» (Ibbotson and Sinquefield, 1976a) была первым случаем систематизации данных о совокупной доходностях и соответствующих экспоненциальных индексах накопленного капитала для основных классов активов.
Это исследование позволило инвесторам изучить исторические доходности, понять характер их распределения, и увидеть, как различные классы активов взаимодействуют друг с другом. В работе использовались данные, начиная с 1926 г. И вот теперь, в 2026 г., мы отмечаем ключевые события и показатели за последние 100 лет!
В последние несколько лет выпуск индексов SBBI в их первоначальном виде был прекращен, однако торговая марка SBBI продолжает использоваться при публикации графиков и таблиц. Однако авторы и соавторы этой книги заменили, переименовали, обновили и расширили ряды данных по акциям и облигациям. Новые индексы сформированы на основе наборов данных Центра исследований котировок ценных бумаг (Center for Research in Security Prices – CRSP). (1) Представленные здесь новые индексы акций и облигаций охватывают 100-летний период с 1926 по 2025 гг.
ДОХОДНОСТЬ АКЦИЙ И ОБЛИГАЦИЙ ЗА 100 ЛЕТ
Индексы акций и облигаций Ibbotson® (индексы Ibbotson) – это индексы общей доходности (total return), рассчитываемые на ежемесячной основе; их история начинается в 1926 г. и теперь охватывает полное столетие. (2) Вслед за работами Ибботсона и Синкфилда (1976a, 1976b) индексы Ibbotson охватывают акции США крупной капитализации, акции США малой капитализации, долгосрочные Казначейские облигации США, «денежные средства» (30-дневные Казначейские векселя США) и инфляцию в США, а также несколько дополнительных категорий акций США (по капитализации) и казначейских облигаций США (по срокам погашения).
Названия всех отдельных и сводных индексов акций Ibbotson® и отдельных индексов облигаций Coleman Fisher Ibbotson® (3) приведены на вкладке ниже.
Индексы акций и облигаций Ibbotson: перечень названий индексов
Индексы акций Ibbotson*
Базовые индексы:
• Ibbotson 25 (25 крупнейших акций)
• Ibbotson Large Cap (крупной капитализации, включая Ibbotson 25)
• Ibbotson Mid Cap (средней капитализации)
• Ibbotson Small Cap (малой капитализации)
• Ibbotson Micro Cap (микро капитализации)
Составные индексы:
• Ibbotson Large Cap Composite (Large Cap + Mid Cap)
• Ibbotson SMID Composite (Mid Cap + Small Cap + Micro Cap)
• Ibbotson Small Cap Composite (Small Cap + Micro Cap)
• Ibbotson All Cap Composite
Индексы доходности и совокупной доходности казначейских облигаций США Coleman Fisher Ibbotson (CFI)**
• CFI 30 Day T Bills (30-дневные Казначейские векселя)
• CFI 3 Month T Bills (3-месячные Казначейские векселя)
• CFI 6 Month T Bills (6-месячные Казначейские векселя)
• CFI 1 Year T Bills (1-летние Казначейские векселя)
• CFI 2 Year T Notes (2-летние Казначейские ноты)
• CFI 3 Year T Notes (3-летние Казначейские ноты)
• CFI 5 Year T Notes (5-летние Казначейские ноты)
• CFI 7 Year T Bonds (7-летние Казначейские облигации)
• CFI 10 Year T Bonds (10-летние Казначейские облигации)
• CFI 20 Year T Bonds (20-летние Казначейские облигации)
• CFI Long Term T Bonds (Долгосрочные Казначейские облигации)
——
* Все индексы акций включают показатели общей доходности, доходности от выплат дивидендов и прироста капитала.
** Все индексы облигаций включают показатели годовой доходности, ежемесячной доходности, доходности сверх базовой ставки и общей доходности.
Рост стоимости доллара за 100 лет
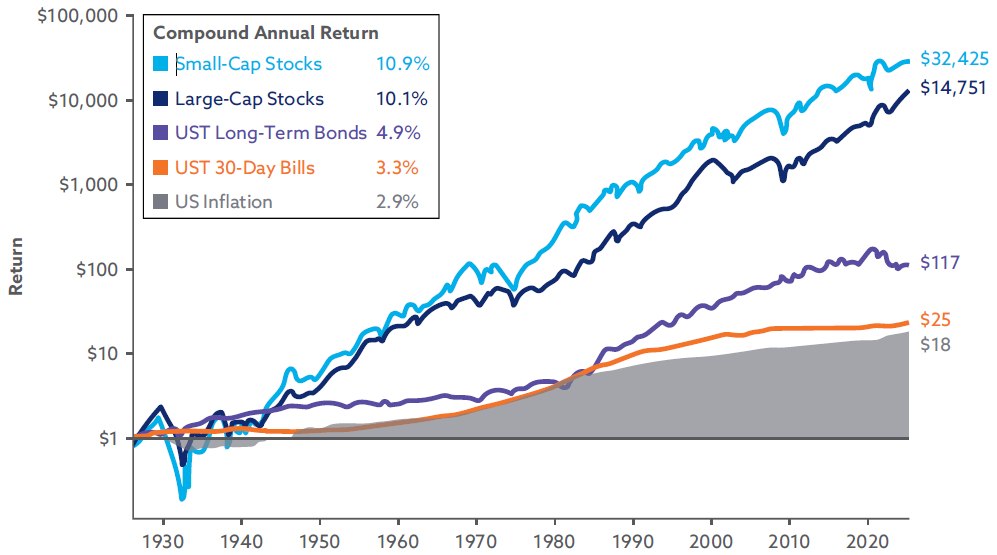
На Рис. 2.1 показана динамика рынков акций и облигаций за последние 100 лет. Если бы мы инвестировали $1 в начале 1926 г. и реинвестировали все полученные доходы, удерживая активы, соответствующие этим индексам, на протяжении всего 100-летнего периода, завершающегося в 2025 г., мы могли бы увидеть, какой капитал был в результате сформирован. (4) Рис. 2.1 представлен в логарифмическом масштабе, поэтому расстояние по вертикальной оси между $1 и $10 такое же, как между $10 и $100, а также как расстояние между $100 и $1’000. Таким образом, наклон графика отражает норму доходности с течением времени, независимо от объема первоначальных инвестиций и рассматриваемого временного интервала внутри этого 100-летнего периода.
Рис. 2.1. Индексы общей доходности акций и облигаций Ibbotson, 1926 – 2025 гг.
Общая годовая доходность
■ Акции малой капитализации – 10,9%
■ Акции крупной капитализации – 10,1%
■ Долгосрочные облигации UST – 4,9%
■ 30-дневные векселя UST – 3,3%
■ Инфляция в США – 2,9%
Источник: индексы акций и облигаций Ibbotson, рассчитанные на основе данных CRSP.
Примечание: UST означает US Treasury – Казначейство США.
Начнем с акций крупных компаний США, составляющих основу рынка акций США, $1 инвестированный в 1926 г., за 100 лет вырос почти до $15’000, обеспечив совокупную годовую доходность, рассчитанную как среднее геометрическое, в размере 10,1%. Результаты акций малых компаний США оказались еще более впечатляющими: общая доходность составила 10,9%, благодаря чему $1, вложенный в эти акции в 1926 г., вырос более чем до $30’000!
Доходность на рынке облигаций была значительно ниже. Доходность долгосрочных Казначейских облигаций США составила 4,9% годовых, а доходность Казначейских векселей США – 3,3%; за этот столетний период вложенный капитал вырос примерно до $117 и $25 соответственно. Вскоре мы рассмотрим влияние инфляции, но важно отметить главное: за столетие экспоненциального роста рынки акций обеспечили колоссальный прирост капитала – как в номинальном, так и в реальном (с поправкой на инфляцию) выражении.
Эти показатели доходности формировались не в вакууме. Последнее столетие было насыщено событиями, которые во многих случаях оказывали непосредственное влияние на рынки капитала. Порой наблюдалась и обратная зависимость: события на рынке влияли на состояние экономики.
В Главе 3 мы объясняем методику расчета среднегодовой арифметической доходности, совокупной среднегодовой доходности (средней геометрической) и стандартного отклонения ряда доходностей.
Рынок акций
Рассматриваемый нами период начинается с эпохи «ревущих двадцатых». Это десятилетие закончилось Великим крахом в октябре 1929 г., который привел к Великой депрессии 1930-х гг. Именно на период Великой депрессии пришлись самые низкие показатели доходности рынка акций за все столетие. После частичного восстановления в середине 1930-х годов, их конец закончился очередным значительным спадом. К 1940 г. рыночный индекс (с учетом общей доходности) превысил уровень начала 1926 г., однако все еще оставался значительно ниже пиковых значений, зафиксированных в начале сентября 1929 г.
Начавшаяся в 1939 г. Вторая мировая война поначалу негативно сказалась на рынке акций США. Однако к середине 1942 г. ситуация на рынке акций резко улучшилась, и доходность активов выросла на фоне укрепления позиций союзников. После окончания Второй мировой войны рынок акций поначалу был слабым, но вскоре восстановился, поскольку экономика США практически не пострадала от военных действий. Период роста продолжился в 1950-х и 1960-х, сопровождаясь лишь незначительными спадами. Войны в Корее и Вьетнаме не оказали столь разрушительного воздействия на рынки капитала США, как предыдущие военные конфликты.
Длительный бычий рынок, последовавший за Второй мировой войной, закончился глубокой рецессией 1973 – 1974 гг. Рынок акций пережил самый масштабный обвал со времен 1930-х, при этом общая доходность от пикового до минимального уровня составила около –44%. В 1980-х рынок продолжал расти (за исключением рецессии 1981 г.), демонстрируя положительную общую доходность даже в 1987 г., когда в октябре произошло крупнейшее в истории однодневное падение котировок.
Хотя 1990-е годы начались с рецессии, доходность на протяжении всего десятилетия была впечатляющей, особенно по акциям технологических компаний. Этот период роста завершился крахом «пузыря доткомов» и рецессией 2000 – 2001 гг., что привело к трехлетнему падению цен на акции почти на –50%. Однако затем рынок акций вновь восстановился и рос вплоть до мирового финансового кризиса 2008 г. Этот спад был столь же глубоким: общая доходность от пика до минимума вновь составила почти –50%, что превысило показатели падения во время рецессий 1973 – 1974 и 2000 – 2001 гг.
Тем не менее, рынок акций снова восстановился, а затем, совсем недавно, достиг новых максимумов. С 2009 г. наблюдалось лишь несколько неудачных периодов. Один из них пришелся на пандемию COVID-19, вызвавшую резкое падение в марте 2020 г., однако за этим спадом последовал относительно быстрый и значительный рост до новых максимумов. После трех лет двузначного роста в 2022 г. рынок упал. Но к моменту завершения нашего столетнего периода наблюдений в 2025 г. рынок акций вновь достиг исторического максимума благодаря еще трем годам двузначного роста.
Рынок облигаций
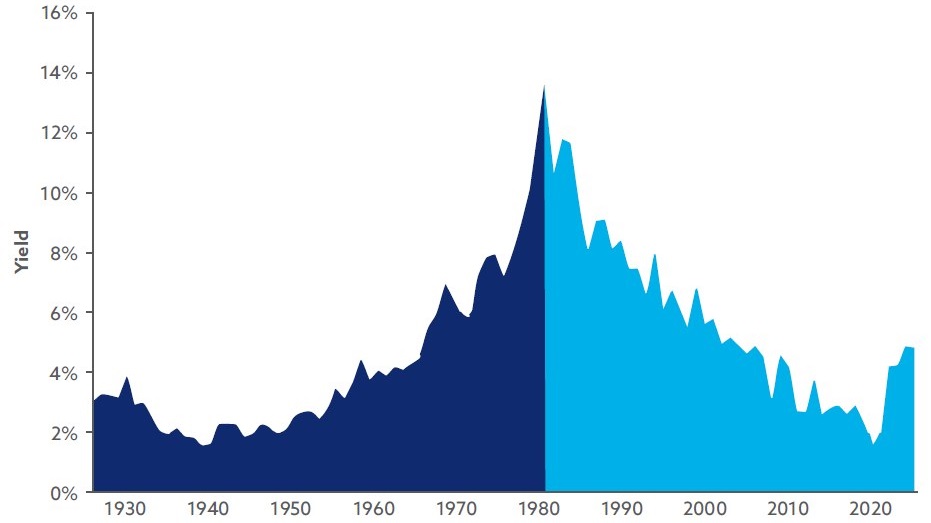
В сегменте инструментов с фиксированным доходом наблюдается примечательное долгосрочное явление, которое мы в других работах называли «горой облигаций». Когда доходность облигаций растет, цены на облигации падают. Когда доходность облигаций падает, цены на облигации растут. Доходность инвестиций в облигацию складывается из начальной доходности самой облигации и дополнительного дохода, возникающего вследствие изменения ее цены. Величина этого дополнительного дохода приблизительно равна произведению дюрации облигации на отрицательное изменение ее доходности.
В период с 1926 г. до середины Второй мировой войны доходность облигаций преимущественно снижалась, достигнув минимума на фоне мер по государственному регулированию цен. Далее доходность начала расти, словно взбираясь на гору, достигнув уровней, не имевших аналогов в мирное время. Пик пришелся на 1980 – 1981 гг., когда доходность долгосрочных Казначейских облигаций США превысила 15%, отражая двузначные темпы инфляции того времени.
После пика 1981 г. доходность облигаций резко упала и продолжала снижаться практически непрерывно в течение следующих четырех десятилетий, пока в 2021 г. не опустилась ниже 1%. Снижение доходности привело к значительному росту цен на облигации: настолько, что в период длительных «бычьих» рынков, начавшихся в начале 1980-х, общая доходность долгосрочных Казначейских облигаций США почти сравнялась с общей доходностью акций.
На Рис. 2.2 показана доходность облигаций за 1926 – 2025 гг. Гора облигаций, безусловно, является наиболее заметной особенностью этого графика.
Рис. 2.2. Доходность 20-летних Казначейских облигаций США, индекс Coleman Fisher Ibbotson, на конец года, 1926 – 2025 гг.
Источник: Индексы Coleman Fisher Ibbotson Казначейских облигаций США.
Общая статистика
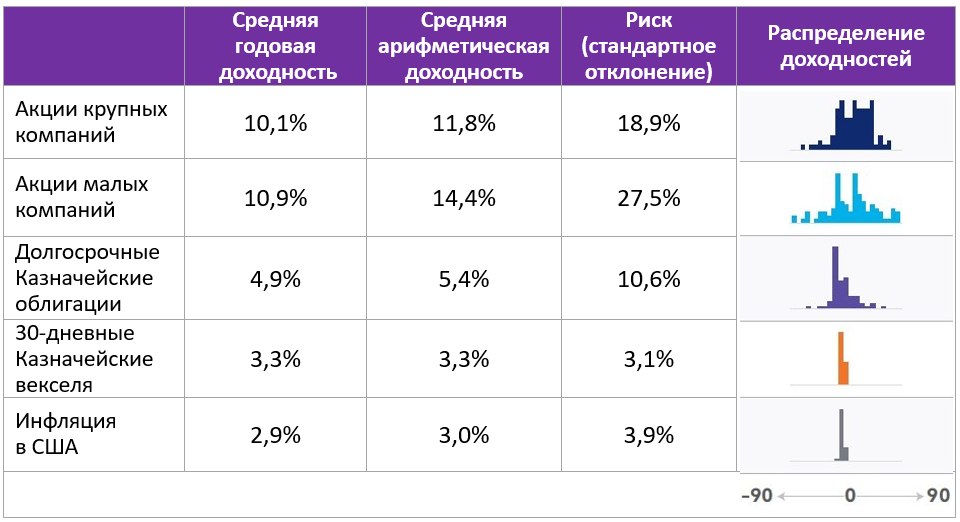
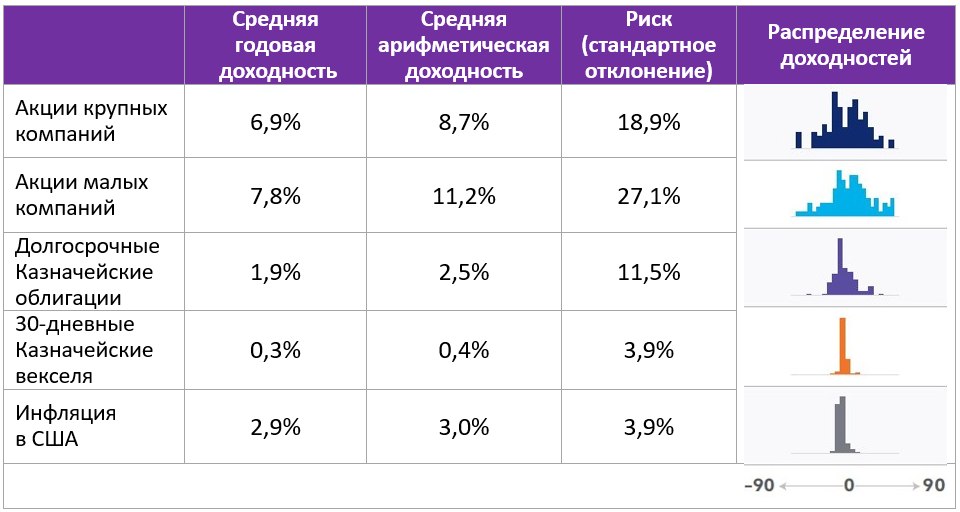
На Рис. 2.3 приведены сводные данные. Мы показываем среднегодовую доходность и среднюю арифметическую доходность, а также стандартное отклонение, которое является мерой риска актива. В последнем столбце мы также приводим гистограммы, отображающие распределение соответствующих 100 показателей годовых доходностей в едином масштабе; это еще один способ показать, что риск инвестиций в акции намного выше, чем риск инвестиций в облигации.
Рис. 2.3. Доходность и риск по акциям, облигациям и векселям Ibbotson, 1926 — 2025 гг.
Источник: Индексы акций и облигаций Ibbotson, рассчитанные на основе данных CRSP.
Негативное влияние инфляции
До сих пор мы рассматривали доходность инвестиций без поправки на инфляцию. Инфляция – это снижение покупательной способности денег. Для инвесторов она особенно опасна, поскольку в итоге они получают обратно доллары, стоимость которых ниже стоимости изначально вложенных средств.
Инфляция может быть обманчивой. В периоды инфляции номинальные цены на активы (те, что мы наблюдаем) могут расти, даже когда их экономическая ценность снижается. Люди могут чувствовать себя богаче, хотя на самом деле могут купить на свои деньги меньше товаров и услуг. Таким образом, инфляция способствует номинальному, а не фактическому росту. Чтобы решить эту проблему, экономисты рассчитывают «реальную» доходность, номинальная доходность корректируется с учетом инфляции, отражая тот факт, что инфляция снижает покупательную способность доллара.
Как показано в нижней части Рис. 2.1, за этот столетний период потребительские цены выросли в 18 раз, что соответствует уровню инфляции 2,9% годовых. Иными словами, в конце 2025 г. вам потребуется $18, чтобы приобрести то, что в начале 1926 г. можно было приобрести за $1. На Рис. 2.4 мы показываем динамику инфляции и корректируем показатели акций и облигаций, чтобы показать реальный (с поправкой на инфляцию) экспоненциальный рост капитала в $1.
Рис. 2.4. Доходность и риск по акциям, облигациям и векселям Ibbotson с поправкой на инфляцию, 1926 – 2025 гг.
Источник: индексы акций и облигаций Ibbotson, рассчитанные на основе данных CRSP.
Сравнивая реальную доходность на Рис. 2.4 с номинальной доходностью на Рис. 2.1, мы можем увидеть, насколько существенно инфляция сдерживает реальный рост капитала. Тем не менее, реальная доходность, которую обеспечивал рынок акций, была весьма высокой: даже с учетом инфляции вложенные средства могли бы увеличиться более чем в 800 раз. На рынке облигаций получить такой доход было бы невозможно. За последние 100 лет с учетом инфляции инвестиции в долгосрочные Казначейские облигации США принесли бы менее чем восьмикратный прирост капитала, а вложения в казначейские векселя – менее чем двукратный.
Возможен ли экспоненциальный рост капитала?
Некоторые эксперты утверждают, что построение индексов богатства на основе общей доходности (total returns) создает иллюзию сверхвысокой прибыли, недоступной для рядовых инвесторов. Критики указывают на то, что такой индекс не согласуется с макроэкономическими реалиями: далеко не все инвесторы могут получить подобную доходность, поскольку дивиденды чаще не реинвестируются в рынки, а расходуются на потребление. (5) Однако мы оцениваем возможности именно тех инвесторов, которые реинвестируют полученные доходы, пусть даже это делают не все. Общая доходность является наиболее адекватным показателем эффективности инвестиций.
В комментариях к Рис. 2.4, мы уже отмечали, что реальная доходность (с поправкой на инфляцию) важнее номинальной. Инвесторы также несут определенные издержки, включая плату за управление, транзакционные издержки и, что особенно важно, налоги. Таким образом, на практике никто не может получить в точности те показатели экспоненциального богатства, которые мы приводим. Однако общая доходность, которую мы приводим, в основном относится к индексам, динамику которых могут с высокой точностью повторять индексные фонды. Благодаря очень низким комиссиям и минимальным транзакционным издержкам такие фонды обеспечивают доходность до налогообложения, близкую к показателям, приведенным в данном исследовании. Кроме того, индексные инвестиции также предполагают гораздо меньший объем фиксации прибыли, подлежащей налогообложению, по сравнению с традиционным активным управлением.
Некоторые критики также утверждают, что в течение значительной части изучаемого периода инвесторам было бы крайне сложно сформировать портфели, соответствующие представленным здесь индексам. Это утверждение, несомненно, было справедливо для первых 50 лет исследуемого периода, однако, к 1976 г., к моменту публикации первых статей Ибботсона и Синкфилда (1976a, 1976b), индексные фонды акций – с их низкими комиссиями, минимальной торговой активностью и низким налогов бременем – уже существовали.
ПУТЬ, ПОЛНЫЙ КОЛЕБАНИЙ И ПОРОЙ БОЛЕЗНЕННЫХ ПОТРЯСЕНИЙ
С любой разумной точки зрения, прошедшие 100 лет стали для инвесторов – и особенно для тех, кто вкладывал средства в акции, – исключительно успешным периодом, о чем свидетельствуют высокие показатели доходности и конечного благосостояния, приведенные в предыдущих разделах.
На фоне столь благоприятных долгосрочных результатов легко упустить из виду волатильность рынков и сопутствующие ей тяжелые периоды — времена, когда рынок падал и оставался на низких уровнях в течение длительного времени.
Просадки: периоды тяжелых испытаний
Обратившись к Рис. 2.4 и фокусируясь на акциях компаний крупной капитализации США, мы видим, что эти акции обеспечили значительный рост реального капитала – «реального» как в том смысле, что показатель скорректирован на инфляцию, так и в том смысле, что объем созданного богатства экономически весьма существенен.
Тем не менее, на этом пути было как минимум три периода длительностью 10 и более лет (суммарно составившие около трети столетней истории), в течение которых инвесторам приходилось переживать затяжные трудные времена.
На Рис. 2.5 эти «зоны тяжелых испытаний» выделены цветом. Это периоды, когда значение индекса общей доходности с поправкой на инфляцию остается ниже своего предыдущего пикового уровня. Протяженность такой зоны по горизонтали отражает количество времени, которое потребовалось для восстановления стоимости до прежнего максимума (с учетом инфляции). Площадь такой зоны – мера тяжести испытаний для инвестора – зависит как от глубины падения, так и от длительности периода восстановления. «Жидкостью», заполняющей эти зоны, являются доллары, скорректированные с учетом инфляции.
Рис. 2.5. Реальный рост $1, вложенного в акции крупных компаний США с выделением периодов тяжелых испытаний (логарифмическая шкала), 1926 – 2025 гг.
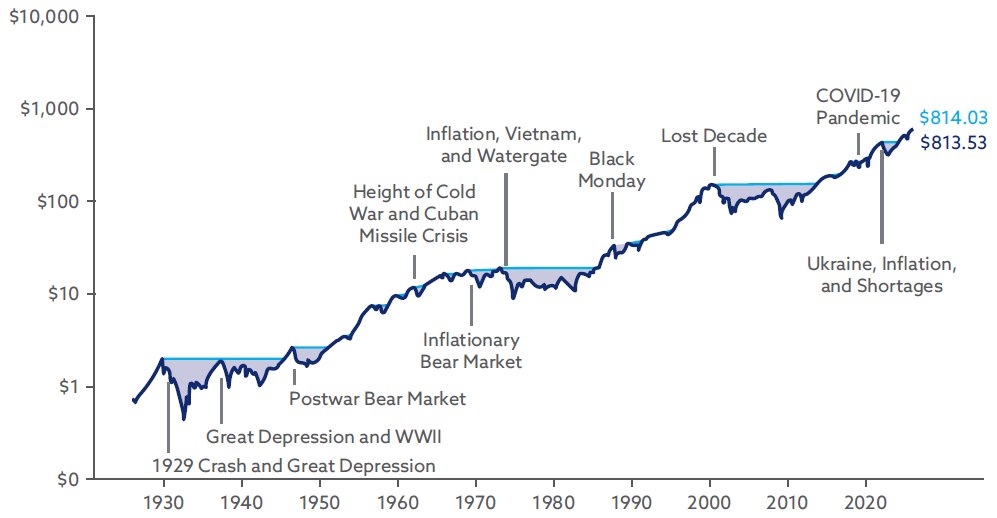
Подписи (слева направо):
• Крах 1929 г. и Великая депрессия
• Великая депрессия и Вторая мировая война
• Послевоенный медвежий рынок
• Разгар холодной войны и Карибский кризис
• Инфляционный медвежий рынок
• Инфляция, Вьетнам и Уотергейт
• Черный понедельник
• Потерянное десятилетие
• Пандемия COVID-19
• Украина, инфляция и дефицит
Источник: Индекс акций крупных компаний Ibbotson с учетом инфляции.
Примечание: Темно-синим цветом обозначена конечная реальная стоимость (с учетом инфляции по состоянию на 31 декабря 2025 г. ($813,53), она немного ниже предыдущего максимума ($814,03), показанного светло-синим цветом.
Последствия краха 1929 г. и Великой депрессии, Второй мировой войны и послевоенной рецессии представляют собой особенно болезненный двадцатилетний период для инвесторов в акции как в реальном, так и в номинальном выражении. Аналогичным образом, за 16-летний период с 1966 по 1982 гг. практически не наблюдалось роста в реальном выражении. Если перейти к XXI веку, то период, охватывающий время от «пузыря доткомов» до мирового финансового кризиса 2008 – 2009 гг., часто называют «потерянным десятилетием». При этом спад, вызванный пандемией COVID-19, в первом квартале 2020 г. на графике практически незаметен.
Волатильность и риск
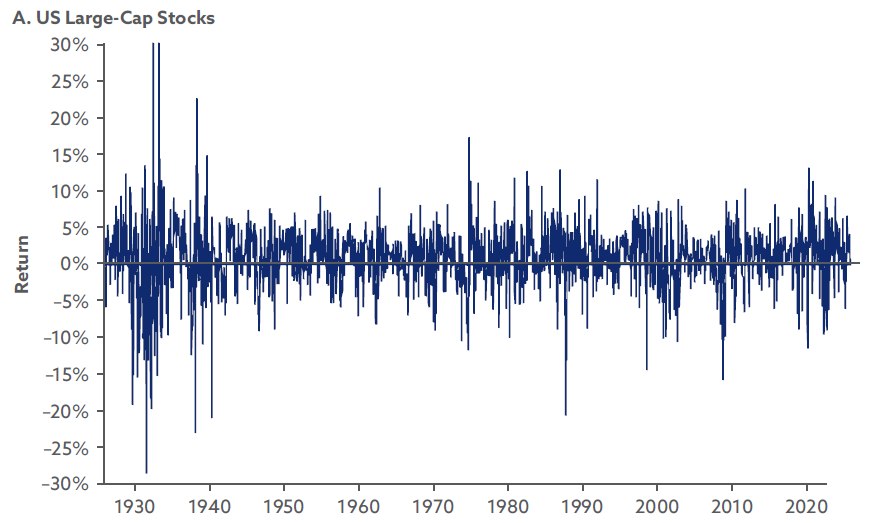
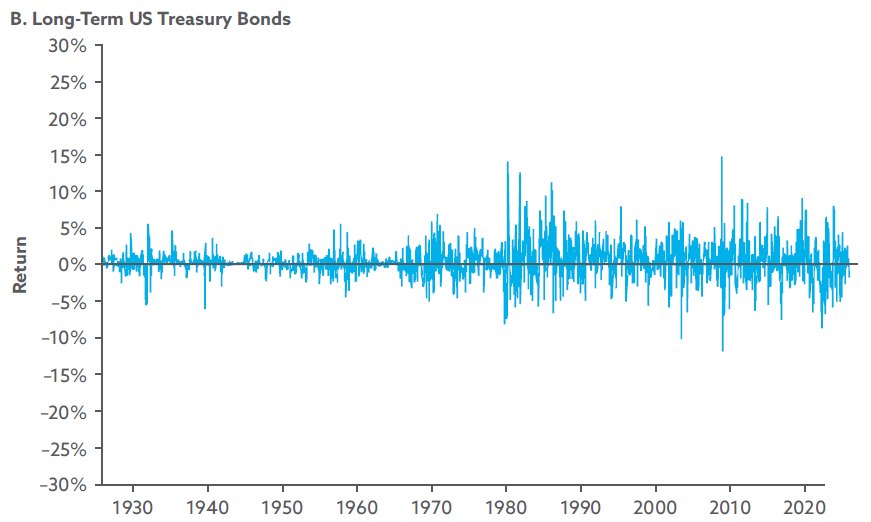
Еще одним способом оценки «болезненных» моментов и рисков является волатильность. Взглянув на графики фактической ежемесячной доходности, можно увидеть и сравнить волатильность различных классов активов. На Рис. 2.6 показана ежемесячная доходность акций крупных компаний США и долгосрочных гос. облигаций США. Для всех рядов данных используется единый масштаб.
Рис. 2.6. Ежемесячная доходность акций и облигаций, показанная по общей шкале, 1926 – 2025 гг.
A. Акции компаний крупной капитализации США
B. Долгосрочные Казначейские облигации США
Источник: индексы акций и облигаций Ibbotson, рассчитанные на основе данных CRSP.
Волатильность – важнейшая, если не определяющая, составляющая риска. Таким образом, акции характеризуются гораздо более высоким уровнем риска, чем облигации. Аналогичным образом, акции малых компаний США более рискованны, чем акции крупных компаний США, а долгосрочные Казначейские облигации США более рискованны, чем Казначейские векселя. Инвесторы должны получать ожидаемую компенсацию за принятие на себя этого дополнительного риска; в противном случае никто не захотел бы инвестировать в более рискованные классы активов.
ПРЕМИЯ ЗА РИСК КАК КОМПЕНСАЦИЯ РИСКА: МЕТОД СУММЫ КОМПОНЕНТОВ
Инвесторы склонны избегать риска. Чтобы побудить их держать рискованные активы (акции) вместо более безопасных (облигаций или векселей), рискованные активы должны оцениваться так, чтобы обеспечить более высокую ожидаемую доходность. Мы видели, что в среднем на длительных временных интервалах эти ожидания оправдывались. Разница в доходности – фактической или ожидаемой – между акциями (представленными рыночным индексом, взвешенным по капитализации) и облигациями или векселями называется премией за риск по акциям (подробнее см. в Главе 9).
В этом разделе мы подробнее рассмотрим премии, существующие на рынке. Далее, в Главе 18, мы объясним, почему премии (или разница в доходности) могут быть вызваны не только риском, но и другими факторами.
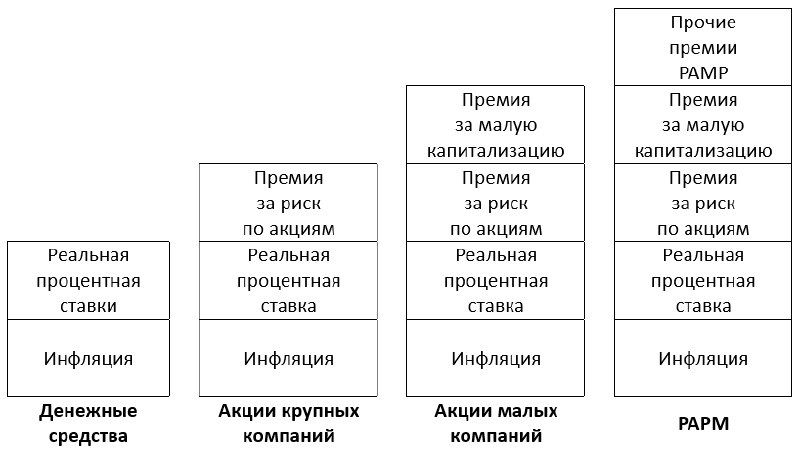
Разложив общую доходность на составные части, мы можем лучше понять, как инфляция и различные премии влияют на общую доходность. Метод суммы компонентов (building block approach) начинается с инфляции и реальной процентной ставки; эти компоненты входят в общую доходность всех классов активов. При высокой инфляции номинальная доходность активов должна быть достаточно высокой, чтобы компенсировать снижение реальной доходности, вызванное инфляцией. Поскольку мы обычно измеряем премии за риск, доходность активов должна также покрывать реальную процентную ставку. Сумма реальной процентной ставки и инфляции дает краткосрочную номинальную безрисковую ставку – по сути, доходность безрисковых денежных средств, вложенных в Казначейские векселя США.
На Рис. 2.7 представлен метод суммы компонентов для понимания совокупной доходности акций. Мы начинаем с доходности денежных средств (суммы инфляции и реальной процентной ставки), получая таким образом безрисковую ставку. Для акций компаний крупных компаний мы добавляем премию за риск по акциям. Исторически более высокая доходность акций малых компаний отражает наличие премии за малую капитализацию, которую мы прибавляем к общей доходности акций крупных компаний. Аналогичным образом мы можем учесть и другие премии, в том числе предусмотренные моделью ценообразования популярных активов (PAPM — Popularity Asset Pricing Model), описанной в Главе 18.
Рис. 2.7. Основные составляющие премий за доходность акций
Переходя к инструментам с фиксированным доходом на Рис. 2.8, мы также начинаем с инфляции и реальной процентной ставки. Их сумма представляет собой доходность Казначейских векселей США – показатель, который можно непосредственно наблюдать на рынке. Добавление премии за временной горизонт (срок погашения) дает нам доходность Казначейских облигаций США; эти показатели также наблюдаемы. Кривая доходности Казначейских облигаций США обычно считается свободной от риска дефолта, а это означает, что доходность Казначейской облигации США также представляет собой ожидаемую доходность этой облигации за весь срок ее обращения.
Рис. 2.8. Основные составляющие премии за доходность облигаций
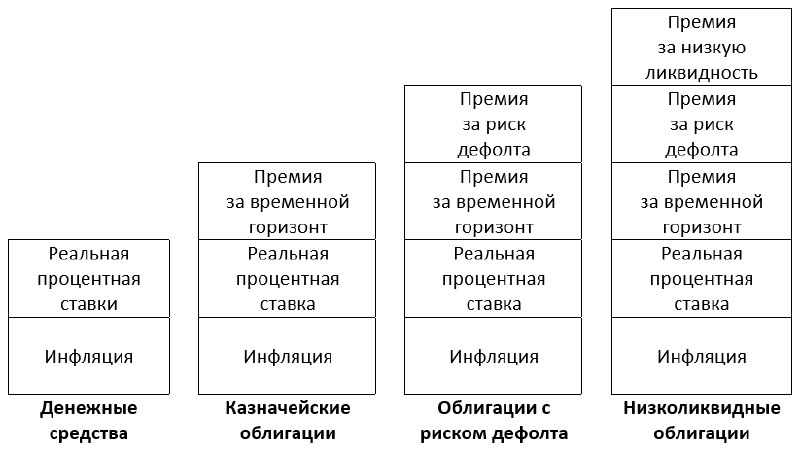
Большинство других облигаций подвержены риску дефолта. Облигации с риском дефолта имеют спреды доходности сверх уровня кривой доходности казначейских облигаций США. Эта доходность должна быть достаточно высокой, чтобы компенсировать инвесторам любые ожидаемые потери от дефолтов и, кроме того, включать премию за риск дефолта, которую инвесторы рассчитывают получить сверх покрытия убытков от дефолтов. Таким образом, инвесторы ожидают получения более высокой доходности от облигаций с риском дефолта, чем от Казначейских облигаций США, однако фактическая доходность будет ниже номинальной (рыночной) доходности, поскольку часть прибыли будет потеряна из-за дефолтов.
На Рис. 2.8 показана доходность, которую инвесторы ожидают получить от различных типов облигаций. Они ожидают, что доходность Казначейских векселей США покроет инфляцию и реальную процентную ставку. Они рассчитывают на дополнительную доходность от покупки долгосрочных Казначейских облигаций США, поскольку многие инвесторы ориентированы на краткосрочный горизонт планирования, тогда как эмитенты облигаций предпочитают привлекать капитал на более длительные сроки. В связи с этим инвесторы предпочитают краткосрочные облигации и требуют компенсации за повышенный процентный риск, возникающий при «замораживании» средств на длительный срок; это и есть премия за временной горизонт.
Инвесторы также требуют и ожидают получения премии за риск дефолта. Наконец, инвесторам необходима компенсация в виде более высокой доходности за владение менее ликвидными облигациями.
ПРОГНОЗИРОВАНИЕ
Представленные на Рис. 2.7 и 2.8 компоненты доходности можно использовать для анализа как прошлых, так и будущих показателей. При формировании ожиданий относительно будущего для тех составляющих, по которым существуют рыночные ставки, следует использовать текущую доходность, наблюдаемую на рынках Казначейских векселей или облигаций, а не исторические средние значения доходности. К таким составляющим относятся инфляция и реальная процентная ставка (на Рис. 2.7), а также инфляция, реальная процентная ставка и премия за временной горизонт (на Рис. 2.8). В Главе 9 приведены исторические средние значения для каждой из премий за риск, показанных на этих рисунках.
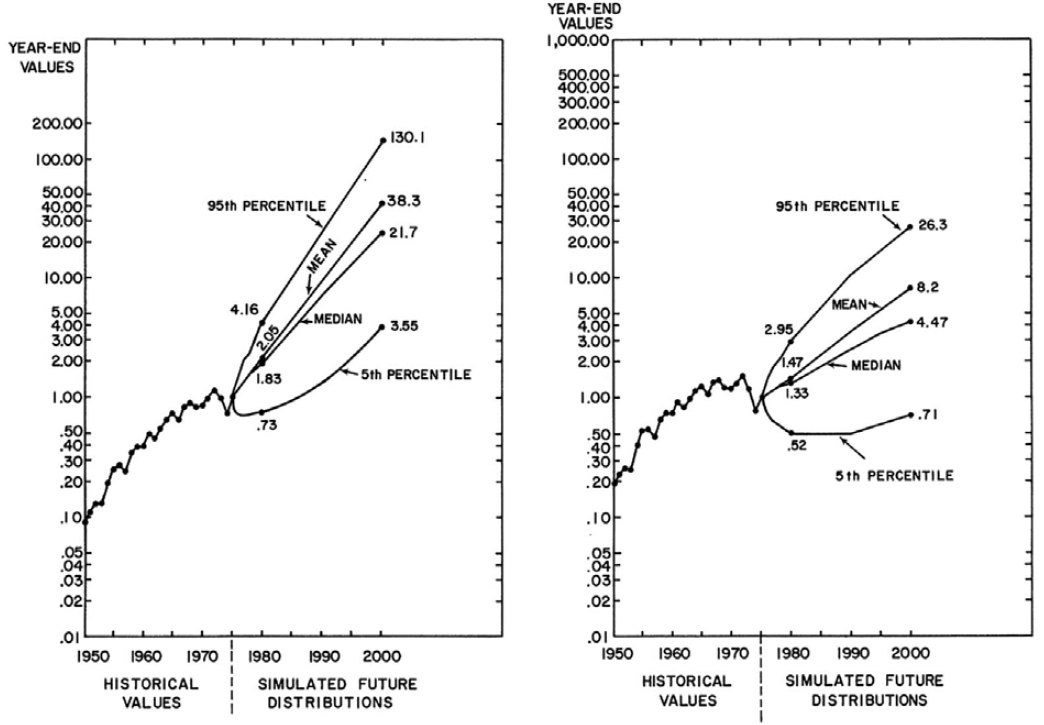
В работе «Акции, облигации, векселя и инфляция: моделирование будущего (1976 – 2000 гг.)» Ибботсон и Синкфилд (1976b) использовали подход, основанный на различных премиях (или метод «суммы компонентов»), для моделирования будущей доходности – под будущим в то время понимался период 1976 – 2000 гг. Теперь, когда мы располагаем данными о доходности за 50 лет, которые получены «вне выборки» (то есть уже после того, как были сделаны прогнозы 1976 г.), мы можем оценить точность этих прогнозов. Этим мы и займемся далее; а в Главах 19 и 20 вернемся к теме прогнозирования и представим два различных способа прогнозирования будущей доходности и распределений с позиции сегодняшнего дня.
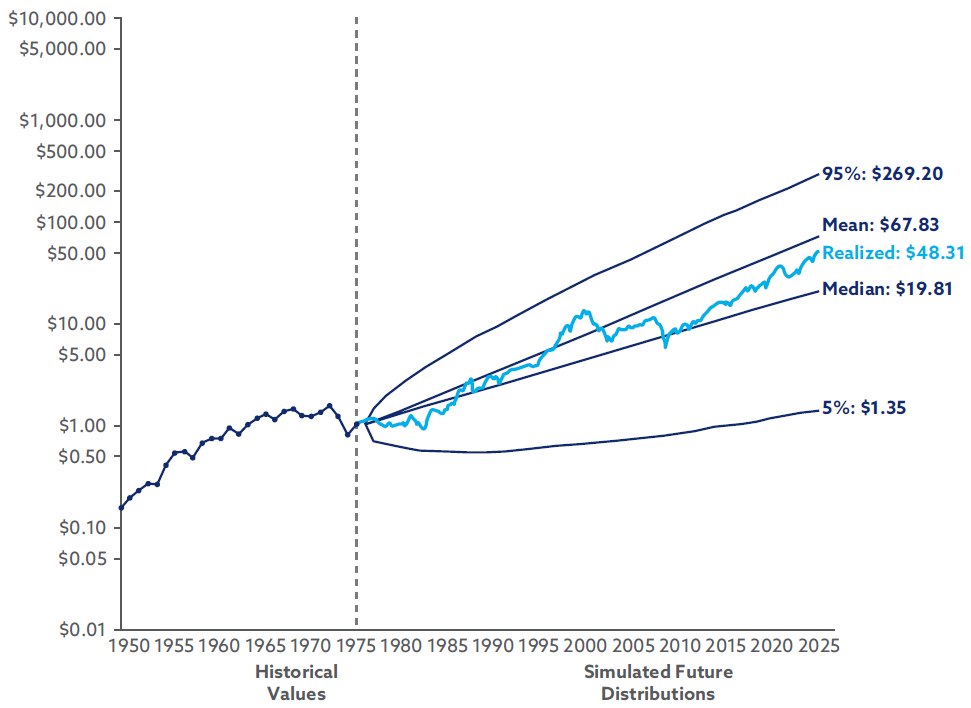
Левая и правая панели на Рис. 2.9 являются точными копиями Рис. 2 и 4 соответственно, из работы Ибботсона и Синкфилда (1976b). На левой панели (в оригинальной работе – Рис. 2) показана прогнозируемая номинальная доходность, а на правой (в оригинальной работе – Рис. 4) – прогнозируемая реальная (с поправкой на инфляцию) доходность с 1976 по 2000 гг. На обеих панелях показаны прогнозируемые средние и медианные значения, а также значения, соответствующие 95-му процентилю (примерно наилучший вариант) и 5-му процентилю (примерно наихудший вариант), рассчитанные с использованием метода лог. нормального моделирования.
Рисунок 2.9. Оригинальные рисунки 2 и 4 из работы Ибботсона и Синкфилда (1976b): Моделирование роста $1, в номинальном и реальном выражении, 1976 – 2020 гг.
До 1976 г. – исторические значения; c 1976 г. – модели будущих распределений;
Подписи: 95-й процентиль; среднее; медиана; 5-й процентиль
Источник: Ибботсон и Синкфилд (Ibbotson and Sinquefield, 1976b).
Примечание: Значения на конец года указаны в долларах на каждый вложенный доллар по состоянию на 31 декабря 1975 года (левая панель показывает номинальные доллары; правая панель показывает реальные доллары или доллары, скорректированные с учетом инфляции).
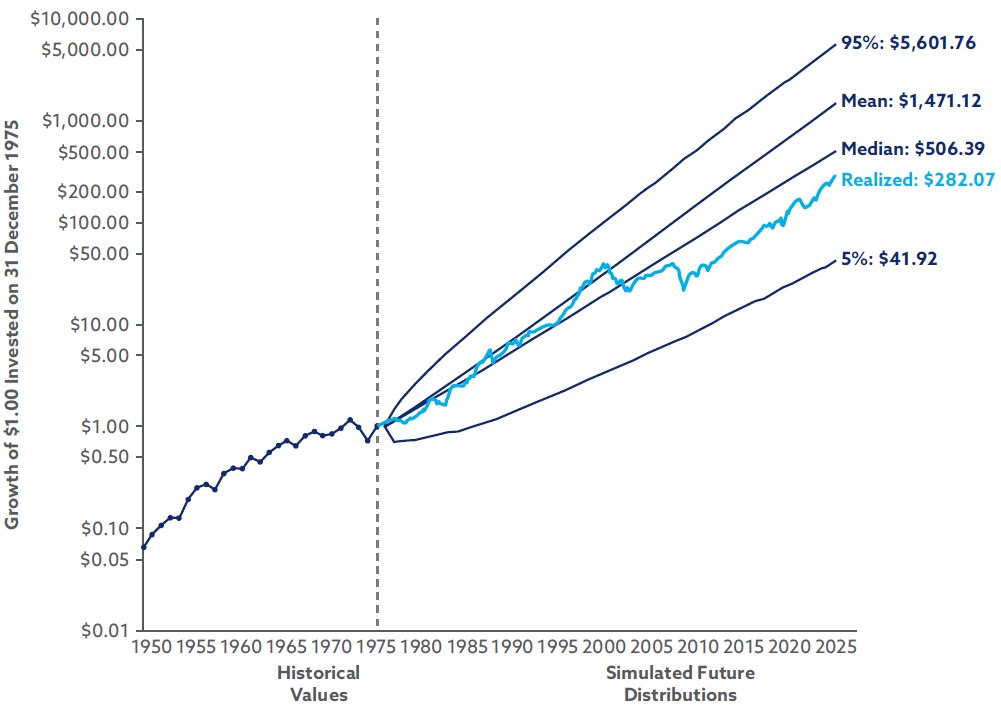
На Рис. 2.10 мы применяем методологию прогнозирования 1976 года, используя данные и параметры того времени (то есть опираясь исключительно на информацию, доступную в 1976 г.), чтобы смоделировать распределение прибыли за последующие 50 лет (1976 – 2025). Мы также накладываем на график фактические показатели доходности акций крупных компаний США.
Начнем с номинальной доходности. На Рис. 2.10 показаны среднее, медиана, 95-й процентиль и 5-й процентиль роста $1 в акциях крупных компаний США. Светло-голубая линия показывает фактическую, или реализованную, доходность индекса акций Ibbotson Large Cap. В первой половине прогнозируемого периода (1976 – 2000 гг.) реализованная доходность в основном колебалась между средним значением и медианой прогноза. Затем, во второй половине периода (2001 – 2025 гг.), в связи со снижением инфляции и процентных ставок, реализованная доходность упала несколько ниже прогнозируемой медианы.
Рис. 2.10. Прогнозные и реализованные индексы капитала в обыкновенных акциях, 1976 – 2025 гг., на базе данных Ибботсона и Синкфилда (1976b)
До 1976 г. – исторические значения; c 1976 г. – модели будущих распределений;
Подписи: 95-й процентиль; среднее; медиана; реализация; 5-й процентиль
Источник: Индексы акций и облигаций Ibbotson.
Переходя к реальной доходности, на Рис. 2.11 представлены среднее и медианное значения, а также 95-й и 5-й перцентили роста стоимости $1, инвестированного в акции крупных компаний США (с поправкой на инфляцию). Как и ранее, светло-голубой график показывает реализованную доходность – в данном случае реальную доходность, соответствующую индексу акций Ibbotson Large Cap. В реальном выражении модель, основанная на методологии и параметрах 1976 г., демонстрирует исключительную точность прогнозирования реальной доходности на последующие 50 лет.
Рис. 2.11. Прогнозные и реализованные индексы капитала в обыкновенных акциях в реальном выражении, 1976 – 2025 гг., на базе данных Ибботсона и Синкфилда (1976b)
До 1976 г. – исторические значения; c 1976 г. – модели будущих распределений;
Подписи: 95-й процентиль; среднее; реализация; медиана; 5-й процентиль
Источник: Индексы акций и облигаций Ibbotson.
КЛЮЧЕВЫЕ ВЫВОДЫ
• Мы оцениваем общую доходность (total return) акций и облигаций. Для акций общая доходность складывается из прироста капитала и реинвестированных дивидендов. Для Казначейских облигаций США общая доходность складывается из ставки облигаций и избыточной доходности.
• За 100-летний период (1926 – 2025 гг.) общая годовая доходность обыкновенных акций США составила 10,1%, а Казначейских облигаций США – 4,9%.
• Мы объединяем (накапливаем) показатели годовой доходности для построения индексов роста капитала, иллюстрирующих создание экспоненциального богатства при долгосрочных инвестициях. Значительная часть доходности, отраженной в этих индексах, доступна инвесторам, которые минимизируют издержки и реинвестируют полученный доход, а не тратят его на потребление.
• Доходность акций была примерно одинаковой в обеих половинах рассматриваемого периода. Показатели облигаций, напротив, были низкими до 1981 г. из-за роста доходности (и падения цен), но впоследствии значительно улучшились благодаря снижению процентных ставок.
• Акции превзошли облигации по доходности, но при более высоком уровне риска, что привело к формированию значительной фактической премии за риск по акциям.
***
ПРИМЕЧАНИЯ
(1) CRSP была создана в 1960 г. при Высшей школе бизнеса Чикагского университета (ныне Chicago Booth), став в 2020 г. дочерней компанией Чикагского университета. В 2026 г. она была приобретена компанией Morningstar, Inc.
(2) Ibbotson® – зарегистрированная торговая марка Morningstar, Inc. Информация, содержащаяся в индексах акций и облигаций Ibbotson, не была подготовлена компанией Morningstar, и Morningstar не несет ответственности за какие-либо убытки, возникшие в результате использования этой информации. Прошлые результаты не являются гарантией будущих результатов. Morningstar не несет ответственности за данное содержание и не отвечает за последствия его использования.
(3) Для получения дополнительной информации см. Томас Коулман, Лоуренс Фишер и Роджер Ибботсон, «Кривые доходности казначейства США. 1926 – 1988 гг.» (Thomas S. Coleman, Lawrence Fisher, and Roger G. Ibbotson, «US Treasury Yield Curves 1926 – 1988», Moody’s Investors Service, 1989).
(4) Данный результат предполагает, что инвестор не понес никаких расходов, таких как плата за управление, комиссии за совершение сделок или налоги.
(5) Если бы каждый пытался быть инвестором, ориентированным на получение общей доходности (total return), то при получении дивидендов он бы пытался реинвестировать их в акции индекса. Но поскольку (в этом гипотетическом мире) все являются индексными инвесторами, все акции индекса уже принадлежат другим инвесторам. Таким образом, если бы потенциальному инвестору, стремящемуся к общей доходности, удалось купить акции индекса, он приобрел бы их у другого инвестора, который в результате сделки лишился бы возможности получить общую доходность индекса. Вот почему каждый инвестор не сможет получить общую доходность, даже если это может сделать любой отдельный инвестор.
***
ССЫЛКИ
• Роджер Ибботсон и Рекс Синкфилд, 1976а. «Акции, облигации, векселя и инфляция: ежегодная историческая доходность (1926 – 1974 гг.)». Journal of Business, 49 (1): 11-47. doi:10.1086/295803.
• ———. 1976b. «Акции, облигации, векселя и инфляция: моделирование будущего (1976 – 2000 гг.)». Journal of Business 49 (3): 313-38. doi:10.1086/295854.
Комментариев нет »

 В любое время: